Guide
PER : l’essentiel
Déduire vos versements et préparer la retraite.
Télécharger →
Quel PER ouvrir, combien verser, comment en sortir ? Etsa Patrimoine compare les plans d’épargne retraite du marché et les combine avec l’assurance-vie et le contrat de capitalisation pour construire votre complément de revenus à la retraite. Audit offert.
De l’objectif de revenus à la sortie du plan, chaque étape renvoie à notre analyse de référence.
Calculez l’économie d’impôt liée à vos versements et le capital estimé au moment de la retraite. Résultat indicatif, à faire valider par un conseiller du cabinet.
Ouvrir le simulateurLe guide de référence, un cas client réel et anonymisé, et les analyses qui l’accompagnent.
Déductibilité des versements, cas de déblocage, sortie en capital ou en rente : l’essentiel du PER pour préparer vos revenus futurs.
Comment un capital constitué au fil de la carrière devient un complément de revenus.
Plan d’épargne retraite individuel de CNP Assurances, en gestion libre, pilotée ou Horizon
SCPI européenne gérée par Norma Capital
Fonds de private equity géré par Blue Owl
Deux PER peuvent afficher des performances très éloignées sur vingt ans. Les frais sur versements et de gestion, la largeur de l’univers d’investissement (ETF, fonds en euros, private equity), la qualité de la gestion pilotée, les options de sortie et la solidité de l’assureur font l’écart. Notre comparatif porte sur ces critères ; le meilleur PER est celui qui correspond à votre horizon et à votre fiscalité.
L’intérêt principal du PER est la déduction des versements de votre revenu imposable, dans la limite des plafonds légaux : plus votre tranche d’imposition est élevée, plus l’avantage est fort. En contrepartie, l’épargne reste bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi, et la sortie est imposée. Nous vérifions avec vous que ce compromis vous est favorable avant toute ouverture.
Le PER optimise l’impôt pendant la vie active, l’assurance-vie garde votre épargne disponible et organise la transmission. Pour la plupart des cadres et dirigeants, la bonne stratégie de retraite combine les deux enveloppes, voire un contrat de capitalisation détenu par une société.
Nous partons du revenu que vous souhaitez percevoir à la retraite, de vos droits existants et de votre patrimoine, puis nous calibrons les versements et la répartition entre enveloppes. Le plan est revu à chaque rendez-vous de suivi, pour l’ajuster à votre carrière et à la fiscalité en vigueur.
Le premier échange porte sur votre situation, vos objectifs et ce que vous détenez déjà, à Levallois-Perret ou en visioconférence. Vous repartez avec un diagnostic et des pistes concrètes. Tous les rendez-vous restent offerts et sans engagement jusqu’à la signature, et le cabinet ne prélève jamais de frais d’entrée sur les enveloppes financières.
Informations générales à jour au 29 octobre 2026, qui ne constituent pas un conseil personnalisé : toute décision doit être validée avec un professionnel habilité au regard de votre situation. Les supports en unités de compte présentent un risque de perte en capital.
Le Plan d’Épargne Retraite (PER) permet de déduire les versements volontaires de son revenu imposable, dans certaines limites. Cette déduction réduit immédiatement l’impôt à payer, ce qui en fait un outil particulièrement intéressant pour les contribuables fortement imposés.
La différence majeure réside dans la logique fiscale et l’horizon de placement. Le PER vise avant tout à réduire l’impôt aujourd’hui en échange d’un blocage des fonds jusqu’à la retraite, tandis que l’assurance-vie privilégie la souplesse, la disponibilité de l’épargne et la transmission du patrimoine.
En principe, non. Les sommes investies sur un PER sont bloquées jusqu’à l’âge de la retraite. Il existe toutefois des cas de déblocage anticipé (achat de la résidence principale, accidents de la vie), mais ils restent limités et doivent être anticipés dans la stratégie patrimoniale.
Oui. C’est même l’un des objectifs du PER : regrouper les anciens dispositifs (PERP, Madelin, Préfon, etc.) dans une enveloppe plus souple et portable. Le transfert se fait sans perte d’antériorité fiscale ni déclenchement d’imposition immédiate, à condition de respecter les règles propres à chaque ancien produit.
Le plus tôt possible : dix à quinze ans avant le départ permet de lisser l’effort d’épargne et de profiter de l’effet du temps. Les années de revenus les plus élevés sont aussi celles où la déduction des versements sur un PER est la plus efficace.
Le relevé de situation individuelle et, à partir de 55 ans, l’estimation indicative globale sont disponibles gratuitement sur info-retraite.fr. Ils donnent une base pour mesurer l’écart entre vos revenus actuels et votre pension, et donc l’effort d’épargne à prévoir.
Le PER se débloque au départ à la retraite en capital, en une fois ou de façon fractionnée, en rente viagère ou en combinant les deux. Le choix dépend de vos besoins de revenus, de votre fiscalité à la retraite et de vos objectifs de transmission. La fiscalité de la sortie dépend de la déduction des versements à l’entrée.
Pour un PER assurantiel, les sommes sont transmises aux bénéficiaires désignés. Si le décès intervient avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 € ; après 70 ans, les règles applicables aux versements tardifs s’appliquent.
L’achat se fait avec une décote, sans revenus imposables ni IFI pendant le démembrement. À l’échéance, souvent calée sur la date de départ à la retraite, vous récupérez la pleine propriété et les revenus qui l’accompagnent.
Son horizon long est cohérent avec la préparation de la retraite, mais il reste peu liquide et risqué. Il s’envisage pour une part limitée du patrimoine, en complément d’enveloppes plus souples comme l’assurance-vie ou le PER.

Déduire vos versements et préparer la retraite.
L’enveloppe souple pour capitaliser.
Les PER sélectionnés par le cabinet.
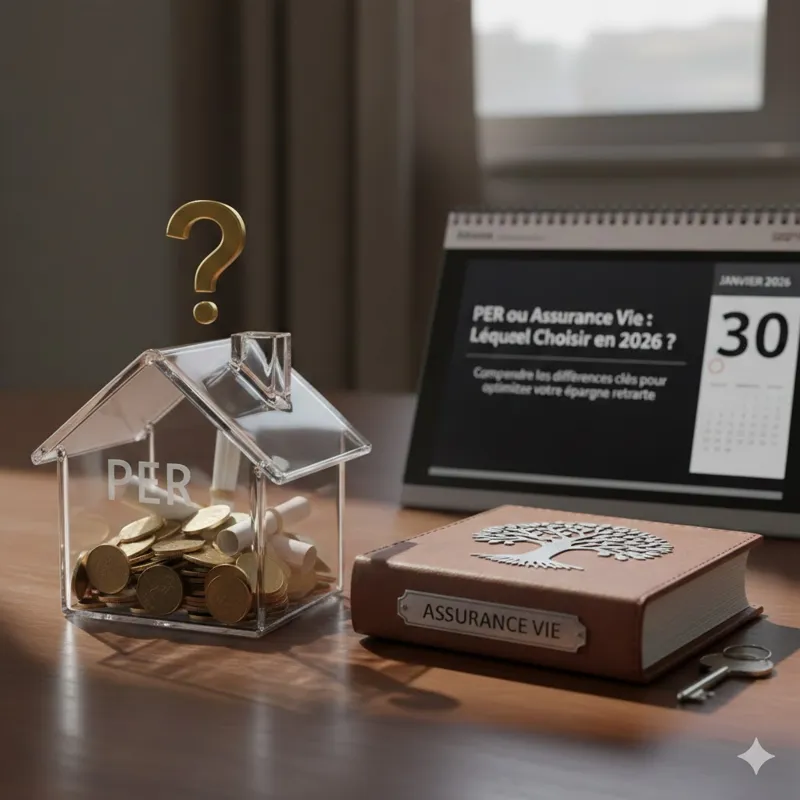
Quel placement privilégier selon votre situation.
Réduire son impôt par les versements.
Les cas où récupérer son épargne.


