
Peu de dispositifs patrimoniaux reposent sur une date d'anniversaire. L'assurance-vie avant 70 ans en est un : à la veille du soixante-dixième anniversaire de l'assuré, un contrat transmet à chaque bénéficiaire désigné jusqu'à 152 500 euros sans aucun prélèvement, et le surplus supporte un taux forfaitaire déconnecté du lien de parenté. Le lendemain, un versement effectué sur le même contrat, avec la même clause bénéficiaire et les mêmes supports, relève d'un régime dont l'abattement est cinq fois inférieur, global pour tous les bénéficiaires, et prolongé par le barème des droits de succession. Aucune autre enveloppe française ne produit un tel effet de seuil.
Cet article s'adresse à un investisseur qui détient déjà un ou plusieurs contrats d'assurance-vie et qui souhaite savoir ce qu'il gagne à les alimenter avant ce seuil, plutôt qu'à découvrir l'enveloppe. Il détaille la mécanique des deux régimes successoraux qui cohabitent dans un même contrat, les bénéfices concrets d'un versement effectué avant 70 ans, les leviers à activer tant que la fenêtre est ouverte, la fiscalité applicable pendant la vie du contrat, puis les limites et les pièges qui conduisent parfois à sur-estimer l'avantage. Les règles citées sont celles applicables en 2026 et doivent être confrontées à chaque situation individuelle.
{{cta-CAVSUCCESSION="/cta"}}
Pourquoi le seuil des 70 ans structure toute la stratégie
Deux régimes successoraux dans un même contrat
Un contrat d'assurance-vie n'a pas une fiscalité successorale, il en a deux, appliquées simultanément selon la date de chaque versement. Les capitaux correspondant aux primes versées avant le soixante-dixième anniversaire de l'assuré relèvent de l'article 990 I du Code général des impôts. Ceux qui correspondent aux primes versées après cet anniversaire relèvent de l'article 757 B. L'assureur procède lui-même à cette ventilation au moment du dénouement et délivre aux bénéficiaires les justificatifs correspondants.
Sous le régime de l'article 990 I, chaque bénéficiaire désigné dispose d'un abattement de 152 500 euros, apprécié tous contrats confondus sur un même assuré. Au-delà, la fraction taxable supporte un prélèvement de 20 % sur les 700 000 euros suivants, puis de 31,25 %, ce qui revient à dire que le taux majoré ne s'applique qu'au-delà de 852 500 euros de capital transmis à un même bénéficiaire. L'assiette est constituée du capital, primes et produits capitalisés compris.
Sous le régime de l'article 757 B, l'abattement tombe à 30 500 euros, non pas par bénéficiaire mais pour l'ensemble d'entre eux, à répartir au prorata de leurs parts. La fraction excédentaire est ajoutée à l'actif successoral et supporte les droits de succession au taux applicable au lien de parenté du bénéficiaire. L'assiette ne comprend en revanche que les primes : les produits capitalisés sur les versements postérieurs à 70 ans échappent à toute taxation, ce qui constitue la seule contrepartie favorable de ce régime.
Ce que permet réellement l'article 990 I du CGI
Trois caractéristiques du régime des versements antérieurs à 70 ans sont fréquemment sous-estimées. La première est que l'abattement est individuel : il se multiplie par le nombre de bénéficiaires désignés, sans plafond global. Un couple qui a désigné deux enfants sur ses contrats respectifs ouvre ainsi quatre abattements, soit 610 000 euros transmis hors de tout prélèvement.
La deuxième est que le prélèvement de 20 % n'est pas un droit de succession. Il s'agit d'un prélèvement autonome, assis sur les capitaux décès et dû par le bénéficiaire. Il ne consomme donc pas les abattements de droit commun : un enfant peut recevoir 152 500 euros au titre d'un contrat et bénéficier, par ailleurs et intégralement, de l'abattement de 100 000 euros applicable à la succession de son parent en ligne directe, sans que les deux dispositifs interfèrent. C'est cette superposition, et non le seul montant de l'abattement, qui fait la puissance de l'enveloppe.
La troisième est que le taux est indifférent au lien de parenté. Un neveu, un filleul, un partenaire non marié ou un tiers désigné bénéficiaire reçoivent les capitaux issus de primes versées avant 70 ans au même taux de 20 % qu'un enfant, là où une transmission par voie successorale les exposerait à des taux de 55 % ou 60 %. Le conjoint survivant et le partenaire lié par un pacte civil de solidarité sont pour leur part exonérés, quelle que soit la date des versements, ce qui a une conséquence pratique développée plus loin.
L'effet de bascule, chiffré
Deux illustrations suffisent à mesurer l'enjeu. Un capital de 500 000 euros transmis à un enfant unique, issu de primes versées avant 70 ans, supporte un prélèvement sur 347 500 euros après abattement, soit 69 500 euros, pour un taux effectif d'environ 14 %. Le même capital, issu de primes versées après 70 ans à hauteur de 400 000 euros et de 100 000 euros de produits capitalisés, ne bénéficie que de l'abattement global de 30 500 euros et vient s'ajouter à l'actif successoral, où il sera taxé selon le barème applicable en ligne directe, au-delà de l'abattement de 100 000 euros s'il n'a pas déjà été consommé. Un cas complet de transmission de 1,2 million d'euros à des enfants est détaillé dans notre exemple concret d'assurance-vie et de succession.
Le contraste devient spectaculaire lorsque le bénéficiaire n'est pas un héritier en ligne directe. Le même capital de 500 000 euros transmis à un neveu supporte 69 500 euros de prélèvement si les primes ont été versées avant 70 ans. Issu de primes versées après 70 ans, il relève des droits de succession au taux de 55 % applicable aux neveux et nièces, soit un montant d'impôt de l'ordre de 200 000 euros. Ces ordres de grandeur, qui varient selon la structure du contrat et la situation personnelle des bénéficiaires, doivent être recalculés au cas par cas, mais l'écart de traitement ne dépend d'aucune hypothèse : il découle de la seule date des versements. Notre simulateur de droits de succession permet d'en mesurer l'ordre de grandeur sur une situation donnée.

Les bénéfices d'un contrat alimenté avant 70 ans
Un abattement par bénéficiaire, et non par foyer
Le premier bénéfice est arithmétique et se travaille en amont. Puisque l'abattement s'apprécie par bénéficiaire, l'élargissement du cercle des bénéficiaires augmente mécaniquement la fraction transmise sans prélèvement. Désigner deux enfants et trois petits-enfants sur un même contrat ouvre cinq abattements, soit 762 500 euros, sans que la répartition retenue entre eux ait à être égalitaire. Un investisseur qui souhaite gratifier une génération intermédiaire tout en organisant un saut de génération partiel dispose ici d'un outil que la seule mécanique successorale ne lui offre pas avec la même souplesse.
Cette logique appelle une précaution de rédaction. La clause bénéficiaire doit prévoir un ordre de dévolution et des bénéficiaires de second rang, faute de quoi la part d'un bénéficiaire prédécédé peut se retrouver réintégrée à la succession et perdre le bénéfice du régime. La formule employée, la représentation ou non des descendants, et la désignation nominative ou générique déterminent le nombre effectif d'abattements disponibles le jour du dénouement.
Un prélèvement forfaitaire à la place du barème successoral
Le deuxième bénéfice est celui de l'aplatissement du taux. Le régime des versements antérieurs à 70 ans transforme une fiscalité progressive, qui atteint 45 % en ligne directe sur les tranches supérieures et 55 % ou 60 % en dehors, en un prélèvement forfaitaire de 20 %, puis de 31,25 % sur la fraction excédant 852 500 euros par bénéficiaire. Pour un patrimoine significatif transmis en ligne directe, cet écrasement du taux marginal constitue l'essentiel de l'avantage, bien au-delà du montant de l'abattement lui-même.
Pour les configurations familiales qui sortent du schéma classique, familles recomposées, couples non mariés, transmissions à des collatéraux ou à un tiers, l'écart n'est plus une question d'optimisation de tranche mais de faisabilité : c'est souvent la seule voie qui permette de transmettre une somme substantielle sans que l'impôt n'absorbe plus de la moitié du capital.
Des capitaux transmis hors succession
Le troisième bénéfice est juridique avant d'être fiscal. Le capital versé à un bénéficiaire déterminé ne fait pas partie de la succession de l'assuré. Il n'entre donc pas dans l'indivision successorale, n'est pas soumis au partage, et échappe en principe aux règles de la réserve héréditaire. L'assuré retrouve ainsi une liberté de désignation que le droit des successions lui refuse, sous la réserve du caractère manifestement exagéré des primes évoqué plus loin.
Cette caractéristique produit deux effets pratiques. Les bénéficiaires perçoivent les capitaux directement de l'assureur, sans attendre le règlement de la succession, ce qui apporte une liquidité immédiate au moment où des droits de succession doivent précisément être acquittés sur le reste du patrimoine. Et la désignation peut être modifiée à tout moment par l'assuré, tant que le bénéficiaire n'a pas accepté le bénéfice du contrat, ce qui confère à l'outil une réversibilité que la donation ne possède pas.
Le temps de capitalisation : le bénéfice le moins visible
Le quatrième bénéfice est celui que l'effet de seuil dissimule. Sous le régime des versements antérieurs à 70 ans, l'assiette du prélèvement comprend les produits capitalisés. Il pourrait sembler que le report des versements soit fiscalement neutre, voire favorable puisque les produits postérieurs à 70 ans sont exonérés. Le raisonnement est faux dans la très grande majorité des cas, pour deux raisons.
D'abord parce que l'abattement de 152 500 euros par bénéficiaire absorbe, dans la plupart des configurations, non seulement les primes mais aussi une part importante des produits. Ensuite parce que le taux de 20 % appliqué à l'ensemble reste inférieur au taux marginal des droits de succession appliqué aux seules primes sous le régime des versements postérieurs. Un versement effectué à cinquante-cinq ans loge quinze années de capitalisation sous le régime le plus favorable, et cette antériorité ne se rattrape pas. À cela s'ajoute l'antériorité fiscale du contrat, qui commande le régime des rachats et dont le décompte de huit ans court à compter de la souscription, non du versement.
Les leviers à activer tant que la fenêtre est ouverte
Cartographier et dater ses versements
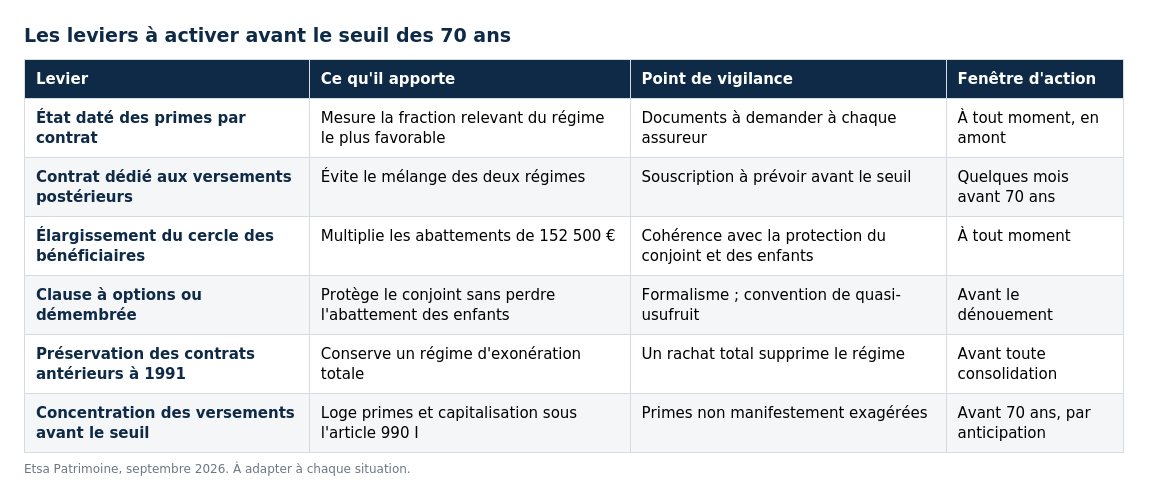
La première diligence est documentaire. Un investisseur qui détient plusieurs contrats, souscrits à des époques différentes et parfois auprès de plusieurs assureurs, doit disposer d'un état daté des primes versées, contrat par contrat. Cette cartographie conditionne tout le reste : elle détermine le volume de capital qui bénéficiera du régime le plus favorable, identifie les contrats dont l'antériorité mérite d'être préservée, et révèle les mélanges à éviter.
Le mélange en question est fréquent. Un contrat alimenté avant puis après 70 ans relève des deux régimes, avec une ventilation opérée par l'assureur mais une lisibilité dégradée pour les bénéficiaires, qui doivent déclarer séparément chaque fraction. La pratique consiste à ouvrir, à l'approche du seuil, un contrat distinct destiné aux versements postérieurs, avec sa propre clause bénéficiaire adaptée à la logique de l'abattement global de 30 500 euros. Les contrats alimentés avant 70 ans restent alors dédiés au régime de l'article 990 I, sans intervention ultérieure.
Répartir les bénéficiaires et travailler la clause
Le deuxième levier est la clause bénéficiaire, et il se travaille au moins autant que l'allocation financière. Trois points méritent un examen systématique. La désignation du conjoint ou du partenaire de PACS pour la totalité des capitaux, d'abord : ce bénéficiaire étant exonéré, l'abattement de 152 500 euros dont il dispose est perdu pour la famille. Selon la configuration, une désignation partagée, une clause à options laissant au conjoint survivant le choix de sa quotité, ou une clause démembrée conduisent à un résultat sensiblement différent.
La clause bénéficiaire démembrée, précisément, attribue l'usufruit des capitaux au conjoint survivant et la nue-propriété aux enfants. L'abattement de 152 500 euros est alors réparti entre l'usufruitier et les nus-propriétaires selon les valeurs respectives de leurs droits, déterminées par le barème fiscal en fonction de l'âge de l'usufruitier. Elle protège le conjoint, qui dispose des sommes dans le cadre d'une convention de quasi-usufruit, tout en transmettant aux enfants sans droits au second décès. Sa rédaction et le sort des sommes au décès de l'usufruitier exigent un formalisme précis, faute de quoi le bénéfice attendu se retourne.
Le troisième point est l'inclusion des petits-enfants, qui multiplie les abattements et permet un saut de génération partiel, à doser en cohérence avec la protection des enfants eux-mêmes.
Préserver l'antériorité des contrats anciens
Certains contrats conservent un régime historique qu'il serait dommage de perdre par inadvertance. Les contrats souscrits avant le 20 novembre 1991 transmettent les capitaux correspondant aux primes versées avant le 13 octobre 1998 en exonération totale, sans considération de montant ni d'âge au versement. Pour les contrats souscrits à compter de cette date, les primes versées avant le 13 octobre 1998 et avant le soixante-dixième anniversaire de l'assuré bénéficient également d'une exonération totale.
La conséquence est pratique : un vieux contrat aux frais élevés ou à l'univers d'investissement daté peut porter une valeur fiscale très supérieure à son intérêt financier apparent. Un rachat total le clôt définitivement et fait disparaître ce régime. Avant toute décision de transfert ou de consolidation, la vérification de la date de souscription et de l'historique des versements est impérative.
Arbitrer entre prime, donation et liquidité
Le dernier levier consiste à situer le versement dans une stratégie d'ensemble, car l'euro placé sur un contrat avant 70 ans n'est pas disponible pour un autre usage. La donation en pleine propriété ou en nue-propriété, la souscription d'un contrat par un enfant alimenté par une donation préalable, ou le maintien d'une réserve de liquidité répondent à des objectifs différents et se cumulent souvent mieux qu'ils ne se substituent. L'arbitrage dépend de trois paramètres : le besoin de revenus de l'assuré, le degré de contrôle qu'il souhaite conserver sur les sommes, et l'écart entre son âge et le seuil des 70 ans.
{{cta-CLAUSECAV="/cta"}}
Un bénéfice qui ne se limite pas à la transmission
La fiscalité des rachats, avantage propre à l'enveloppe
Le débat sur le seuil des 70 ans fait parfois oublier que l'assurance-vie produit l'essentiel de son effet du vivant de l'assuré. Aucune imposition n'est due tant qu'aucun rachat n'est effectué : les arbitrages entre supports, y compris le passage d'une poche actions à un fonds en euros, s'opèrent sans frottement fiscal, ce qu'un compte-titres ne permet pas.
Lors d'un rachat, seule la fraction de produits comprise dans le retrait est imposable. Avant huit ans de détention, elle supporte le prélèvement forfaitaire unique, soit 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Après huit ans, les produits correspondant aux primes nettes n'excédant pas 150 000 euros, tous contrats confondus, sont imposés au taux réduit de 7,5 %, le solde restant à 12,8 %, et un abattement annuel de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple s'applique préalablement. L'option pour le barème progressif reste ouverte et mérite d'être chiffrée lorsque le taux marginal est faible. L'ensemble de ces règles est repris dans notre tableau complet de la fiscalité de l'assurance-vie en 2026.
Un point mérite d'être relevé pour 2026 : les prélèvements sociaux applicables aux produits d'assurance-vie sont demeurés à 17,2 %, alors que le taux de droit commun des revenus du patrimoine a été porté à 18,6 %. L'écart, modeste en apparence, constitue un avantage supplémentaire de l'enveloppe qu'il convient de vérifier à la date de lecture, cette matière étant régulièrement remaniée.
Le pilotage des revenus et la préparation de la retraite
Le régime des rachats partiels permet de construire des revenus complémentaires dont seule la part de produits est imposée, ce qui aboutit à un taux effectif faible pendant plusieurs années. Pour un investisseur qui approche la cessation d'activité, cette caractéristique fait de l'assurance-vie un complément naturel du plan d'épargne retraite : le premier apporte la souplesse et une fiscalité de sortie légère, le second une déduction à l'entrée en contrepartie d'un blocage. Le seuil des 70 ans joue d'ailleurs aussi de ce côté : depuis le 1er janvier 2026, les versements effectués sur un PER à partir de 70 ans ne sont plus déductibles du revenu imposable, ce qui renforce l'intérêt de l'assurance-vie pour l'épargne constituée au-delà de cet âge. La combinaison des deux se raisonne à partir de la tranche marginale attendue pendant la vie active puis à la retraite. Nous détaillons cet arbitrage dans PER ou assurance-vie : quel placement privilégier.
Limites et pièges à connaître
Le premier piège est celui des primes manifestement exagérées, notion précisée par les grandes jurisprudences de l'assurance-vie. Le Code des assurances permet aux héritiers réservataires de faire réintégrer à la succession les primes qui, au regard de l'âge, des revenus, du patrimoine et de la situation familiale de l'assuré au moment du versement, apparaissent disproportionnées et dépourvues d'utilité pour lui. Le caractère exagéré s'apprécie au jour de chaque versement, non au décès, ce qui renforce l'intérêt de versements échelonnés et proportionnés plutôt que d'un apport massif tardif. Un investisseur qui placerait la quasi-totalité de son patrimoine sur un contrat au profit d'un tiers s'exposerait à une contestation.
Le deuxième est l'acceptation du bénéfice. Dès lors qu'un bénéficiaire désigné a accepté le bénéfice du contrat dans les formes requises, l'assuré ne peut plus modifier la clause sans son accord et voit sa faculté de rachat subordonnée à ce même accord. La réversibilité de l'outil, qui constitue l'un de ses atouts, disparaît alors.
Le troisième concerne l'impôt sur la fortune immobilière. Les unités de compte investies en supports immobiliers, sociétés civiles de placement immobilier ou organismes de placement collectif immobilier, entrent dans l'assiette de l'IFI à hauteur de la fraction représentative d'actifs immobiliers. Une allocation construite sans tenir compte de cette règle peut faire franchir le seuil d'assujettissement sans que le souscripteur l'ait anticipé.
Le quatrième est le risque réglementaire, qu'il serait malhonnête de passer sous silence. Le régime successoral de l'assurance-vie a été discuté à plusieurs reprises lors des débats budgétaires récents, sans que le texte applicable ait été modifié : les abattements de 152 500 euros et de 30 500 euros et les taux de 20 % et 31,25 % demeurent en vigueur pour les décès survenant en 2026. Cette stabilité n'est pas une garantie de permanence. Elle plaide au contraire pour utiliser le cadre actuel tant qu'il existe, et pour éviter de fonder une stratégie sur l'hypothèse d'un régime inchangé pendant trente ans.
Le cinquième, enfin, est de nature financière et non fiscale. La qualité de l'assureur, la structure de frais du contrat, l'étendue réelle de l'univers d'investissement et la liberté d'arbitrage déterminent la performance nette, laquelle pèse davantage sur le capital transmis, au terme de vingt ans, que le différentiel de prélèvement au dénouement. Un contrat fiscalement bien positionné mais financièrement médiocre reste un mauvais contrat.
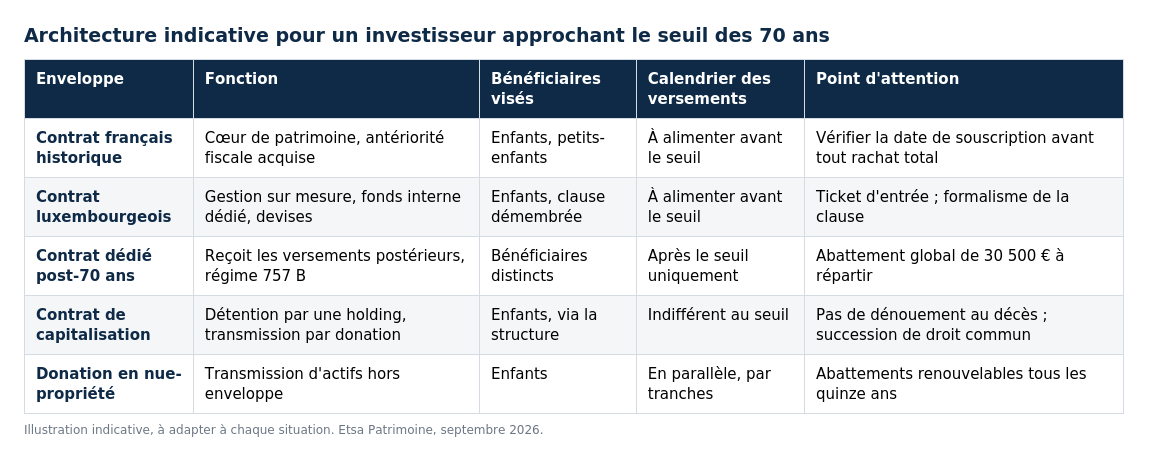
Pour un investisseur qui approche le seuil, l'architecture la plus lisible répartit les fonctions entre plusieurs enveloppes :
- Contrat français historique : cœur de patrimoine à l'antériorité fiscale acquise, à alimenter avant le seuil au profit des enfants et petits-enfants ; vérifier la date de souscription avant tout rachat total.
- Contrat luxembourgeois : gestion sur mesure, fonds interne dédié et devises, à alimenter avant le seuil, souvent avec une clause démembrée ; ticket d'entrée et formalisme de la clause à anticiper.
- Contrat dédié aux versements après 70 ans : reçoit les primes relevant de l'article 757 B, avec des bénéficiaires distincts et l'abattement global de 30 500 euros à répartir.
- Contrat de capitalisation : indifférent au seuil, il peut être détenu par une holding ou transmis par donation ; il ne se dénoue pas au décès et suit la succession de droit commun.
- Donation en nue-propriété : transmission d'actifs hors enveloppe, en parallèle et par tranches, sur des abattements renouvelables tous les quinze ans.
{{cta-CAV70ANS="/cta"}}
L'avis d'Etsa
Notre conviction est que le seuil des 70 ans est moins une date qu'un compte à rebours, et qu'il doit être traité comme tel dans un plan patrimonial. La difficulté n'est presque jamais l'ignorance de l'abattement de 152 500 euros : elle tient à sa découverte trop tardive, ou au temps laissé travailler contre soi en conservant sur des comptes bancaires des liquidités dont la vocation était précisément de rejoindre un contrat avant le seuil.
Nous plaidons donc pour une approche en trois temps, dans cet ordre. L'inventaire d'abord : combien de contrats, ouverts quand, alimentés à quelle date, au profit de qui, et quelle fraction du patrimoine financier relève déjà du régime le plus favorable. La clause bénéficiaire ensuite, qui est le seul document de tout un dossier patrimonial dont la réécriture coûte quelques minutes et peut modifier le résultat de plusieurs centaines de milliers d'euros. L'allocation financière enfin, qui détermine la performance du capital et donc, in fine, le montant transmis.
Nous sommes en revanche réservés sur deux réflexes fréquents. Le premier consiste à concentrer un apport massif juste avant l'anniversaire, ce qui expose au grief de primes manifestement exagérées et prive l'investisseur des années de capitalisation qui font l'essentiel de l'avantage : mieux vaut alimenter tôt et régulièrement. Le second consiste à traiter le passage des 70 ans comme la fin de l'histoire, comme nous l'expliquons dans que faire de son assurance-vie après 70 ans. Le régime de l'article 757 B conserve un intérêt réel, puisque les produits capitalisés y sont exonérés et que l'abattement de 30 500 euros reste à prendre, et l'enveloppe garde toute sa valeur pour la gestion des revenus et la souplesse des arbitrages. Le contrat ne devient jamais inutile ; il change simplement de fonction.
{{cta-echange="/cta"}}
Conclusion
L'assurance-vie avant 70 ans repose sur un mécanisme simple dans son principe et décisif dans ses effets. Les capitaux correspondant aux primes versées avant le soixante-dixième anniversaire de l'assuré bénéficient d'un abattement de 152 500 euros par bénéficiaire, tous contrats confondus, puis d'un prélèvement forfaitaire de 20 % sur les 700 000 euros suivants et de 31,25 % au-delà, indépendamment du lien de parenté. Les primes versées après ce seuil n'ouvrent droit qu'à un abattement global de 30 500 euros pour l'ensemble des bénéficiaires et sont ajoutées à l'actif successoral, où elles supportent les droits de succession, seuls les produits capitalisés étant exonérés.
Les bénéfices d'un versement antérieur au seuil sont donc au nombre de quatre : la multiplication de l'abattement par le nombre de bénéficiaires, le remplacement du barème successoral par un taux forfaitaire, la transmission hors succession avec la liberté de désignation qui l'accompagne, et le logement de plusieurs années de capitalisation sous le régime le plus favorable. Ils se travaillent par un inventaire daté des primes, une clause bénéficiaire rédigée avec précision, la préservation des contrats anciens porteurs d'un régime dérogatoire, et l'ouverture d'un contrat distinct pour les versements postérieurs au seuil. Les limites sont connues et gérables : primes manifestement exagérées, irrévocabilité en cas d'acceptation du bénéfice, exposition des supports immobiliers à l'impôt sur la fortune immobilière, et instabilité possible du cadre fiscal.
Le cabinet Etsa Patrimoine se tient à votre disposition pour établir l'état daté de vos versements contrat par contrat, chiffrer la fiscalité qui s'appliquerait aujourd'hui à chacun de vos bénéficiaires et réécrire vos clauses bénéficiaires avant que le seuil des 70 ans ne referme la fenêtre.
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé. Les règles fiscales mentionnées sont celles applicables à la date de rédaction (24 septembre 2026) et sont susceptibles d'évoluer. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine.


