
L'investissement responsable est désormais encadré à chaque étape du conseil : le conseiller recueille les préférences en matière de durabilité de son client, les contrats d'assurance-vie référencent des supports labellisés et les gestions pilotées intègrent une part minimale de non coté. Reste à déterminer comment l'intégrer dans un patrimoine, à quel niveau d'exigence et au prix de quels arbitrages.
Cet article s'adresse à l'investisseur qui détient un patrimoine financier structuré et souhaite y intégrer une dimension durable sans dégrader la cohérence de son allocation. Il clarifie les notions, le cadre réglementaire, la mise en œuvre enveloppe par enveloppe, la fiscalité et les pièges les plus fréquents.
Ce que recouvre l'investissement responsable, et ce qu'il ne recouvre pas
ESG, ISR, investissement durable : trois réalités distinctes
Les critères ESG (environnementaux, sociaux et de gouvernance) forment une grille d'analyse extra-financière : intensité carbone, qualité du dialogue social, indépendance du conseil, exposition aux controverses. Leur intégration relève d'abord de la gestion du risque. L'investissement socialement responsable (ISR) fait de ces critères un élément contraignant de la construction du portefeuille. L'investissement durable, au sens réglementaire, suppose en outre un objectif de durabilité assigné au produit, mesuré et publié. Un fonds peut donc être rigoureux dans son analyse ESG et détenir, en toute cohérence avec son prospectus, des émetteurs dont l'activité n'a rien de durable.
Quatre approches de gestion, quatre promesses différentes
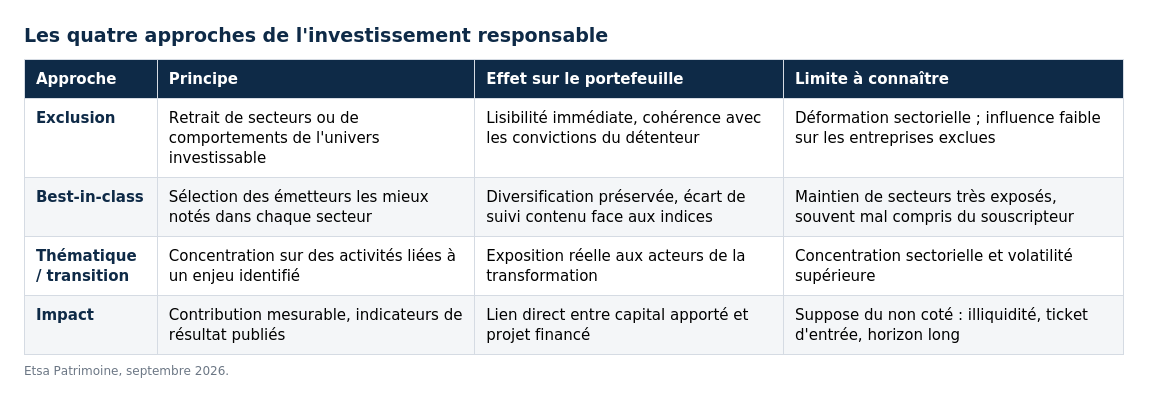
Le filtrage d'exclusion retire certains secteurs de l'univers investissable (charbon, armes controversées, tabac) : il est lisible, mais modifie la structure sectorielle sans nécessairement influencer les entreprises. La sélection best-in-class conserve tous les secteurs et retient les émetteurs les mieux notés dans chacun : elle limite l'écart avec les indices, mais peut conduire à détenir le « moins mauvais élève » d'un secteur exposé.
L'approche thématique concentre le portefeuille sur un enjeu identifié (énergies renouvelables, eau, efficacité des bâtiments), au prix d'une concentration et d'une volatilité supérieures. L'investissement d'impact, enfin, vise une contribution mesurable par des indicateurs de résultat ; il suppose en pratique une part de non coté, seule configuration où le capital finance directement un projet identifié.
Ce que la finance durable ne promet pas
Elle ne promet ni surcroît de rendement automatique, ni avantage fiscal propre. L'intégration de critères extra-financiers modifie le couple rendement-risque dans un sens qui dépend du cycle, du secteur et de la méthode : elle réduit certains risques de long terme et en crée d'autres. Et un fonds labellisé subit, dans une même enveloppe, exactement la même fiscalité qu'un fonds classique. Choisir une allocation durable est un choix d'exposition et de conviction, pas un levier de performance ni de gestion fiscale.
Le cadre réglementaire à maîtriser avant d'arbitrer
SFDR et labels : ce que garantit chaque repère
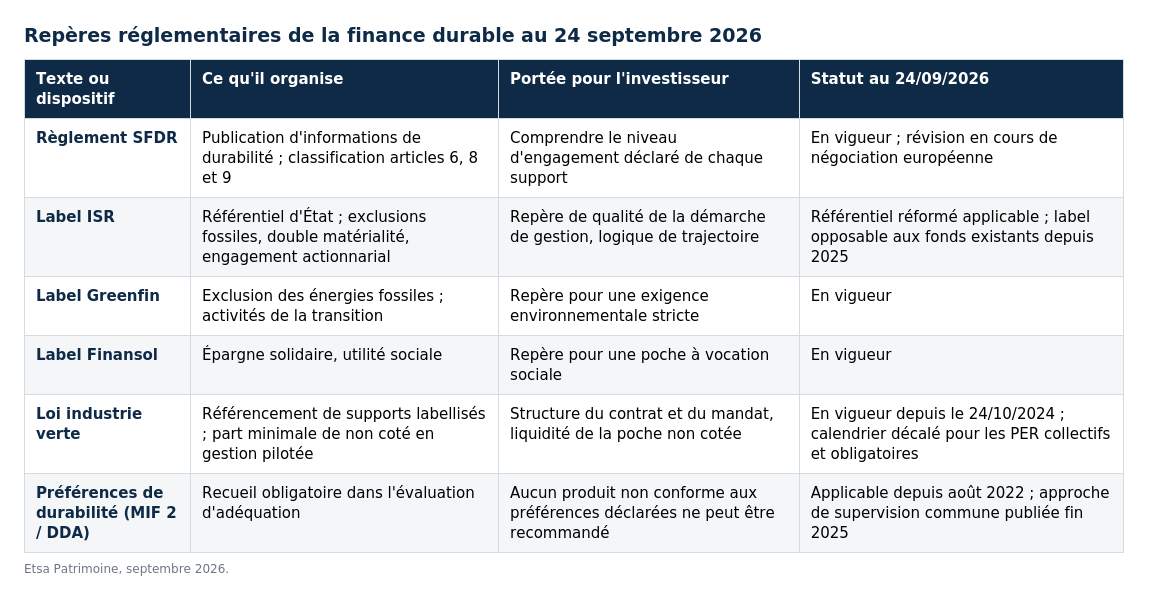
Le règlement SFDR organise depuis 2021 la transparence des produits financiers : article 6 (aucune caractéristique durable promue), article 8 (caractéristiques environnementales ou sociales promues) et article 9 (objectif d'investissement durable). Ces catégories ont été utilisées comme des labels, ce qu'elles ne sont pas : elles signalent un engagement déclaré, non une qualité vérifiée par un tiers. La proposition de révision publiée par la Commission européenne le 20 novembre 2025 remplace les régimes actuels par trois catégories (transition, ESG de base, durable), chacune assortie d'un seuil d'investissement de 70 % et d'exclusions communes. Le Conseil a arrêté sa position en juin 2026 et la commission ECON du Parlement européen la sienne en septembre 2026 ; les trilogues s'ouvrent et le nouveau régime ne devrait pas s'appliquer avant 2029.
Le label ISR, délivré par des certificateurs indépendants sur un référentiel d'État, a été durci par la réforme applicable depuis mars 2024 et opposable aux fonds déjà labellisés depuis le 1er janvier 2025 : exclusion du charbon, des hydrocarbures non conventionnels et des entreprises lançant de nouveaux projets d'hydrocarbures, principe de double matérialité, encadrement renforcé de l'engagement actionnarial. Un groupe pétrolier sans nouveau projet et doté d'un plan de transition crédible peut toutefois rester éligible : c'est un label de trajectoire, pas d'exclusion totale des fossiles.
Le label Greenfin (label France finance verte) exclut par construction la filière fossile et vise le financement de la transition écologique. Finansol distingue l'épargne solidaire, CIES l'épargne salariale et retraite collective. Ces référentiels répondent à des intentions différentes : choisir entre eux est déjà une décision d'allocation.
Loi industrie verte : ce qui a changé dans les contrats
La loi relative à l'industrie verte du 23 octobre 2023, applicable depuis le 24 octobre 2024, a inscrit la finance durable dans l'architecture des contrats. Elle conforte l'obligation, issue de la loi Pacte, de référencer des unités de compte labellisées. Elle impose aux gestions pilotées profilées une part minimale d'actifs non cotés : 4 % de l'allocation pour un profil équilibré, 8 % pour un profil dynamique, les profils prudents n'étant pas concernés. Les PER sont soumis à une logique voisine, avec des fourchettes propres. Un investisseur en gestion pilotée détient donc désormais, par construction, une poche peu liquide : elle doit être cohérente avec son horizon, faute de quoi la gestion libre ou un mandat distinct s'imposent.
Vos préférences en matière de durabilité : une obligation du conseiller
Depuis le 2 août 2022, le droit européen (règlements délégués (UE) 2021/1253 pour le conseil en investissement et 2021/1257 pour la distribution d'assurance) impose d'intégrer les préférences en matière de durabilité dans l'évaluation de l'adéquation du conseil. Elles portent sur trois critères : une part minimale alignée sur la taxonomie européenne, une part minimale d'investissements durables au sens SFDR et la prise en compte des principales incidences négatives. Aucun produit non conforme aux préférences exprimées ne peut être recommandé ; si aucun support ne les satisfait, le conseiller doit le dire et documenter l'éventuelle adaptation. Un questionnaire expédié en une case à cocher est le signe d'un parcours de conseil incomplet.
{{cta-STRATINVEST="/cta"}}
Traduire une conviction en allocation : enveloppe par enveloppe
Assurance-vie et contrat de capitalisation : le socle
L'assurance-vie reste l'enveloppe la plus opérante : elle permet d'arbitrer entre supports sans friction fiscale. Trois voies coexistent : la gestion libre (unités de compte labellisées, fonds thématiques, immobilier responsable), qui exige un suivi réel ; le mandat dédié à une approche durable, le plus lisible pour qui ne souhaite pas arbitrer lui-même ; la gestion pilotée profilée, qui intègre par construction les obligations décrites plus haut.
Le fonds en euros est rarement interrogé sous cet angle : investi majoritairement en obligations, sa composition détaillée échappe au souscripteur, qui y exerce le moins de contrôle extra-financier. Pour les patrimoines importants, le fonds interne dédié d'un contrat d'assurance-vie luxembourgeois permet d'écrire un mandat sur mesure intégrant des exclusions nominatives et des supports non cotés, avec une latitude généralement plus large que sur la plupart des contrats français.
Compte-titres et PEA : attention aux biais de construction
Les fonds indiciels cotés à filtre extra-financier offrent un accès peu coûteux aux marchés, mais l'exclusion de l'énergie et de certaines industries lourdes, combinée à la surpondération mécanique de la technologie et de la santé, crée un écart de suivi sensible avec les grands indices. Il doit être connu et accepté en amont. Par ailleurs, l'intitulé d'un fonds ne renseigne pas sur sa méthode : seuls le document d'information et l'annexe de durabilité du prospectus permettent de savoir si l'on achète une exclusion, une sélection best-in-class ou une thématique.
SCPI et immobilier : le label ISR immobilier et le risque de décote
En immobilier, la performance environnementale conditionne désormais la valeur et la liquidité de l'actif. Les obligations de réduction des consommations des bâtiments tertiaires et les restrictions de mise en location des logements les moins performants creusent l'écart entre actifs conformes et actifs à rénover : un immeuble non aligné porte un coût de travaux futur, un risque de vacance et une décote à la revente.
Les SCPI labellisées formalisent une trajectoire d'amélioration du parc, un plan de travaux et des indicateurs suivis. Le label ne garantit ni le rendement ni la valeur des parts, mais réduit le risque d'acquérir un parc dont la mise aux normes n'est pas provisionnée. C'est le positionnement d'une SCPI européenne positionnée sur la transition des bâtiments, ou d'une SCPI revendiquant une approche socialement responsable.
Private equity et dette privée : la poche d'impact au sens strict
C'est dans le non coté que le lien entre capital apporté et projet financé est le plus direct. Un fonds de private equity orienté vers la décarbonation industrielle finance des entreprises identifiées, avec des indicateurs de résultat mesurables ; la dette privée et les fonds d'infrastructure remplissent la même fonction avec des revenus plus réguliers. D'autres véhicules illustrent cette logique : un programme de co-investissement à impact environnemental, un fonds d'infrastructures vertes ou un fonds dédié au recyclage urbain.
La contrepartie doit être acceptée sans ambiguïté : illiquidité sur six à dix ans, appels de fonds échelonnés, forte dispersion des performances entre gérants, ticket d'entrée élevé. Pour un dirigeant en report d'imposition après un apport-cession, certains fonds constituent en outre un remploi éligible. Loger cette poche en assurance-vie est possible sous conditions, dans le cadre des véhicules réglementés éligibles (FCPR, FPCI, ELTIF notamment), comme nous l'expliquons dans private equity en assurance-vie : avantages et contraintes.
{{cta-DETTEPRIVEE="/cta"}}
Plan d'épargne retraite et allocation d'ensemble
Le plan d'épargne retraite combine déduction des versements, dans la limite des plafonds, et fléchage vers le non coté en gestion pilotée. Son intérêt dépend de l'écart entre la tranche marginale d'imposition à l'entrée et celle attendue à la sortie, et suppose d'accepter le blocage jusqu'à la retraite.
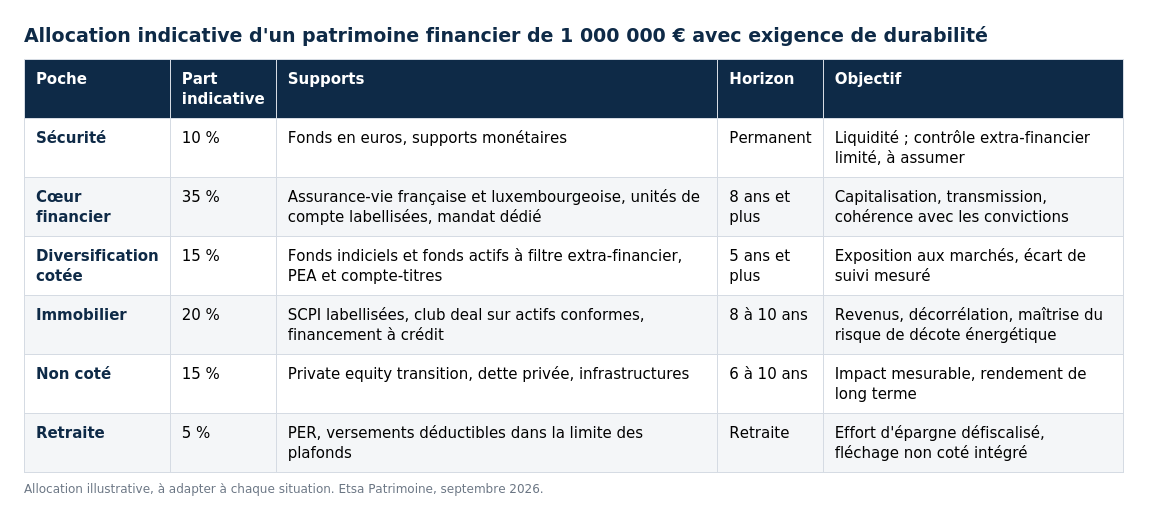
À titre purement illustratif, et hors de toute situation individuelle, un patrimoine financier de 1 000 000 € construit avec une exigence de durabilité affirmée pourrait se répartir ainsi :
- Sécurité, environ 10 % : fonds en euros et supports monétaires, pour la liquidité, avec un contrôle extra-financier limité qu'il faut assumer.
- Cœur financier, environ 35 % : assurance-vie française et luxembourgeoise, unités de compte labellisées et mandat dédié, sur un horizon de huit ans et plus.
- Diversification cotée, environ 15 % : fonds indiciels et fonds actifs à filtre extra-financier, en PEA et compte-titres, avec un écart de suivi mesuré.
- Immobilier, environ 20 % : SCPI labellisées et club deals sur actifs conformes, pour les revenus et la maîtrise du risque de décote énergétique.
- Non coté, environ 15 % : private equity de transition, dette privée et infrastructures, sur six à dix ans, pour un impact mesurable.
- Retraite, environ 5 % : PER, versements déductibles dans la limite des plafonds, avec le fléchage vers le non coté déjà intégré.
{{cta-investPE="/cta"}}
Fiscalité de l'investissement responsable : ce que l'ISR change, et ce qu'il ne change pas
Aucune fiscalité propre au label
Le caractère labellisé d'un support ne modifie pas son traitement fiscal. Hors enveloppe, les revenus et plus-values mobiliers relèvent du prélèvement forfaitaire unique : 12,8 % d'impôt sur le revenu et, depuis la LFSS pour 2026, 18,6 % de prélèvements sociaux, soit 31,4 %, sauf option pour le barème. Les produits d'assurance-vie et de capitalisation restent en revanche soumis à 17,2 % de prélèvements sociaux, avec le régime propre à l'enveloppe, plus favorable après huit ans. Le choix de l'enveloppe pèse bien davantage que celui du support.
Les dispositifs adossés au financement de la transition
Certains dispositifs se combinent naturellement avec une intention durable. La souscription au capital de PME ouvre droit à une réduction d'impôt sur le revenu dont le taux, les plafonds et la durée de conservation doivent être vérifiés à la date de souscription. Les groupements forestiers d'investissement ouvrent droit, selon le véhicule, à un avantage à l'impôt sur le revenu (crédit d'impôt DEFI Forêt ou réduction IR-PME) dont le taux, le plafond et la durée de conservation doivent être vérifiés à la date de souscription, et, pour la transmission, à une exonération de 75 % des droits de mutation à titre gratuit, sous engagement de gestion durable de trente ans et, pour les parts acquises à titre onéreux, sous condition de détention d'au moins deux ans, ainsi qu'à une exonération d'IFI à hauteur de 75 %, sous conditions. Les groupements fonciers agricoles n'offrent pas d'avantage à l'impôt sur le revenu, mais une exonération partielle des droits de transmission et de l'IFI, sous conditions.
Le report d'imposition de l'apport-cession impose enfin le remploi d'une fraction du produit de cession dans une activité économique ou des fonds éligibles, dans un délai et avec une durée de conservation déterminés. Ces paramètres ont été modifiés par la loi de finances pour 2026 et doivent être confirmés au cas par cas. Certains fonds éligibles sont dédiés à la transition énergétique, à l'image du fonds CVE Solar France.
Immobilier durable et impôt sur la fortune immobilière
L'exigence énergétique n'ouvre aucune exonération d'IFI. Elle agit indirectement : les travaux de rénovation sont, selon leur nature et le régime retenu, déductibles des revenus fonciers ou amortissables en location meublée, et un actif conforme préserve mieux sa valeur à la revente. La logique est patrimoniale avant d'être fiscale.
Les pièges d'un investissement responsable mal construit
L'empilement d'intentions sans méthode. Un fonds climat, un fonds solidaire, une SCPI labellisée et un ETF filtré, choisis isolément, produisent souvent une exposition sectorielle involontaire et des redondances. La cohérence se construit au niveau de l'allocation, pas du support.
La confusion entre exclusion et influence. Céder un titre ne change pas le comportement de l'émetteur. L'engagement actionnarial, c'est-à-dire le vote et le dialogue, est le levier réel : la politique de vote d'un gérant en dit souvent plus que sa liste d'exclusions.
La double couche de frais. Les gestions durables actives et thématiques sont plus chères que la gestion indicielle, et s'ajoutent aux frais de l'enveloppe. Sur quinze ans, un point de frais annuel absorbe une part significative du capital constitué.
L'absence de mesure et l'oubli du reste du patrimoine. Deux ou trois indicateurs suivis dans la durée valent mieux qu'un rapport de quarante pages. Et une exigence forte sur 15 % du patrimoine perd son sens si 60 % dort sur des supports dont la composition n'est pas connue.
L'avis d'Etsa
Notre conviction est que l'investissement responsable est d'abord une question de méthode, et que sa valeur pour un patrimoine ne se joue ni dans le choix d'un label ni dans l'adhésion à un récit. Elle se joue dans la capacité à formuler une intention précise, à la traduire en critères vérifiables, puis à la faire descendre jusqu'aux supports détenus, y compris ceux dont on parle le moins. Une allocation dont le cœur reste opaque et dont la marge affiche une exigence forte ne tient pas la promesse qu'elle se donne.
Nous abordons ces sujets dans l'ordre inverse de celui qui prévaut souvent. La première question n'est pas de savoir quel fonds durable souscrire, mais quelle est la structure de risque du patrimoine, quel est l'horizon de chaque poche et quelle part de l'épargne peut supporter un écart de comportement par rapport aux grands indices. La deuxième est celle de l'intention : exclure, sélectionner, financer une thématique ou produire un impact mesurable sont quatre décisions différentes, qui appellent quatre familles de supports différentes. La troisième seulement est celle du support, du gérant et des frais.
Dans ce cadre, deux poches nous paraissent porter l'essentiel de la valeur réelle. L'immobilier, parce que la performance énergétique y détermine désormais la valeur et la liquidité de l'actif, ce qui fait converger exigence environnementale et prudence patrimoniale. Et le non coté, parce qu'il est la seule classe d'actifs où le capital apporté finance directement un projet identifié, avec des indicateurs de résultat que l'on peut suivre. Les fonds de capital-investissement français positionnés sur le financement des entreprises technologiques et sur la décarbonation industrielle, accessibles par l'intermédiaire du cabinet, s'inscrivent précisément dans cette logique : soutenir le financement des entreprises françaises tout en construisant une poche de long terme cohérente avec le reste de l'allocation.
Nous sommes en revanche réservés sur deux pratiques répandues. La recherche d'un supplément de performance attribué à l'étiquette durable, d'abord, qui expose à une déception mécanique dès le retournement du cycle sectoriel. Et le recueil expéditif des préférences en matière de durabilité, ensuite, qui prive l'investisseur d'un arbitrage qui lui appartient et le conseiller d'une part de sa valeur ajoutée. Un questionnaire de durabilité bien conduit prend du temps : c'est le prix d'une allocation que son détenteur comprend et assume.
{{cta-echange="/cta"}}
Conclusion
L'investissement responsable ne se résume pas à un label. Il suppose de distinguer analyse ESG, démarche ISR et objectif durable, puis de choisir entre exclusion, best-in-class, thématique et impact. Le cadre réglementaire (label ISR réformé, loi industrie verte, révision de SFDR) structure désormais l'offre, mais la valeur se joue dans la mise en œuvre : assurance-vie comme socle, cotés avec un écart de suivi assumé, immobilier conforme, non coté pour l'impact au sens strict. Le label ne change rien à la fiscalité ; c'est la cohérence d'ensemble, mesurée par quelques indicateurs, qui fait la qualité d'une allocation durable.
Le cabinet Etsa Patrimoine se tient à votre disposition pour formaliser vos préférences en matière de durabilité, auditer la réalité extra-financière des supports que vous détenez déjà, et construire l'allocation qui traduit vos convictions sans dégrader le couple rendement-risque de votre patrimoine.
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé. Les règles réglementaires et fiscales mentionnées sont celles applicables à la date de mise à jour (25 septembre 2026) et sont susceptibles d'évoluer, en particulier au terme de la révision du règlement SFDR. Les investissements en unités de compte, SCPI et fonds non cotés présentent un risque de perte en capital et d'illiquidité ; les performances passées ne préjugent pas des performances futures. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine.


