
Le barème de l'usufruit fixé par l'article 669 du Code général des impôts est l'un des outils les plus utilisés de l'ingénierie patrimoniale française, et l'un des plus mal lus. Il détermine la répartition de la valeur d'un bien entre l'usufruit et la nue-propriété en fonction de l'âge de l'usufruitier, par tranches de dix ans. Présenté le plus souvent sous forme de tranches « 71 à 80 ans » puis « 81 à 90 ans », il peut laisser croire que la nue-propriété passe de 70 % à 80 % de la valeur du bien au quatre-vingtième anniversaire. Le texte raisonne pourtant en années révolues : la bascule n'intervient qu'au quatre-vingt-unième. Sur un patrimoine significatif, une date de signature mal calée sur ce seuil de 81 ans peut représenter plusieurs dizaines de milliers d'euros de droits.
Cet article précise ce que mesure ce barème, pourquoi la bascule se produit à quatre-vingt-un ans, quelles opérations en dépendent, et quel effet exact ce décalage produit sur une donation de nue-propriété, une vente de bien démembré ou un quasi-usufruit. Il s'adresse à un investisseur qui utilise ou envisage le démembrement de propriété et qui a besoin d'une lecture exacte du barème, non d'une approximation.
Ce que mesure le barème de l'article 669
Un barème fiscal, distinct de la valeur économique de l'usufruit
Le barème de l'article 669 est un outil d'assiette. Il sert à liquider les droits d'enregistrement et la taxe de publicité foncière sur les mutations portant sur un droit démembré, au premier rang desquelles les donations et les successions. Il repose sur une seule variable, l'âge de l'usufruitier au jour de l'opération, et ignore délibérément les paramètres qui déterminent la valeur économique réelle d'un usufruit : le rendement du bien, sa nature, le régime fiscal des revenus, l'espérance de vie individuelle de l'usufruitier.
Cette simplification est à double tranchant. Elle donne une sécurité juridique précieuse pour les donations, puisque l'administration et le contribuable appliquent la même grille sans débat d'évaluation. Elle produit en revanche des écarts parfois importants avec l'évaluation économique, laquelle reste la référence dans d'autres contextes : cession d'usufruit temporaire entre parties non liées, opérations impliquant une société, valorisation d'un usufruit sur des actifs à fort rendement. Utiliser le barème fiscal là où une évaluation économique est requise, ou l'inverse, est une erreur de méthode dont les conséquences peuvent être lourdes.
Le barème par tranches de dix ans
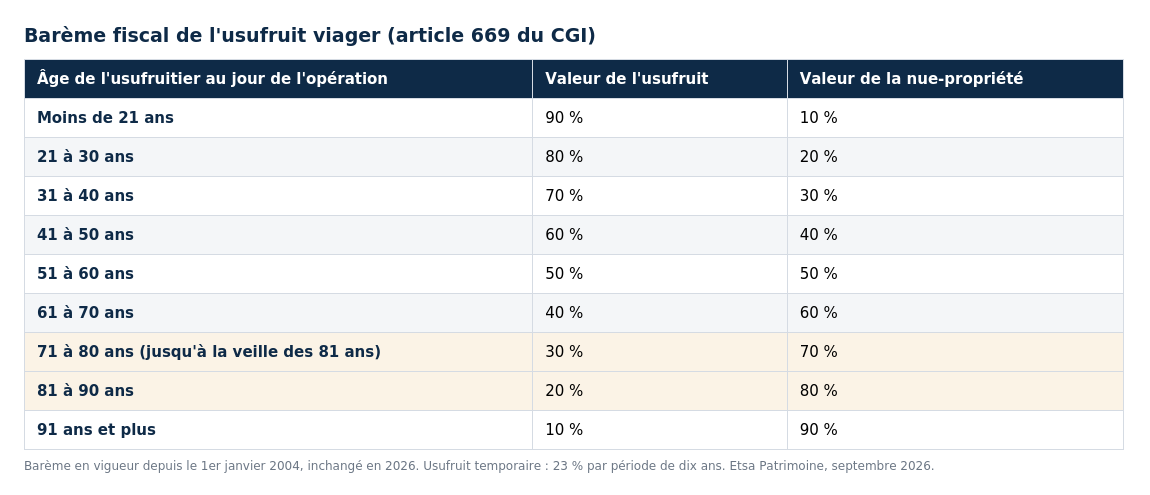
Le barème attribue à l'usufruit viager une fraction décroissante de la valeur du bien à mesure que l'usufruitier vieillit, la nue-propriété recueillant symétriquement le complément. Il est en vigueur dans sa forme actuelle depuis le 1er janvier 2004 et demeure inchangé à la date de rédaction de cet article :
- moins de 21 ans : usufruit 90 %, nue-propriété 10 % ;
- de 21 à 30 ans : usufruit 80 %, nue-propriété 20 % ;
- de 31 à 40 ans : usufruit 70 %, nue-propriété 30 % ;
- de 41 à 50 ans : usufruit 60 %, nue-propriété 40 % ;
- de 51 à 60 ans : usufruit 50 %, nue-propriété 50 % ;
- de 61 à 70 ans : usufruit 40 %, nue-propriété 60 % ;
- de 71 à 80 ans : usufruit 30 %, nue-propriété 70 % ;
- de 81 à 90 ans : usufruit 20 %, nue-propriété 80 % ;
- 91 ans et plus : usufruit 10 %, nue-propriété 90 %.
Comment calculer la valeur de l'usufruit et de la nue-propriété
Le calcul se fait en deux temps. On détermine d'abord la valeur en pleine propriété du bien au jour de l'opération, selon les règles d'évaluation habituelles. On applique ensuite le pourcentage correspondant à l'âge de l'usufruitier à cette même date. Pour un bien de 500 000 euros dont l'usufruitier a 66 ans, l'usufruit vaut 40 %, soit 200 000 euros, et la nue-propriété 60 %, soit 300 000 euros. C'est sur ces 300 000 euros, et non sur la valeur totale du bien, que sont calculés les droits d'une donation de nue-propriété, après application des abattements disponibles. Lorsque l'usufruit est constitué conjointement sur plusieurs têtes sans stipulation de parts, le bien est partagé fictivement en autant de parts que d'usufruitiers et le barème est appliqué à chacune selon l'âge de son titulaire.
L'usufruit temporaire et le droit d'usage et d'habitation
L'article 669 comporte une règle distincte pour l'usufruit constitué pour une durée fixe, dit usufruit temporaire. Sa valeur est fixée à 23 % de la valeur de la pleine propriété pour chaque période de dix ans, sans fraction et sans égard à l'âge de l'usufruitier : 23 % pour une durée de un à dix ans, 46 % de onze à vingt ans, 69 % de vingt et un à trente ans. L'administration admet que cette règle ne peut pas conduire à une valeur supérieure à celle de l'usufruit viager. Un usufruit consenti à une personne morale ne pouvant dépasser trente ans, sa valeur est plafonnée à 69 %. Cette règle sert notamment aux investissements en SCPI démembrées et aux cessions d'usufruit temporaire, dont le traitement fiscal obéit par ailleurs à des dispositions spécifiques.
Le droit d'usage et d'habitation, qui permet d'occuper un logement sans pouvoir le louer, est évalué pour les droits de mutation à titre gratuit à 60 % de la valeur de l'usufruit déterminée selon le barème. Pour un titulaire de 75 ans, il représente donc 18 % de la valeur du bien.
Où ce barème s'applique
Le barème fiscal sert à liquider les droits d'enregistrement et la taxe de publicité foncière sur toute mutation portant sur un droit démembré. Ses deux terrains d'application principaux sont les donations portant sur un droit démembré et les successions, lorsqu'un usufruit est légué ou lorsque le conjoint survivant opte pour l'usufruit de la totalité des biens. Il sert aussi de référence pratique, sans s'imposer, dans d'autres situations civiles : répartition du prix de vente d'un bien démembré, évaluation de l'usufruit lors d'un partage, conversion d'usufruit. Dans ces cas, le Code civil renvoie à la valeur respective des droits, que les parties peuvent fixer selon le barème ou selon une évaluation économique.
Pourquoi la bascule intervient à quatre-vingt-un ans, et non à quatre-vingts
La lecture exacte des tranches
Le texte de l'article 669 raisonne en « moins de X ans révolus ». La tranche qui valorise l'usufruit à 30 % et la nue-propriété à 70 % est celle des usufruitiers de moins de 81 ans révolus. Elle couvre donc l'intégralité de la quatre-vingtième année : un usufruitier qui vient d'avoir quatre-vingts ans y demeure. Le passage à 20 % d'usufruit et 80 % de nue-propriété n'intervient qu'au quatre-vingt-unième anniversaire. La même logique vaut pour chaque tranche : 40 % d'usufruit jusqu'à la veille des 71 ans, 50 % jusqu'à la veille des 61 ans, et ainsi de suite.
La conséquence est directe et souvent contre-intuitive : une donation de nue-propriété consentie le jour du quatre-vingtième anniversaire du donateur bénéficie encore d'une assiette de 70 %, et non de 80 %. C'est une année pleine de fenêtre supplémentaire, qu'un calendrier calé sur le quatre-vingtième anniversaire laisse inutilement de côté.
L'effet chiffré du décalage d'une tranche
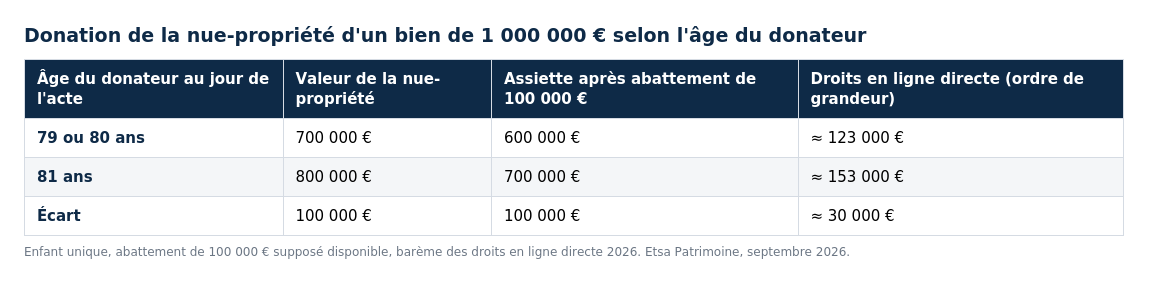
Un exemple fixe l'enjeu. Un donateur détient un bien de 1 000 000 euros dont il souhaite donner la nue-propriété à son enfant unique, en conservant l'usufruit.
Consentie alors qu'il est dans sa quatre-vingtième année, la donation porte sur une nue-propriété évaluée à 700 000 euros. Après l'abattement de 100 000 euros en ligne directe, supposé disponible, l'assiette taxable s'établit à 600 000 euros, pour des droits d'environ 123 000 euros. Consentie après son quatre-vingt-unième anniversaire, la même opération porte sur une nue-propriété de 800 000 euros, soit une assiette taxable de 700 000 euros et des droits d'environ 153 000 euros. L'écart d'assiette est de 100 000 euros et le supplément de droits, la fraction concernée relevant de la tranche à 30 % du barème en ligne directe, s'établit à environ 30 000 euros. Notre simulateur de droits de succession permet d'en mesurer l'ordre de grandeur sur une situation donnée.
Sur un patrimoine démembré plus important, ou lorsque l'opération porte sur plusieurs biens et plusieurs enfants, le décalage d'une tranche se chiffre rapidement en dizaines de milliers d'euros. Il ne s'agit pourtant que d'une question de date.
Une dégradation qui joue au détriment du donataire, non de l'opération
Il faut être précis sur le sens de cette évolution, souvent mal exposée. Plus l'usufruitier vieillit, plus la valeur de son usufruit diminue et plus celle de la nue-propriété augmente. La donation de nue-propriété devient donc plus coûteuse fiscalement avec l'âge du donateur, puisque l'assiette taxable croît. Le démembrement ne perd pas son intérêt pour autant : la reconstitution de la pleine propriété au décès de l'usufruitier demeure exonérée de droits, quel que soit l'âge auquel la donation a été consentie, et l'usufruitier conserve les revenus du bien sa vie durant.
La logique de calendrier propre au démembrement est donc particulière : il ne se ferme jamais, il se dégrade par paliers de dix ans. Il n'y a pas de moment où il devient inutile ; il y a des moments où il devient plus cher. Donner tôt la nue-propriété permet de transmettre une valeur brute plus importante pour une même assiette taxable, et de laisser à l'usufruit le temps de s'éteindre. Nous détaillons cette logique d'anticipation dans notre article sur la donation en nue-propriété avant 70 ans, et le calendrier complet des seuils d'âge dans donner de son vivant avant 80 ans.
{{cta-DONATION70ANS="/cta"}}
Les opérations que la bascule affecte concrètement
La donation de nue-propriété
C'est l'usage principal. L'opération consiste à donner la nue-propriété d'un bien immobilier, de parts de société civile ou d'un portefeuille de titres, en conservant l'usufruit. L'assiette des droits est limitée à la valeur de la nue-propriété selon le barème, l'abattement de droit commun s'y impute, et le donateur continue de percevoir les loyers, dividendes ou revenus.
La bascule du barème commande donc deux paramètres de l'opération : le montant de la valeur transmise en franchise, et le volume de biens qu'il est possible de démembrer à coût fiscal donné. Pour un donateur proche du seuil, l'arbitrage n'est pas entre donner et ne pas donner, mais entre donner maintenant sur une assiette de 70 % ou plus tard sur une assiette de 80 %.
La vente d'un bien démembré et le remploi
Lorsqu'un bien démembré est vendu, l'accord de l'usufruitier et des nus-propriétaires est requis. À défaut d'accord pour reporter le démembrement, l'article 621 du Code civil prévoit que le prix se répartit entre eux selon la valeur respective de leurs droits. Le barème fiscal n'est pas obligatoire à ce stade : les parties peuvent retenir une évaluation économique, fondée notamment sur l'espérance de vie de l'usufruitier et le rendement du bien. En pratique, le barème est souvent utilisé par commodité ; dans ce cas, l'âge de l'usufruitier au jour de la vente fait varier la répartition, 30 % du prix à quatre-vingts ans et 20 % à quatre-vingt-un ans.
Les parties peuvent aussi convenir de reporter le démembrement sur le prix ou sur un bien de remplacement. Le report sur un bien de remplacement, par exemple des parts de SCPI ou un portefeuille de titres acquis en démembrement (voir notre article sur l'investissement en nue-propriété), préserve l'équilibre voulu à l'origine. Le report sur le prix lui-même crée un quasi-usufruit sur une somme d'argent, dont le traitement fiscal au décès de l'usufruitier a été durci depuis 2024. Cette convention est à formaliser avant la vente.
Le quasi-usufruit et la créance de restitution
Lorsque l'usufruit porte sur des sommes d'argent, l'usufruitier en dispose comme un propriétaire, à charge de restituer au terme une somme équivalente (article 587 du Code civil) : c'est le quasi-usufruit, dont la contrepartie est une créance de restitution au profit du nu-propriétaire. Le barème n'intervient que pour évaluer fiscalement la nue-propriété au jour de sa constitution, par exemple lors d'une donation ; la créance de restitution, elle, porte sur le montant nominal des sommes, non sur une quote-part issue du barème.
Depuis la loi de finances pour 2024, l'article 774 bis du CGI rend non déductibles de la succession de l'usufruitier les dettes de restitution portant sur une somme d'argent dont il s'était réservé l'usufruit, pour les successions ouvertes depuis le 29 décembre 2023 : le nu-propriétaire acquitte alors des droits de succession sur cette créance, sous déduction des droits payés lors de la donation. Le texte ne vise pas l'usufruit du conjoint survivant, qu'il soit légal (article 757 du Code civil) ou issu d'une libéralité entre époux (article 1094-1 du Code civil), et les dettes nées du prix de cession d'un bien démembré restent déductibles s'il est justifié qu'elles n'ont pas été contractées dans un objectif principalement fiscal. Les enjeux propres à l'entreprise sont développés dans notre article sur les enjeux actuels du quasi-usufruit.
La réversion d'usufruit et l'usufruit successif
Lorsqu'une donation prévoit qu'à l'extinction du premier usufruit un second usufruit s'ouvre au profit d'une autre personne, ce droit successif relève des droits de succession et est évalué selon l'âge de son bénéficiaire au jour du décès du stipulant. Ces clauses, fréquentes entre époux, bénéficient alors de l'exonération de droits de succession propre au conjoint survivant ou au partenaire de PACS ; au profit d'un autre bénéficiaire, elles sont taxées selon le lien de parenté à l'ouverture du second usufruit.
{{cta-QUASIUSU="/cta"}}
Les erreurs les plus fréquentes
La première consiste à caler une opération sur le quatre-vingtième anniversaire, alors que la tranche des soixante et onze à quatre-vingts ans court jusqu'à la veille du quatre-vingt-unième. Cette erreur fait perdre une année de fenêtre, ou conduit à précipiter inutilement une donation.
La deuxième consiste à utiliser le barème fiscal comme s'il mesurait la valeur économique de l'usufruit. Sur un actif à fort rendement, la valeur économique de l'usufruit peut s'écarter sensiblement du taux forfaitaire, et certaines opérations, en particulier celles impliquant une société ou une cession d'usufruit temporaire, appellent une évaluation motivée plutôt que l'application mécanique du barème.
La troisième consiste à confondre usufruit viager et usufruit temporaire, dont l'article 669 traite séparément, avec une règle de 23 % par période de dix ans plafonnée à la valeur de l'usufruit viager. Cette confusion se rencontre fréquemment dans les montages de cession d'usufruit temporaire de parts de société civile.
La quatrième consiste à oublier la présomption de l'article 751 du CGI. Un bien dont le défunt avait l'usufruit et un héritier présomptif la nue-propriété est réputé, sur le plan fiscal, faire partie de sa succession en pleine propriété. La présomption est écartée si le démembrement résulte d'une donation régulière consentie plus de trois mois avant le décès, ou d'un démembrement à titre gratuit réalisé plus de trois mois avant le décès, constaté par acte authentique et pour lequel la nue-propriété a été évaluée selon le barème de l'article 669. À défaut, les droits acquittés lors de la donation s'imputent sur les droits de succession, mais l'opération perd l'essentiel de son intérêt fiscal.
La cinquième consiste à ignorer les conséquences civiles du démembrement : répartition des charges entre usufruitier et nu-propriétaire, sort des grosses réparations, conditions de vente du bien, gouvernance lorsque le bien est logé dans une société. Une donation fiscalement bien calibrée mais civilement mal encadrée produit des blocages qui se révèlent au premier projet de vente.
{{cta-SIMDROITSUCC="/cta"}}
L'avis d'Etsa
Notre conviction est que le démembrement reste l'un des outils de transmission les plus efficients du droit français, et que la connaissance exacte du barème en est la condition d'emploi. Le décalage d'un an entre une lecture approximative des tranches et la règle n'est pas une curiosité : il représente, pour un patrimoine significatif, une marge de manœuvre qui peut valoir plusieurs dizaines de milliers d'euros, et il peut conduire à des décisions prises sur une donnée inexacte.
La méthode que nous appliquons tient en trois temps. Vérifier d'abord la date d'anniversaire et la tranche applicable, information triviale mais fréquemment mal exploitée. Arbitrer ensuite entre anticiper l'opération, pour bénéficier d'une assiette plus favorable, et l'étaler, pour utiliser plusieurs fois les abattements de droit commun à quinze ans d'intervalle : sur un patrimoine important, l'étalement produit généralement un résultat supérieur à l'optimisation d'une tranche unique. Encadrer enfin le démembrement par une convention claire sur les charges, les travaux, la gouvernance et les conditions de cession.
Nous sommes en revanche réservés sur deux pratiques. La première consiste à démembrer par réflexe, sans examiner si le donateur peut réellement se priver de la nue-propriété du bien concerné : la donation est irrévocable, et le besoin de vendre survient parfois. La seconde consiste à traiter le barème comme la seule variable de l'opération, alors que le choix du bien démembré, le régime de l'usufruit sur les revenus et la rédaction des statuts lorsque le bien est en société pèsent souvent davantage que le taux applicable.
{{cta-echange="/cta"}}
Ce qu'il faut retenir
Le barème de l'article 669 du CGI répartit la valeur d'un bien entre usufruit et nue-propriété selon l'âge de l'usufruitier, apprécié en années révolues. La tranche qui retient 70 % pour la nue-propriété court jusqu'à la veille du quatre-vingt-unième anniversaire : ce seuil de 81 ans offre une année de fenêtre supplémentaire pour une donation démembrée, et son franchissement augmente l'assiette de dix points de la valeur du bien, soit environ 30 000 euros de droits supplémentaires en ligne directe pour un bien d'un million d'euros dans l'exemple étudié. Le démembrement conserve son intérêt à tout âge ; il devient simplement plus coûteux à l'entrée, ce qui plaide pour anticiper, en tenant compte de la présomption de l'article 751 et du régime des dettes de quasi-usufruit issu de l'article 774 bis.
Le cabinet Etsa Patrimoine se tient à votre disposition pour calculer l'assiette exacte d'une donation démembrée à la date envisagée, arbitrer entre anticipation et étalement des opérations et rédiger les conventions qui encadrent la vie du démembrement.


