
Données fiscales et sociales à jour au 11 septembre 2026 (barème 2026 sur les revenus 2025, PASS 2026, LFSS 2026).
Chaque printemps, la même question se pose aux cadres dirigeants de l'industrie, directeurs de site, directeurs industriels, directeurs financiers ou membres de comité de direction de groupes manufacturiers : que faire de sa prime annuelle ? Le bonus annuel, indexé sur le résultat opérationnel, la génération de trésorerie ou les indicateurs de sécurité du site, vient de tomber ; l'intéressement et la participation suivent quelques semaines plus tard ; et l'ensemble représente fréquemment, pour un cadre dirigeant, l'équivalent de trois à six mois de salaire fixe. Or cette somme, perçue en une seule fois, est précisément celle que l'impôt sur le revenu traite le plus durement : elle s'ajoute au salaire fixe et s'impose intégralement à la tranche marginale du foyer, 41 % ou 45 % pour la plupart des cadres dirigeants. Laisser la prime sur le compte courant, c'est donc accepter d'en abandonner près de la moitié, puis de voir le solde s'éroder au fil des dépenses courantes.
Allouer sa prime n'est pourtant pas une question de produit. C'est une question de méthode : quelle part doit sécuriser le foyer, quelle part doit neutraliser la fiscalité, quelle part doit financer les projets de vie des prochaines années. Cet article, écrit pour les cadres dirigeants de l'industrie, propose une grille de lecture en trois poches, applicable au bonus versé en numéraire comme aux primes d'épargne salariale, avec les seuils 2026, les arbitrages à trancher dans les quinze jours suivant la notification de l'intéressement, les pièges propres aux rémunérations de direction (régime de retraite supplémentaire obligatoire, actionnariat salarié, rémunération variable différée) et un cas pratique construit sur le profil d'un directeur industriel membre du comité de direction d'un groupe coté.
Prime annuelle du cadre dirigeant dans l'industrie : de quoi parle-t-on exactement ?
Le mot « prime » recouvre dans l'industrie des réalités très différentes, et c'est la première source d'erreur. Un cadre dirigeant d'un groupe industriel de taille intermédiaire ou d'un grand groupe perçoit fréquemment, sur une même année, un bonus annuel dont la cible représente couramment 10 à 25 % du salaire fixe pour un directeur de site, davantage pour les membres de comités de direction de grands groupes, et dont le versement dépend d'objectifs financiers de la division et d'objectifs individuels, un treizième mois contractuel, une prime d'intéressement liée à des indicateurs de performance du site, une participation aux bénéfices calculée sur le résultat de l'entreprise, et parfois une prime de partage de la valeur. S'y ajoutent, pour les membres des comités de direction, des éléments de rémunération variable différée, actions de performance ou plans d'intéressement long terme, qui obéissent à une fiscalité propre et sont traités dans notre article sur les RSU. Ces flux n'ont ni le même régime social, ni la même fiscalité, ni le même délai de décision. Traiter la prime comme un bloc revient à appliquer à des sommes exonérables la fiscalité de sommes qui ne le sont pas.
Bonus sur objectifs, treizième mois, intéressement, participation, PPV : cinq natures, cinq régimes
Le bonus individuel et le treizième mois sont du salaire. Ils supportent les cotisations sociales salariales, la CSG et la CRDS, puis l'impôt sur le revenu au barème progressif, comme le fixe. Aucun mécanisme ne permet de les exonérer d'impôt en les plaçant ; seule une déduction du revenu imposable, typiquement un versement sur un plan d'épargne retraite, permet d'en réduire le coût fiscal après coup.
L'intéressement et la participation relèvent d'une autre logique. Ils ne sont pas des salaires au sens social : ils échappent aux cotisations salariales et ne supportent que la CSG et la CRDS, au taux de 9,7 %. Surtout, leur fiscalité dépend d'un choix du bénéficiaire. Perçus immédiatement, ils entrent dans le revenu imposable de l'année. Affectés à un plan d'épargne salariale dans les quinze jours suivant la notification du montant, ils sont exonérés d'impôt sur le revenu, dans la limite de 75 % du plafond annuel de la Sécurité sociale, soit 36 045 € par dispositif et par bénéficiaire en 2026. Dans les groupes industriels, où les accords d'intéressement sont anciens et souvent généreux, ces deux primes cumulées atteignent couramment plusieurs milliers d'euros pour un cadre dirigeant, et l'accord d'entreprise prévoit souvent un abondement lorsqu'elles sont placées.
La prime de partage de la valeur occupe une position intermédiaire. Elle est exonérée de cotisations sociales dans la limite de 3 000 € par an, portée à 6 000 € lorsque l'entreprise est dotée d'un accord d'intéressement ou de participation. L'exonération d'impôt sur le revenu, elle, reste réservée jusqu'au 31 décembre 2026 aux salariés des entreprises de moins de 50 salariés dont la rémunération est inférieure à trois SMIC : un cadre dirigeant de l'industrie, salarié d'un groupe et rémunéré bien au-delà de ce seuil, paie donc l'impôt sur sa PPV s'il la perçoit. En revanche, comme pour l'intéressement, la PPV affectée à un PEE ou à un PER d'entreprise dans les quinze jours est exonérée d'impôt sur le revenu, quelle que soit la taille de l'entreprise et quel que soit le salaire.
Ce que la prime coûte réellement une fois passée par la fiche de paie et l'impôt
Le tableau ci-dessous résume le traitement de chaque flux selon qu'il est perçu ou placé. Il ne tient pas compte de la CEHR ni de la contribution différentielle, qui peuvent s'ajouter pour les foyers dont le revenu fiscal de référence dépasse 250 000 € ; ces deux contributions sont détaillées dans notre article consacré à la CEHR.
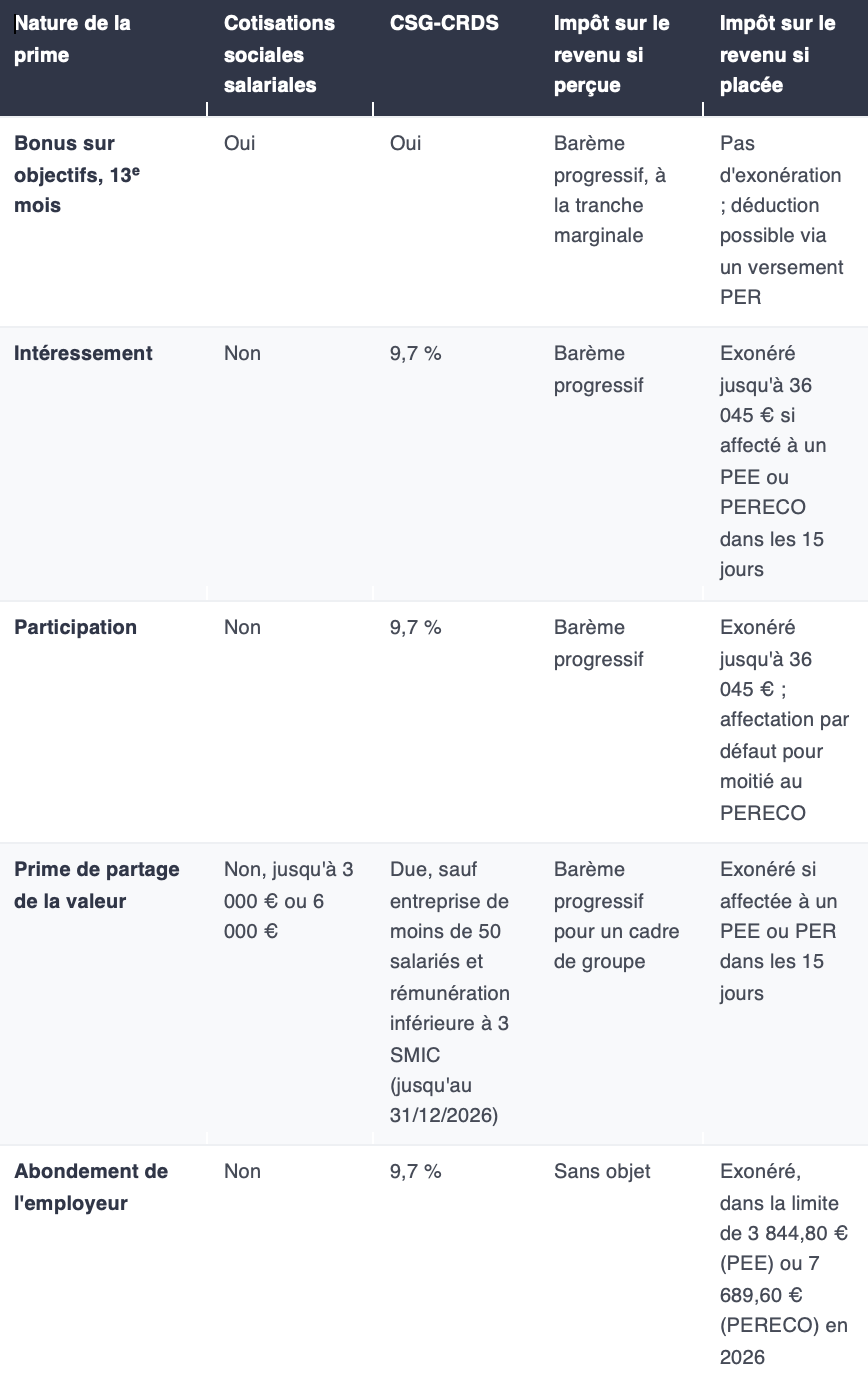
La lecture de ce tableau impose une première conclusion : les primes d'épargne salariale se traitent avant toute autre décision, parce que leur régime fiscal se joue dans un délai de quinze jours et qu'il est ensuite irréversible. Le bonus en numéraire, lui, laisse jusqu'au 31 décembre pour agir. La fiscalité détaillée de chaque catégorie de prime, y compris les cas d'exonération et l'arbitrage salaire-dividendes pour les dirigeants, fait l'objet d'un article dédié : primes et bonus, quelle fiscalité. Nous nous concentrons ici sur la décision d'allocation.
La règle des trois poches : comment allouer sa prime entre précaution, fiscalité et projets de vie
Que faire de sa prime annuelle se résout rarement par un seul placement. Une prime bien allouée alimente trois poches distinctes, dans un ordre qui n'est pas négociable : la sécurité du foyer d'abord, la neutralisation de la fiscalité ensuite, les projets de vie et la capitalisation enfin. L'ordre compte parce que chaque poche répond à un horizon différent, et qu'une somme immobilisée pour réduire l'impôt ne pourra pas, sauf cas de déblocage anticipé, financer un imprévu six mois plus tard.
Poche 1 — sécuriser : l'épargne de précaution et les échéances des douze prochains mois
La première poche n'a aucune ambition de rendement. Elle couvre les dépenses imprévues et les échéances connues des douze mois à venir : solde d'impôt sur le revenu si le prélèvement à la source n'a pas suivi la hausse de la prime, acompte de contribution différentielle en décembre pour les foyers concernés, travaux programmés, changement de véhicule. Pour un cadre dont le salaire fixe couvre déjà le train de vie, l'ordre de grandeur habituellement retenu est de trois à six mois de dépenses courantes, mais le montant pertinent est celui qui permet de ne jamais casser un placement long à contretemps.
Les supports de cette poche sont ceux dont la liquidité est immédiate et le capital garanti : Livret A et LDDS, rémunérés 1,7 % depuis le 1ᵉʳ août 2026, puis, une fois les plafonds atteints, le fonds en euros d'un contrat d'assurance-vie déjà ouvert, dont les rachats restent possibles à tout moment. Le point clé n'est pas le taux, c'est de dimensionner cette poche une fois pour toutes : si elle est déjà constituée, la prime n'a pas à l'alimenter, et l'intégralité peut aller aux deux poches suivantes.
Poche 2 — neutraliser la fiscalité de la prime
La deuxième poche regroupe les sommes dont l'affectation efface ou reporte l'impôt sur le revenu. Deux mécanismes y contribuent, et ils ne sont pas concurrents. Le premier est l'affectation de l'intéressement, de la participation et de la PPV à un plan d'épargne salariale, qui exonère ces primes d'impôt. Le second est le versement d'une fraction du bonus en numéraire sur un plan d'épargne retraite, qui déduit ce versement du revenu imposable dans la limite d'un plafond individuel. Dans les deux cas, la contrepartie est une indisponibilité : cinq ans pour le PEE, jusqu'à la retraite pour le PERECO et le PER individuel, avec des cas de sortie anticipée dont l'acquisition de la résidence principale.
Le dimensionnement de cette poche dépend de la tranche marginale du foyer. À 30 %, l'économie d'impôt reste intéressante mais doit être mise en balance avec le blocage. À 41 % et au-delà, elle devient déterminante : chaque euro placé plutôt que perçu conserve 41 ou 45 centimes qui auraient été prélevés. C'est la raison pour laquelle les cadres dirigeants de l'industrie, dont le salaire fixe place déjà le foyer dans la tranche à 41 % et dont le bonus peut le faire basculer à 45 %, sont ceux pour qui la question « que faire de sa prime annuelle » a la réponse la plus tranchée.
Poche 3 — financer les projets de vie et capitaliser
La troisième poche reçoit ce qui reste une fois les deux premières servies, et c'est souvent la plus importante en montant pour un cadre dont la précaution est déjà constituée et dont le plafond PER est saturé. Elle finance les projets à horizon de trois à dix ans, apport pour une résidence principale ou secondaire, études des enfants, création d'une activité, et, au-delà, la constitution d'un patrimoine financier diversifié. Ses supports sont choisis pour leur souplesse et leur fiscalité de long terme, l'assurance-vie en premier lieu, le plan d'épargne en actions pour la fraction actions européennes, et, pour les investisseurs qui acceptent une illiquidité longue, les fonds de private equity ou les SCPI.
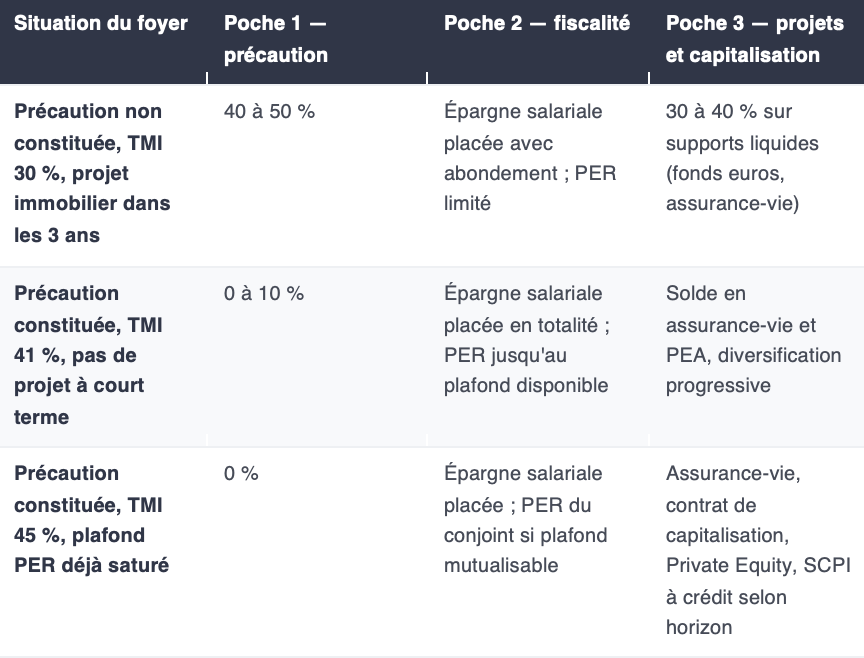
Le tableau suivant propose une répartition indicative selon trois situations types. Il s'agit d'ordres de grandeur destinés à structurer la réflexion, non d'une recommandation applicable sans analyse de la situation globale du foyer.
Intéressement, participation, PPV : percevoir ou placer sa prime ? Le premier arbitrage, à trancher en quinze jours
L'entreprise notifie à chaque bénéficiaire le montant de son intéressement et de sa participation, généralement au printemps, dans les six mois qui suivent la clôture de l'exercice pour la participation. À compter de cette notification, le salarié dispose de quinze jours pour demander le versement immédiat de tout ou partie des sommes. Sans réponse, l'intéressement est affecté par défaut au plan d'épargne d'entreprise, et la participation est placée pour moitié sur le plan d'épargne retraite d'entreprise collectif lorsqu'il existe, le solde allant au PEE selon l'accord. Beaucoup de cadres dirigeants, absorbés par la clôture de l'exercice ou un déplacement sur site au moment de la notification, découvrent ainsi qu'une partie de leur participation est bloquée jusqu'à la retraite, faute d'avoir répondu.
Le calcul qui tranche : tranche marginale contre blocage de cinq ans
L'arbitrage se résume à une comparaison entre l'impôt évité et le coût de l'indisponibilité. Pour 1 000 € d'intéressement, la CSG et la CRDS prélèvent 97 € dans les deux cas ; il reste 903 €. Si la prime est perçue, ces 903 € s'ajoutent au revenu imposable, après déduction de la fraction de CSG déductible, et supportent l'impôt à la tranche marginale. Si elle est placée, ils sont intégralement investis, exonérés d'impôt sur le revenu, et seuls les gains générés dans le plan supporteront les prélèvements sociaux à la sortie.
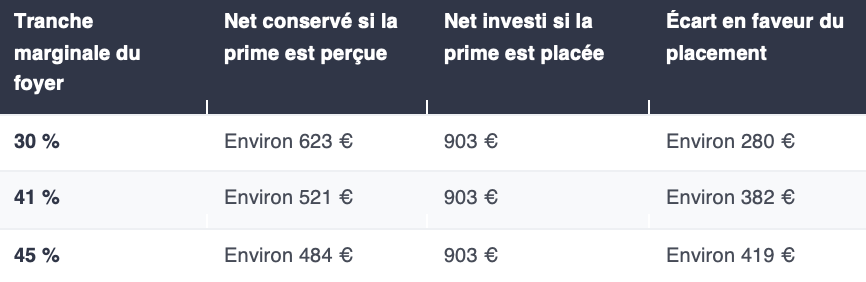
Ordres de grandeur calculés sur 1 000 € bruts, CSG-CRDS de 9,7 % dont 6,8 points déductibles du revenu imposable, hors CEHR et contribution différentielle. Les gains du plan supportent les prélèvements sociaux à la sortie.
Le résultat est sans ambiguïté au-delà de la tranche à 30 % : placer l'intéressement et la participation revient à investir 40 à 45 % de plus que ce que l'on aurait conservé en les percevant. Sur cinq ans, aucun placement liquide ne compense un tel écart de départ. La seule raison valable de percevoir est un besoin de liquidité immédiat que la poche de précaution ne couvre pas ; et même dans ce cas, le versement peut être demandé pour partie seulement, le solde étant placé.
PEE ou PERECO : où loger la prime placée ?
Une fois la décision de placer prise, reste le choix du plan. Le PEE bloque les sommes cinq ans, avec une liste étendue de cas de déblocage anticipé : mariage ou PACS, naissance d'un troisième enfant, divorce avec garde d'enfant, acquisition ou agrandissement de la résidence principale, rénovation énergétique, rupture du contrat de travail, création d'entreprise, invalidité, décès, surendettement, entre autres. Le PERECO bloque jusqu'à la retraite, avec des cas de sortie plus restreints, dont l'acquisition de la résidence principale et les accidents de la vie. Pour un cadre qui envisage un achat immobilier dans les cinq ans, le PEE conserve donc un avantage de souplesse ; pour un cadre dont l'horizon est la retraite et qui a déjà saturé ses autres enveloppes, le PERECO complète utilement le PER individuel, d'autant que le capital issu de l'intéressement et de la participation y est exonéré d'impôt sur le revenu et de prélèvements sociaux à la sortie, seuls les gains générés dans le plan étant fiscalisés.
Le choix des supports au sein du plan est la deuxième décision. Les plans d'épargne des groupes industriels proposent presque toujours un fonds d'actionnariat salarié investi en titres de l'employeur, souvent avec une décote et un abondement majoré. L'avantage financier est réel, mais il concentre sur le même employeur le salaire, le bonus et l'épargne. La prudence patrimoniale commande de plafonner cette exposition et de répartir le reste sur les fonds diversifiés du plan.
L'abondement, la décision qui prime sur toutes les autres
L'abondement est le versement complémentaire de l'employeur, proportionnel aux sommes que le salarié place dans le plan. Il est plafonné, en 2026, à 3 844,80 € par an sur le PEE et à 7 689,60 € sur le PERECO, sans pouvoir excéder le triple du versement du salarié, et il est exonéré d'impôt sur le revenu, seule la CSG-CRDS de 9,7 % étant prélevée. Un abondement de 100 % sur les 2 000 premiers euros placés, formule fréquente, représente 2 000 € offerts pour 2 000 € investis : un rendement immédiat qu'aucun autre placement n'approche. Ne pas saturer l'abondement disponible est l'erreur la plus coûteuse qu'un cadre salarié puisse commettre avec sa prime. Lorsque la prime d'intéressement ne suffit pas à atteindre le seuil d'abondement, un versement volontaire, prélevé sur le bonus en numéraire et plafonné à 25 % de la rémunération brute annuelle, permet de le compléter.
Le bonus en numéraire : placer son bonus sur un PER pour effacer l'effet de tranche
Le bonus sur objectifs ne bénéficie d'aucun régime d'exonération : il est imposé comme du salaire. La seule façon d'en réduire le coût fiscal est de réduire le revenu imposable de l'année par un versement déductible, et le plan d'épargne retraite est l'enveloppe conçue pour cela. Son intérêt est d'autant plus élevé que le bonus est imposé à la tranche marginale la plus haute du foyer : le versement PER vient précisément gommer les euros les plus taxés.
Le plafond de déduction 2026 : 10 % des revenus 2025, plancher 4 710 €, plafond 37 680 €
Pour les versements effectués en 2026, le plafond de déduction d'un salarié est égal à 10 % de ses revenus professionnels de 2025, nets de cotisations sociales et de frais professionnels, avec un minimum de 4 710 € et un maximum de 37 680 €. Ce plafond est diminué des cotisations aux régimes de retraite supplémentaire obligatoires, dits « article 83 » ou PER obligatoire, très répandus pour les cadres dirigeants des groupes industriels, et des jours de compte épargne-temps transférés. C'est le piège spécifique de cette population : un directeur bénéficiant d'un régime à cotisations définies financé par l'employeur peut découvrir que son plafond PER disponible est bien inférieur aux 10 % théoriques, voire proche du plancher. Les fractions non utilisées des trois années précédentes s'y ajoutent ; à compter des plafonds de 2026, le report est porté à cinq ans. Pour un couple soumis à imposition commune, les plafonds des deux conjoints peuvent être mutualisés, ce qui permet au conjoint dont le bonus est le plus élevé d'utiliser le plafond non consommé de l'autre. Le montant disponible figure sur le dernier avis d'imposition ; il constitue la première donnée à vérifier avant de dimensionner le versement. Le fonctionnement complet de la déduction est décrit dans notre article PER et fiscalité.
Exemple chiffré : 15 000 € de bonus versés sur un PER par un cadre à 41 %
Prenons un cadre dont les revenus professionnels 2025 s'élèvent à 130 000 € nets, marié, sans plafond reporté, dont le foyer est imposé à la tranche marginale de 41 %. Son plafond de déduction 2026 est de 13 000 €, complété par un reliquat de 2 000 € non utilisé par son conjoint : 15 000 € au total. Le versement de 15 000 € de bonus sur son PER réduit l'impôt du foyer de 6 150 €. L'effort d'épargne réel est donc de 8 850 € pour 15 000 € investis. Si le bonus avait été conservé sur le compte courant, ces mêmes 15 000 € auraient été amputés de 6 150 € d'impôt, laissant 8 850 € disponibles, mais non investis.
La contrepartie est double. Les sommes sont indisponibles jusqu'à la retraite, hors cas de déblocage anticipé dont l'acquisition de la résidence principale. Et à la sortie, le capital issu des versements déduits est imposé au barème, sans abattement de 10 %, tandis que les gains supportent le prélèvement forfaitaire unique, porté à 31,4 % depuis le 1ᵉʳ janvier 2026 après le relèvement de la CSG. Le PER n'efface pas l'impôt, il le reporte à un moment où le taux marginal du foyer sera, dans la plupart des cas, inférieur. C'est cet écart de taux entre l'année du bonus et l'année de la sortie qui constitue le gain, et c'est pourquoi le versement est d'autant plus pertinent que la prime fait monter la tranche marginale de l'année.
Un bonus annuel est-il un revenu exceptionnel ? Ce que permet et ne permet pas le quotient
Le système du quotient de l'article 163-0 A du Code général des impôts permet d'atténuer la progressivité de l'impôt sur un revenu exceptionnel, en calculant l'impôt sur un quart de ce revenu puis en multipliant le supplément par quatre. Deux conditions s'appliquent : le revenu doit être exceptionnel par nature, c'est-à-dire non susceptible de se renouveler chaque année, et son montant doit dépasser la moyenne des revenus nets imposables des trois années précédentes. Un bonus annuel sur objectifs, même très variable d'une année à l'autre, est par construction récurrent : il ne remplit pas la première condition. En revanche, une prime de signature, une prime de rétention versée une seule fois lors d'une réorganisation industrielle, ou l'indemnité imposable d'une rupture peuvent y prétendre. Le quotient ne se substitue donc pas au PER pour le bonus ordinaire ; il s'y ajoute pour les primes réellement ponctuelles, et les deux dispositifs peuvent se cumuler la même année.
{{cta-SIMPER="/cta"}}
Financer ses projets de vie avec sa prime : quelle enveloppe pour quel horizon ?
La troisième poche est celle où la question « que faire de sa prime annuelle » rejoint la stratégie patrimoniale globale. Le critère de choix n'est plus la fiscalité de l'année, mais l'horizon du projet : la date à laquelle la somme devra être disponible détermine le niveau de risque acceptable, et donc l'enveloppe.
Horizon inférieur à trois ans : préserver le capital
Un apport immobilier prévu dans dix-huit mois ou des travaux programmés l'année prochaine ne se financent pas sur les marchés. Les supports adaptés sont ceux de la poche de précaution, livrets réglementés et fonds en euros, auxquels s'ajoutent les comptes à terme et les fonds monétaires pour les montants qui dépassent les plafonds des livrets. Le rendement est faible, mais l'objectif est la certitude de disposer du capital à la date prévue.
Horizon de trois à huit ans : l'assurance-vie comme enveloppe pivot
Pour les projets à moyen terme, l'assurance-vie reste l'enveloppe la plus polyvalente. Elle permet de répartir la prime entre fonds en euros et unités de compte selon la date du projet, d'arbitrer sans fiscalité au sein du contrat, et de racheter à tout moment. Sa fiscalité s'améliore avec l'ancienneté : au-delà de huit ans, les gains rachetés bénéficient d'un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple, puis d'un taux réduit sur les versements n'excédant pas 150 000 €. Point notable en 2026 : les produits de l'assurance-vie ont été maintenus au taux de prélèvements sociaux de 17,2 % par la loi de financement de la Sécurité sociale, alors que le droit commun des revenus du capital est passé à 18,6 %. Verser chaque prime annuelle sur un contrat ouvert de longue date en fait progressivement le réservoir des projets de la décennie, comme nous l'expliquons dans notre article sur une épargne performante sur le long terme.
Résidence principale : mobiliser l'épargne salariale et le PER sans les casser
L'acquisition de la résidence principale est le seul projet qui ouvre l'accès anticipé à toutes les enveloppes de la poche fiscale : déblocage du PEE, du PERECO et du PER individuel. Un cadre qui a placé plusieurs années d'intéressement et de participation peut ainsi constituer une part significative de son apport sans avoir jamais renoncé à l'exonération d'impôt. Le déblocage du PER individuel mérite en revanche une lecture attentive : le capital issu des versements déduits est imposé au barème l'année de la sortie, ce qui peut annuler l'économie initiale si le taux marginal du foyer n'a pas baissé. Le PEE, dont les sommes sont exonérées à la sortie, est à mobiliser en premier.
Au-delà de huit ans : diversifier et capitaliser
Lorsque la prime n'a pas de destination précise, elle sert à construire le patrimoine financier du foyer. Le PEA accueille la fraction actions européennes avec une fiscalité favorable au-delà de cinq ans. Le contrat de capitalisation complète l'assurance-vie pour les montants importants. Les fonds de private equity et les SCPI, dont la souscription à crédit permet de démultiplier l'effet d'une prime utilisée en apport, conviennent aux investisseurs qui acceptent une illiquidité de huit à dix ans. La répartition entre ces supports dépend de la structure du patrimoine existant, en particulier du poids déjà pris par l'immobilier et par les titres de l'employeur ; notre article sur la répartition entre patrimoine financier et immobilier développe cette grille.
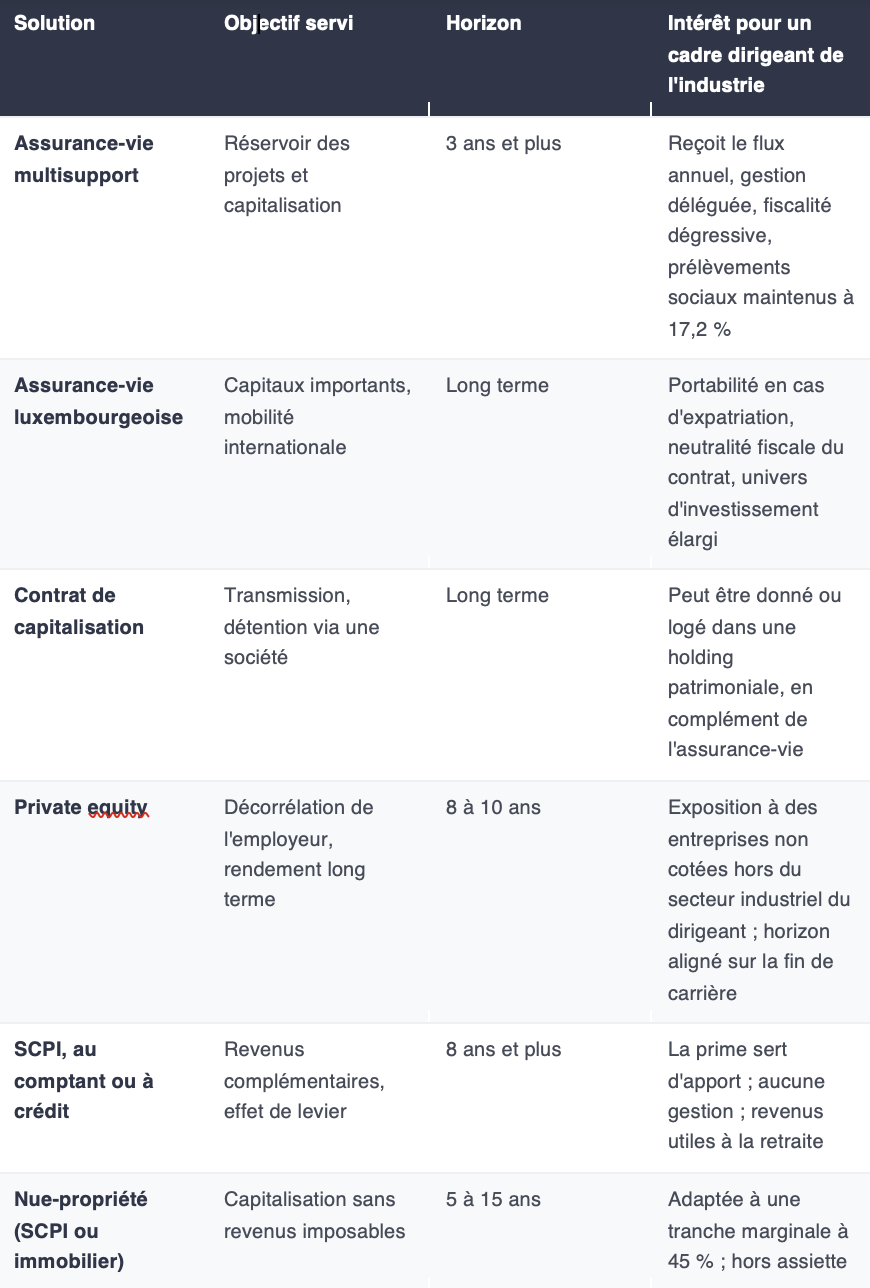
Quelles solutions d'investissement pour le solde de la prime d'un cadre dirigeant de l'industrie ?
Une fois l'épargne salariale placée et le plafond PER consommé, le solde de la prime d'un cadre dirigeant représente souvent 10 000 à 30 000 € par an. Investi chaque année avec méthode, ce flux construit en dix ans un patrimoine financier significatif, à condition de choisir des solutions cohérentes avec deux contraintes propres à cette population : un patrimoine professionnel déjà exposé au cycle industriel, qui appelle des actifs décorrélés de l'employeur et de son secteur, et un temps disponible réduit, qui plaide pour des solutions gérées plutôt que pour une gestion active en direct.
L'assurance-vie multisupport reste le socle : elle reçoit le flux annuel, permet une gestion pilotée ou conseillée, et ses unités de compte donnent accès aux fonds actions internationaux, aux fonds obligataires, aux SCPI et, sur certains contrats, aux fonds de private equity. Pour les montants qui dépassent quelques centaines de milliers d'euros, ou pour un dirigeant appelé à une mobilité internationale, l'assurance-vie luxembourgeoise apporte la portabilité et la neutralité fiscale du contrat en cas de changement de résidence. Le contrat de capitalisation complète l'assurance-vie lorsque le foyer souhaite transmettre le contrat lui-même par donation, ou loger des capitaux dans une société patrimoniale.
Le private equity répond précisément au besoin de décorrélation d'un cadre dirigeant de l'industrie : investir dans des entreprises non cotées, sur des secteurs et des géographies distincts de son employeur, avec un horizon de huit à dix ans qui coïncide avec la fin de carrière. Les fonds accessibles à partir de 100 000 €, ou de quelques dizaines de milliers d'euros via l'assurance-vie, permettent d'y consacrer une fraction du solde annuel de la prime sans immobiliser l'ensemble ; notre offre en private equity présente les stratégies retenues par le cabinet. Les SCPI, souscrites au comptant ou à crédit, apportent des revenus immobiliers mutualisés sans gestion ; la prime peut servir d'apport à un financement, ce qui démultiplie le capital investi, comme l'explique notre article sur l'investissement en SCPI à crédit. Enfin, pour un cadre dirigeant dont la tranche marginale atteint 45 %, la nue-propriété de parts de SCPI ou d'un bien immobilier permet de capitaliser sans percevoir de revenus imposables pendant la durée du démembrement, et hors assiette IFI ; les produits structurés, en assurance-vie ou en compte-titres, offrent un rendement conditionnel avec une protection partielle du capital pour la fraction du patrimoine que l'investisseur ne souhaite pas exposer pleinement aux marchés.
{{cta-CAVCONSTRUIREEPARGNE="/cta"}}
Cas pratique : la prime annuelle d'un cadre dirigeant de l'industrie
Le cas suivant est fictif mais construit sur des ordres de grandeur réalistes pour un cadre dirigeant de l'industrie. Un directeur industriel de 48 ans, membre du comité de direction d'une division d'un groupe coté, marié avec deux enfants, perçoit un salaire fixe de 110 000 € bruts, complété par un régime de retraite supplémentaire obligatoire financé par l'employeur. Au printemps, il reçoit un bonus sur objectifs de 25 000 € bruts, puis une notification d'intéressement de 6 000 € et de participation de 4 000 €. L'accord de groupe prévoit un abondement de 100 % sur les 1 500 premiers euros versés au PEE et de 50 % sur les 3 000 premiers euros versés au PERECO. Son épargne de précaution est constituée, il détient une assurance-vie de plus de huit ans, et le couple envisage l'achat d'une résidence secondaire dans cinq à six ans. Le foyer est imposé à la tranche marginale de 41 %.
La première décision est prise dans les quinze jours : l'intégralité de l'intéressement et de la participation, soit 10 000 €, est placée. 1 500 € vont au PEE pour capter l'abondement de 1 500 €, 3 000 € au PERECO pour capter 1 500 € d'abondement supplémentaire, et les 5 500 € restants au PEE sur des fonds diversifiés, avec une exposition au fonds d'actionnariat salarié limitée à 20 % du plan. Percevoir ces 10 000 € aurait laissé environ 5 200 € nets d'impôt ; placés, ils représentent 9 030 € investis auxquels s'ajoutent 3 000 € d'abondement, soit plus du double.
La deuxième décision concerne le bonus. Après cotisations sociales, les 25 000 € bruts laissent un montant net de l'ordre de 19 000 € à 20 000 €, selon le taux de cotisations applicable. Le plafond PER disponible du foyer, une fois déduites les cotisations au régime de retraite supplémentaire obligatoire et une fois ajoutés les reports et le plafond non utilisé du conjoint, s'établit à 14 000 €, vérifié sur le dernier avis d'imposition. Le cadre verse 12 000 € sur son PER individuel avant le 20 décembre, ce qui réduit l'impôt du foyer de 4 920 €. Le solde du bonus net, environ 7 500 €, est versé sur l'assurance-vie de plus de huit ans, en unités de compte à horizon cinq ans, pour constituer l'apport de la résidence secondaire.
Au total, sur 35 000 € bruts de primes, ce cadre a placé 22 000 € en franchise d'impôt ou en déduction, capté 3 000 € d'abondement, économisé environ 8 700 € d'impôt sur le revenu par rapport à une perception intégrale, et affecté 7 500 € à un projet de vie identifié, sans toucher à sa poche de précaution. La même prime laissée sur le compte courant aurait laissé, après impôt, environ 17 000 € disponibles et rien d'investi.L'avis d'Etsa
Pour un cadre dirigeant de l'industrie, la prime annuelle est presque toujours la variable la plus mal traitée du patrimoine, non par manque de moyens mais par manque de temps : la fenêtre de quinze jours pour l'épargne salariale passe entre deux déplacements, l'abondement reste partiellement inutilisé, et le versement PER se décide en catastrophe fin décembre, sans vérification du plafond réel. Notre conviction est que l'allocation de la prime doit être décidée une fois pour toutes, sous forme de règle, puis simplement exécutée chaque année : épargne salariale placée en totalité et abondement saturé, versement PER calé sur le plafond disponible dès que la tranche marginale atteint 41 %, solde dirigé vers l'enveloppe correspondant au prochain projet de vie. Cette règle se révise lorsque la situation change, à l'occasion d'une mobilité, d'une acquisition ou d'une évolution de la rémunération variable, mais elle ne se réinvente pas chaque printemps. Deux points méritent en revanche un examen chaque année pour cette population. Le premier est le plafond PER réellement disponible, souvent amputé par le régime de retraite supplémentaire obligatoire dont bénéficient les membres de comités de direction. Le second est la concentration en titres de l'employeur, que les plans d'épargne des groupes industriels et les plans d'actions de performance cumulent sur la même valeur, et qui doit rester une fraction mesurée du patrimoine financier d'un dirigeant dont la carrière en dépend déjà.
{{cta-echange="/cta"}}
Ce qu'il faut retenir
Que faire de sa prime annuelle se décide en trois temps et dans un ordre précis. Les primes d'épargne salariale, intéressement, participation et PPV, se traitent en premier, dans les quinze jours de la notification : les placer les exonère d'impôt sur le revenu jusqu'à 36 045 € par dispositif en 2026, et l'abondement de l'employeur, jusqu'à 3 844,80 € sur le PEE et 7 689,60 € sur le PERECO, doit être saturé avant toute autre décision. Le bonus en numéraire, imposé comme du salaire, se traite ensuite par un versement PER dimensionné sur le plafond disponible, 10 % des revenus 2025 dans la limite de 37 680 €, reports et plafond du conjoint compris, avec une économie d'impôt égale à la tranche marginale du foyer. Le solde finance les projets de vie dans l'enveloppe adaptée à leur horizon, l'assurance-vie occupant la position pivot entre trois et huit ans. Cette allocation ne vaut que si la poche de précaution est constituée et si la concentration en titres de l'employeur reste maîtrisée.
Le cabinet Etsa Patrimoine se tient à votre disposition pour construire la règle d'allocation de votre prime annuelle de cadre dirigeant : arbitrage perception ou placement de votre épargne salariale, calcul de votre plafond PER réellement disponible après retraite supplémentaire obligatoire, et affectation du solde aux enveloppes adaptées à vos projets de vie.
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine.


