
Données fiscales à jour au 14 septembre 2026 (revenus 2026 : prélèvements sociaux issus de la LFSS 2026, CDHR reconduite par la loi de finances pour 2026). Les seuils et taux cités évoluent chaque année : vérifiez la date de mise à jour de cet article avant toute décision.
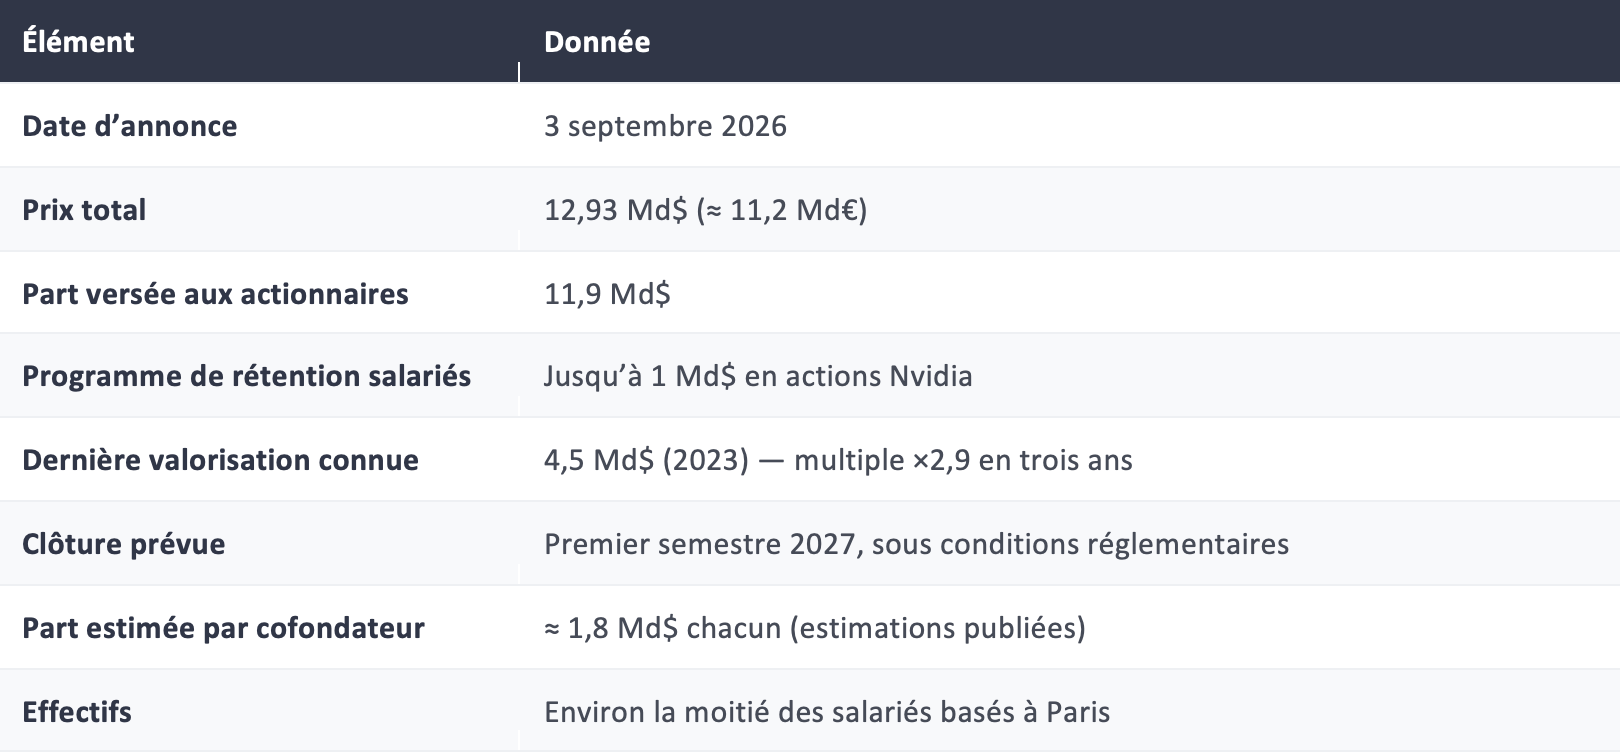
Le 3 septembre 2026, Nvidia a annoncé le rachat de Hugging Face pour 12,93 milliards de dollars, soit environ 11,2 milliards d'euros. Derrière les trois cofondateurs français, dont la part est estimée à 1,8 milliard de dollars chacun, ce sont plusieurs centaines de cadres et d'ingénieurs, dont la moitié travaille à Paris, qui vont percevoir dans les prochains mois des sommes sans commune mesure avec leur rémunération habituelle. Savoir que faire de l'argent d'un rachat d'entreprise devient alors une question très concrète, et souvent plus complexe qu'il n'y paraît : la nature des titres détenus, le calendrier de l'opération et le pays d'émission des actions déterminent à la fois la fiscalité et les marges de manœuvre.
Cet article se place du point de vue d'un cadre dirigeant de Hugging Face, résident fiscal français, titulaire de stock-options, d'actions gratuites ou de BSPCE, et qui s'apprête à encaisser une somme à six ou sept chiffres. Il détaille ce qui se passe concrètement lors d'un rachat, la fiscalité applicable en 2026 selon la nature des titres, les décisions à prendre avant le closing et celles qui ne se prennent qu'après, puis la construction d'une allocation patrimoniale cohérente. Les mécanismes décrits valent, au-delà de ce cas d'école, pour tout investisseur confronté à un événement de liquidité lié à une opération de fusion-acquisition.
Ce qui se passe concrètement pour un cadre dirigeant lors d'un rachat d'entreprise
Les faits de l'opération Nvidia / Hugging Face
Fondée à Paris en 2016 par Clément Delangue, Julien Chaumond et Thomas Wolf, Hugging Face est devenue la plateforme de référence de l'intelligence artificielle ouverte : 18 millions de développeurs, 3 millions de modèles hébergés, plus de 200 000 entreprises utilisatrices, pour un chiffre d'affaires annualisé estimé à 150 millions de dollars. Valorisée 4,5 milliards de dollars lors de son dernier tour de table en 2023, tour auquel Nvidia participait déjà, la société a écarté fin 2025 une approche à 7 milliards avant d'accepter l'offre du fabricant de puces à près de 13 milliards, soit un multiple d'environ 86 fois les revenus.
Le prix se décompose en 11,9 milliards de dollars versés aux actionnaires existants et jusqu'à 1 milliard de dollars consacré à un programme de rétention en actions Nvidia pour les salariés qui rejoignent le groupe. Le siège social de Hugging Face est situé aux États-Unis, ce qui signifie que les titres détenus par les salariés français sont ceux d'une société de droit américain. La clôture de l'opération est attendue au premier semestre 2027, sous réserve des autorisations réglementaires. Ces trois caractéristiques, prix en deux enveloppes, société émettrice étrangère et délai entre annonce et closing, structurent toute la réflexion patrimoniale qui suit.
Que deviennent vos titres : cash-out, accélération du vesting ou échange en titres Nvidia
Lorsqu'une société est rachetée à 100 %, les instruments d'actionnariat salarié ne survivent pas en l'état. Le contrat d'acquisition prévoit, plan par plan, le sort de chaque catégorie de titres. Les actions déjà détenues en pleine propriété, qu'elles proviennent d'actions gratuites définitivement acquises, de stock-options ou de BSPCE déjà exercés, ou d'un investissement direct au capital, sont cédées à l'acquéreur au prix par action négocié. Les options et bons non encore exercés font l'objet, selon les cas, d'un rachat en numéraire de leur valeur intrinsèque, c'est-à-dire la différence entre le prix par action de l'opération et le prix d'exercice, ou d'un échange contre des instruments équivalents portant sur les actions de l'acquéreur.
La question la plus sensible concerne les titres dont la période d'acquisition n'est pas achevée. Beaucoup de plans prévoient une accélération du vesting en cas de changement de contrôle, totale ou partielle, parfois conditionnée à un licenciement ultérieur, ce que les praticiens appellent le double trigger. D'autres plans laissent l'acquéreur libre de reprendre le calendrier initial en substituant ses propres titres. Dans une opération de cette taille, il est fréquent que les titres non acquis soient convertis en actions Nvidia soumises à un nouveau calendrier, ce qui transforme un actionnaire d'une société non cotée en détenteur d'actions d'un groupe coté pesant plus de 5 000 milliards de dollars de capitalisation. Le premier réflexe d'un investisseur concerné consiste donc à se procurer le règlement de chacun de ses plans et l'extrait du contrat d'acquisition qui le concerne, avant toute décision.
Le package de rétention : un milliard de dollars en actions Nvidia, et ce que cela implique
L'enveloppe de rétention annoncée mérite une lecture attentive, car elle ne s'ajoute pas au prix payé aux actionnaires : elle constitue une rémunération future, versée sous forme d'actions Nvidia, conditionnée au maintien dans le groupe pendant une durée qui s'étale généralement sur trois à quatre ans. Pour un cadre dirigeant de Hugging Face, ce package peut représenter une part significative du gain total de l'opération. Il présente néanmoins trois caractéristiques que l'on sous-estime souvent dans l'euphorie d'une annonce.
La première est la contrainte de présence : quitter le groupe avant la fin du calendrier revient à renoncer aux tranches non acquises, ce que la pratique anglo-saxonne désigne comme des golden handcuffs. La deuxième est la concentration : un investisseur qui détient déjà une part importante de son patrimoine en titres Hugging Face se retrouve, après l'opération, exposé à un seul titre coté, dont la valorisation dépend du cycle des semi-conducteurs et des dépenses d'infrastructure en intelligence artificielle. La troisième est fiscale : des actions attribuées gratuitement par une société américaine à un salarié d'une filiale française relèvent du régime fiscal des actions gratuites uniquement si le plan respecte les conditions du Code de commerce français, ce qui suppose en pratique un sous-plan dédié à la France. À défaut, le gain est imposé comme un salaire au barème progressif, sans le mécanisme d'abattement détaillé plus loin.
Annonce, signing, closing : pourquoi la fenêtre du premier semestre 2027 est déterminante
Une acquisition de cette envergure ne se dénoue pas le jour de l'annonce. Entre la signature de l'accord et sa réalisation effective s'intercalent les autorisations des autorités de concurrence américaines et européennes, le contrôle des investissements étrangers et, le cas échéant, les procédures d'information des salariés. Ce délai, ici estimé à plusieurs mois, est une opportunité patrimoniale à double tranchant. D'un côté, il laisse le temps de structurer la détention des titres, d'organiser une transmission ou de préparer une éventuelle mobilité. De l'autre, la cession étant déjà négociée, certaines opérations perdent leur justification économique et deviennent fragiles au regard de la procédure d'abus de droit. La section consacrée aux décisions à prendre avant le closing revient sur cette ligne de crête.
Pour les fondateurs et les investisseurs historiques, dont Lux Capital avec environ 14,5 % du capital, cette période sert aussi à négocier les modalités de paiement : tout en numéraire, ou partiellement en actions Nvidia. Pour un cadre dirigeant, la marge de négociation est plus réduite, mais l'analyse doit être menée avec la même rigueur, car la somme en jeu représente souvent l'équivalent de dix à vingt années de rémunération.
Fiscalité de la somme perçue lors d'un rachat : tout dépend de la nature de vos titres
Lorsqu'un investisseur se demande que faire de l'argent d'un rachat d'entreprise, la première réponse est fiscale. Une même somme brute d'un million d'euros peut laisser un montant net variant du simple au double selon qu'elle provient de stock-options, d'actions gratuites, de BSPCE ou d'actions détenues en direct. Les règles présentées ci-dessous sont celles applicables aux revenus 2026, sous réserve des évolutions législatives ; elles doivent être vérifiées à la date de publication de cet article et confrontées à chaque situation individuelle.
Stock-options et actions gratuites d'une société américaine détenues par un résident français
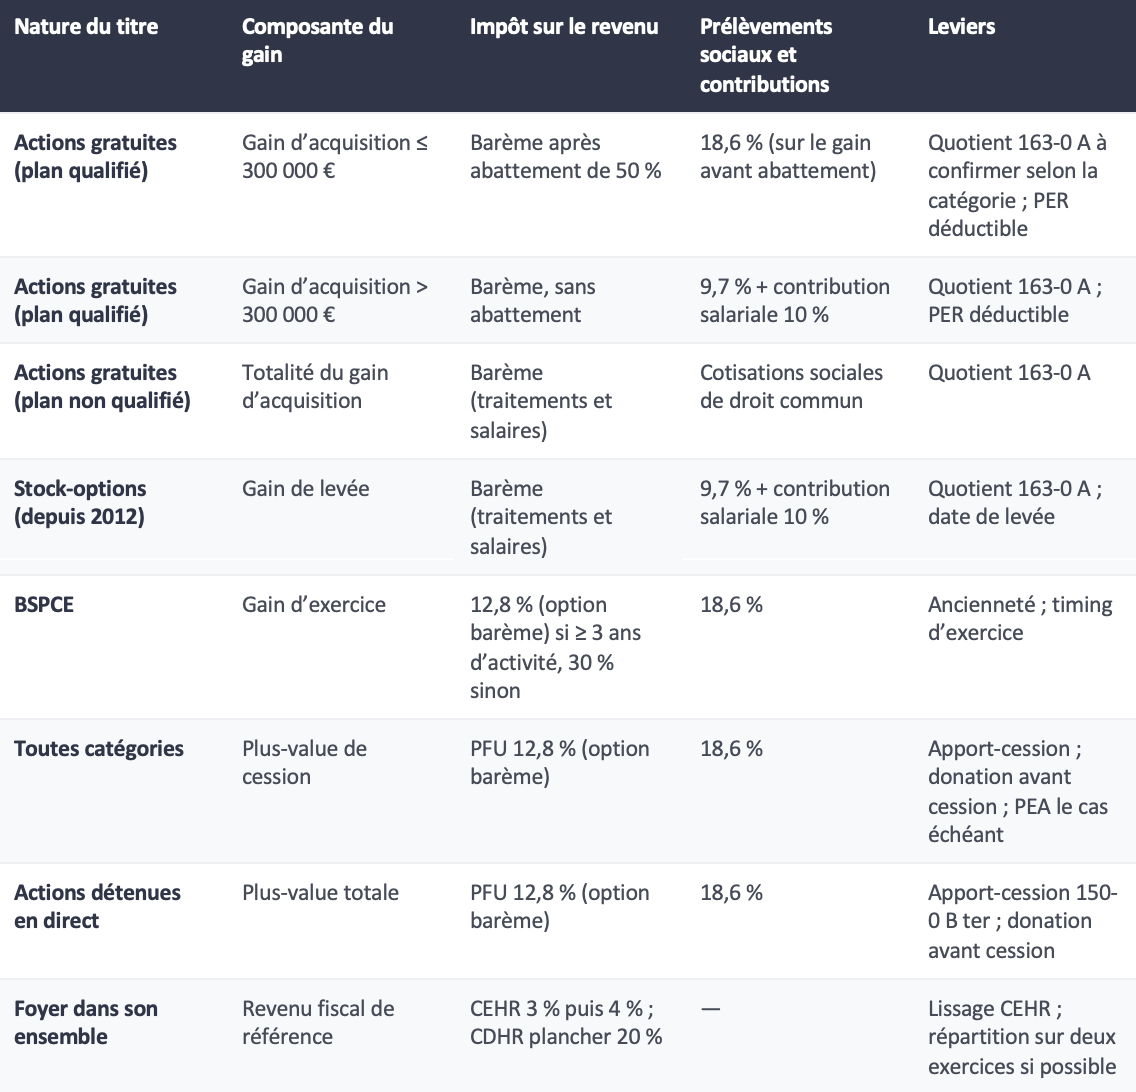
Pour les actions gratuites attribuées dans le cadre d'un plan conforme au droit français, le gain d'acquisition, c'est-à-dire la valeur des actions au jour où elles deviennent définitivement acquises, est imposé l'année de leur cession. La fraction annuelle inférieure ou égale à 300 000 euros bénéficie d'un abattement de 50 % avant application du barème progressif de l'impôt sur le revenu, auxquels s'ajoutent les prélèvements sociaux sur les revenus du patrimoine, portés à 18,6 % depuis le 1er janvier 2026 et calculés sur le gain avant abattement. La fraction excédant 300 000 euros est traitée comme un salaire : barème progressif sans abattement, prélèvements sociaux sur revenus d'activité de 9,7 % et contribution salariale spécifique de 10 %. Dans le cadre d'un rachat, la cession intervient au closing, ce qui déclenche l'imposition de la totalité du gain d'acquisition sur un seul exercice.
Pour les stock-options attribuées depuis le 28 septembre 2012, le gain de levée d'option, différence entre la valeur de l'action au jour de l'exercice et le prix d'exercice, est imposé comme un salaire au barème progressif, avec les prélèvements sociaux de 9,7 % et la contribution salariale de 10 %. Si l'option est rachetée en numéraire par l'acquéreur sans être exercée, l'administration analyse généralement la somme perçue comme un gain de levée. Dans les deux cas, la plus-value de cession, différence entre le prix payé par Nvidia et la valeur au jour de l'acquisition ou de la levée, relève du prélèvement forfaitaire unique, soit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, ou sur option du barème progressif ; notre article sur la fiscalité et le réinvestissement des stock-options en détaille les arbitrages. Notre article consacré aux restricted stock units détaille les conditions dans lesquelles un plan américain peut bénéficier du régime français.
Le point de vigilance propre à Hugging Face tient précisément au pays d'émission. Une société de droit américain attribue le plus souvent des RSU ou des options selon un plan régi par le droit du Delaware. Si aucun sous-plan français n'a été adopté, ou si les conditions de durée d'acquisition et de conservation ne sont pas respectées, le gain est intégralement imposé dans la catégorie des traitements et salaires, sans abattement de 50 %, et soumis aux cotisations sociales. La différence de charge fiscale peut atteindre plusieurs dizaines de points sur la fraction concernée. La vérification de la qualification du plan est donc la première diligence à mener, idéalement avec l'aide du service juridique de l'entreprise et d'un conseil fiscal ; les investisseurs concernés trouveront dans notre article sur la fiscalité des RSU d'une entreprise américaine les critères de cette qualification.
BSPCE et actions détenues en direct : prélèvement forfaitaire ou barème
Les bons de souscription de parts de créateur d'entreprise ne peuvent être émis que par des sociétés répondant à des conditions de forme, de capitalisation et de détention par des personnes physiques. Une société américaine en émet rarement au profit de salariés français, mais des cadres arrivés tôt dans l'histoire de Hugging Face, lorsque la structure française existait encore en tant qu'émettrice, peuvent en détenir. Pour les titres souscrits en exercice des bons depuis le 1er janvier 2025, le régime issu de la loi de finances pour 2025 distingue deux composantes. Le gain d'exercice, différence entre la valeur des titres au jour de l'exercice du bon et son prix d'exercice, est imposé au taux forfaitaire de 12,8 %, ou sur option au barème progressif, augmenté des prélèvements sociaux de 18,6 % lorsque le bénéficiaire exerce son activité dans la société depuis au moins trois ans, et au taux de 30 % sans option possible, augmenté des prélèvements sociaux, dans le cas contraire. Ce gain d'exercice ne peut pas être logé dans un PEA. La plus-value de cession, réalisée entre l'exercice et la vente, relève du régime de droit commun des plus-values mobilières, soit le prélèvement forfaitaire unique de 31,4 %. Notre article sur la sortie fiscale des BSPCE approfondit ces arbitrages. La loi de finances pour 2026 a par ailleurs assoupli les conditions d'éligibilité en abaissant de 25 % à 15 % le seuil de détention par des personnes physiques et en ouvrant le dispositif aux sous-filiales.
Les actions détenues en direct, issues d'un investissement personnel, d'un exercice ancien ou d'une participation de fondateur, suivent le régime des plus-values de cession de valeurs mobilières : prélèvement forfaitaire unique de 31,4 %, décomposé en 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026. L'option pour le barème progressif reste possible et peut se justifier pour des titres acquis avant le 1er janvier 2018, qui conservent le bénéfice des abattements pour durée de détention de droit commun ou renforcés. À un niveau de gain comme celui généré par cette opération, l'option n'est presque jamais favorable ; elle mérite néanmoins d'être chiffrée.
CEHR, CDHR et effet de seuil d'une année exceptionnelle
Une somme de cette nature fait basculer le foyer fiscal dans le champ de la contribution exceptionnelle sur les hauts revenus, la CEHR, dont le taux est de 3 % sur la fraction du revenu fiscal de référence comprise entre 250 000 et 500 000 euros pour un célibataire, le double pour un couple, puis de 4 % au-delà. Un mécanisme de lissage existe lorsque le revenu de l'année est exceptionnel par rapport à celui des deux années précédentes, sous conditions strictes ; il est fréquemment applicable dans le cas d'un rachat. S'y ajoute la contribution différentielle sur les hauts revenus, dite CDHR, instaurée sur les revenus 2025 et reconduite par la loi de finances pour 2026 : elle garantit un taux minimal d'imposition de 20 % pour les foyers dont le revenu fiscal de référence dépasse 250 000 euros pour une personne seule ou 500 000 euros pour un couple. Dans le cas d'un gain d'acquisition largement imposé au barème, le taux effectif dépasse en général ce plancher et la CDHR ne s'applique pas ; pour un investisseur dont la somme provient pour l'essentiel d'actions détenues en direct au prélèvement forfaitaire, la question doit être posée.
Le système du quotient prévu à l'article 163-0 A du Code général des impôts constitue un levier à ne pas négliger pour les revenus exceptionnels imposés au barème progressif, ce qui inclut la fraction du gain d'acquisition traitée comme un salaire et le gain de levée de stock-options. Il consiste à ajouter au revenu ordinaire un quart du revenu exceptionnel, à calculer l'impôt supplémentaire correspondant, puis à le multiplier par quatre. L'effet est d'atténuer la progressivité en évitant que la totalité du gain ne soit imposée dans la tranche marginale. Le quotient suppose que le revenu exceptionnel dépasse la moyenne des revenus nets imposables des trois années précédentes et qu'il ne soit pas susceptible de se renouveler chaque année, deux conditions généralement remplies lors d'un rachat.
Cas particulier : les salariés qui reçoivent des actions Nvidia après le closing
Les titres attribués au titre du programme de rétention ne seront acquis qu'au fil des années suivant le closing. Chaque tranche acquise constitue, au moment de son acquisition définitive, un gain d'acquisition dont la fiscalité dépend, là encore, de la qualification du plan Nvidia au regard du droit français. Nvidia disposant de filiales françaises et d'une pratique établie d'attribution de RSU, l'existence d'un sous-plan conforme est probable mais doit être confirmée. Ces tranches viendront s'ajouter au salaire des années concernées, ce qui maintient le foyer dans la tranche marginale de 45 % et dans le champ de la CEHR pendant plusieurs exercices consécutifs. Une stratégie de réduction de la concentration, décrite plus loin, doit intégrer ce flux futur et non seulement la somme perçue au closing.
{{cta-SIMRSUAGA="/cta"}}
Avant le closing du rachat : les décisions qui ne pourront plus être prises après
La période comprise entre l'annonce et la réalisation de l'opération est celle où se joue l'essentiel de l'efficience fiscale et patrimoniale. Une fois le prix encaissé, la plus-value est réalisée et imposable ; les leviers qui reposent sur la détention des titres disparaissent. Trois d'entre eux méritent une analyse systématique, avec une réserve de méthode : plus la cession est avancée, plus le montage doit reposer sur une motivation patrimoniale réelle et documentée.
L'apport-cession et le report d'imposition de l'article 150-0 B ter
Le mécanisme de l'apport-cession consiste à apporter ses titres à une société holding soumise à l'impôt sur les sociétés que l'on contrôle, avant leur cession. La plus-value constatée lors de l'apport est placée en report d'imposition ; la holding cède ensuite les titres à l'acquéreur et encaisse le prix sans imposition immédiate, la plus-value entre l'apport et la cession étant en général négligeable. Si la cession intervient moins de trois ans après l'apport, ce qui sera le cas ici, le report n'est maintenu qu'à condition de réinvestir au moins 60 % du produit de cession dans un délai de deux ans dans une activité économique éligible, directement ou via des fonds de capital-investissement respectant des quotas précis. Les 40 % restants peuvent être investis librement au sein de la holding.
Ce levier ne concerne que les titres détenus en pleine propriété au moment de l'apport, c'est-à-dire les actions issues d'une levée ou d'une acquisition définitive antérieure, ou une participation directe. Il n'est d'aucun secours pour le gain d'acquisition d'actions gratuites ou le gain de levée de stock-options, qui restent imposés selon leur régime propre. Sa mise en œuvre pour les titres d'une société américaine est possible, mais suppose de vérifier les restrictions de transfert prévues par le pacte d'actionnaires et le règlement des plans. Enfin, la question du timing est délicate : un apport réalisé alors que le contrat d'acquisition est déjà signé et que le prix est fixé s'expose à une contestation sur le terrain de l'abus de droit si la holding n'a pas de substance et de projet de réinvestissement crédibles. Le dispositif reste ouvert, mais il doit être construit avec un avocat fiscaliste et un projet d'investissement identifié avant l'apport.
La donation avant cession : purger la plus-value et transmettre en une seule opération
Pour un investisseur qui souhaite de toute façon transmettre une partie du fruit de l'opération à ses enfants, la donation de titres avant la cession présente un double intérêt. Les titres donnés entrent dans le patrimoine des donataires pour leur valeur au jour de la donation ; lorsqu'ils sont cédés peu après à ce même prix, la plus-value est nulle et l'impôt sur la plus-value latente est définitivement effacé. Seuls les droits de donation sont dus, après application des abattements de 100 000 euros par parent et par enfant, renouvelables tous les quinze ans, et selon un barème progressif dont les premières tranches sont sensiblement inférieures aux 31,4 % du prélèvement forfaitaire unique. Une donation en nue-propriété, avec réserve d'usufruit pour le donateur, permet en outre de réduire l'assiette taxable selon le barème de l'article 669 du Code général des impôts, tout en conservant les revenus du remploi.
Les conditions de validité de ce schéma sont connues et rigoureusement contrôlées par l'administration : la donation doit être antérieure à la cession et ne pas porter sur un prix déjà encaissé, le donateur ne doit pas se réapproprier le produit de la vente, et les donataires doivent réellement disposer des sommes, le cas échéant dans le cadre d'une convention de quasi-usufruit lorsque la donation est démembrée. Ici encore, le calendrier joue : une donation régularisée après la signature du contrat d'acquisition mais avant le closing reste possible, mais elle devra être justifiée par une intention libérale réelle et documentée.
Anticiper une mobilité internationale : exit tax et convention franco-américaine
L'intégration au sein d'un groupe américain conduit régulièrement des cadres dirigeants à envisager un transfert vers les États-Unis ou un autre pays. Un tel transfert de domicile fiscal, lorsqu'il intervient alors que l'investisseur détient des titres d'une valeur supérieure à 800 000 euros ou représentant plus de 50 % du capital d'une société, déclenche l'exit tax sur les plus-values latentes, dès lors qu'il a été résident fiscal français pendant au moins six des dix années précédant son départ. Le paiement est placé en sursis automatique en cas de départ vers un État de l'Union européenne ou vers un pays ayant conclu avec la France une convention d'assistance au recouvrement, ce qui est le cas des États-Unis, et l'impôt est dégrevé si les titres sont conservés pendant deux ans, ou cinq ans lorsque leur valeur excède 2,57 millions d'euros. Une cession intervenant pendant cette période rend l'impôt exigible.
Partir avant le closing pour bénéficier d'une fiscalité étrangère plus clémente est donc un raisonnement qui se heurte à trois obstacles : l'exit tax elle-même, les règles de source qui rattachent à la France les gains d'acquisition et de levée correspondant à une activité exercée sur le territoire français, et le calendrier de l'opération, rarement compatible avec un déménagement effectif. La mobilité peut être une composante légitime d'un projet de vie ; elle est rarement une réponse fiscale à un rachat déjà annoncé.
Ne pas confondre anticipation et précipitation
Plusieurs décisions doivent au contraire attendre. Rembourser par anticipation un crédit immobilier à taux bas, acheter une résidence secondaire ou souscrire un investissement défiscalisant sur la base d'une somme non encore encaissée sont des erreurs fréquentes, d'autant plus que l'opération reste soumise à des conditions suspensives. Une acquisition de cette dimension peut être retardée par les autorités de concurrence, et ses modalités peuvent évoluer. L'anticipation consiste à préparer la structure de détention, à réunir les documents, à chiffrer les scénarios ; la précipitation consiste à dépenser ou à investir un produit de cession que l'on ne détient pas encore.
Après l'encaissement : construire une allocation pour l'argent d'un rachat d'entreprise
La phase de latence : sécuriser, provisionner l'impôt, ne rien décider dans l'euphorie
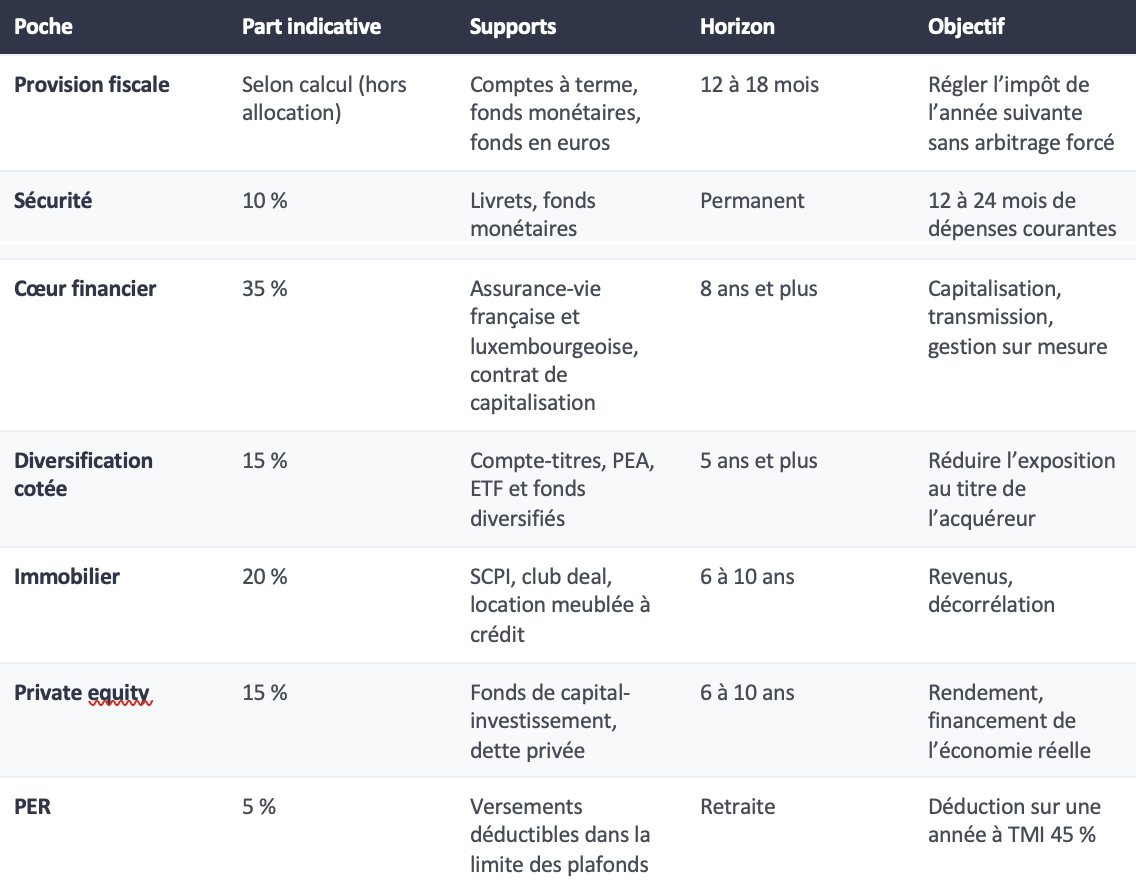
Le jour du closing, la somme est virée sur un compte courant et la tentation est grande d'agir vite. La première décision utile est pourtant de ne pas en prendre pendant quelques semaines, le temps de fixer avec précision la charge fiscale à venir. Un cadre dirigeant marié, sans revenu exceptionnel antérieur, qui percevrait 1,5 million d'euros bruts au closing, composés d'un gain d'acquisition d'actions gratuites de 900 000 euros et d'une plus-value de cession de 600 000 euros, verrait sa charge globale approcher 750 000 euros une fois cumulés le barème sur le gain d'acquisition, les prélèvements sociaux et la contribution salariale sur la fraction excédant 300 000 euros, le prélèvement forfaitaire sur la plus-value et la CEHR, avant application éventuelle du quotient. La somme nette réellement disponible se situerait donc autour de 750 000 euros, soit à peine plus de la moitié du montant brut. Cet ordre de grandeur, qui varie fortement selon la qualification des plans, montre pourquoi la provision fiscale doit être isolée avant tout investissement.
Le prélèvement à la source ne couvre pas ces revenus : l'impôt sur le gain d'acquisition et la CEHR sont réglés l'année suivante, lors de la liquidation de l'impôt, tandis que la CDHR fait l'objet d'un acompte de 95 % à verser entre le 1er et le 15 décembre de l'année de perception. La provision doit être placée sur des supports liquides et sans risque, comptes à terme, fonds monétaires ou fonds en euros d'un contrat d'assurance-vie existant, pour une durée de douze à dix-huit mois. Au-delà de la provision, une poche de sécurité équivalente à douze à vingt-quatre mois de dépenses courantes doit être constituée, d'autant que la position professionnelle de l'investisseur évolue et que le package de rétention crée une dépendance nouvelle à l'employeur.
Réduire la concentration : sortir progressivement du titre Nvidia
Un investisseur qui a fait toute sa carrière chez Hugging Face détient, avant l'opération, une part prépondérante de son patrimoine dans un seul actif non coté. Le rachat transforme ce risque plutôt qu'il ne le supprime : la fraction en numéraire est diversifiable immédiatement, mais les actions Nvidia reçues en échange ou au titre de la rétention concentrent le patrimoine sur un titre coté, volatil et fortement corrélé au cycle de l'intelligence artificielle. Le capital humain de l'investisseur, c'est-à-dire ses revenus futurs, dépend désormais du même groupe. Cumuler capital humain et capital financier sur un même émetteur est la définition même d'un risque non rémunéré.
La réponse consiste à fixer à l'avance, et par écrit, la part maximale du patrimoine financier que l'on accepte de conserver sur le titre de l'acquéreur, puis à céder les tranches au fur et à mesure de leur acquisition, indépendamment du cours du jour. Les fenêtres de négociation autorisées aux salariés des sociétés cotées, souvent limitées à quelques semaines après chaque publication de résultats, imposent de planifier ces cessions. Un programme de cession automatique, comparable aux plans 10b5-1 utilisés aux États-Unis, protège en outre l'investisseur contre les accusations de délit d'initié et contre sa propre hésitation. La méthode vaut pour toute position concentrée issue de l'actionnariat salarié, qu'elle provienne d'un rachat ou d'une simple accumulation de tranches acquises.
Les enveloppes financières : assurance-vie, contrat de capitalisation et PER
Une fois la provision fiscale et la poche de sécurité isolées, le cœur de l'allocation trouve naturellement sa place dans l'assurance-vie, dont l'intérêt pour ce type de somme tient moins au rendement des supports qu'au cadre : absence d'imposition tant qu'aucun rachat n'est effectué, fiscalité allégée après huit ans, et transmission hors succession dans la limite de 152 500 euros par bénéficiaire pour les primes versées avant soixante-dix ans. Pour un versement supérieur à un million d'euros, un contrat d'assurance-vie luxembourgeois apporte des avantages complémentaires : le triangle de sécurité et le super-privilège de l'assuré sur les actifs du contrat, l'accès à des fonds internes dédiés permettant une gestion sur mesure incluant du non coté, et la possibilité de détenir des supports en dollars, ce qui répond à la situation d'un investisseur rémunéré en partie en actions américaines. Le contrat de capitalisation obéit à une logique voisine et se prête à la détention par une holding lorsque le schéma d'apport-cession a été retenu.
Le plan d'épargne retraite mérite une attention particulière l'année du closing. Les versements volontaires sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels de l'année précédente, plafonnée à huit fois le plafond annuel de la sécurité sociale, soit 37 680 euros pour les versements 2026, majorés des plafonds non utilisés des trois années précédentes et, pour un couple, de ceux du conjoint. Une déduction opérée sur une année où le taux marginal atteint 45 %, majoré de la CEHR, procure une économie immédiate proche de la moitié du versement, en contrepartie d'un blocage jusqu'à la retraite, hors cas de déblocage anticipé, et d'une imposition à la sortie. Le rapport entre l'économie d'impôt et la contrainte de liquidité est rarement aussi favorable qu'au cours d'un exercice exceptionnel.
Immobilier : SCPI, club deal et location meublée
L'immobilier n'a pas vocation à absorber la majorité d'une somme issue d'un rachat, mais il en constitue une composante logique pour deux raisons. La première est la décorrélation : la valeur d'un patrimoine immobilier dépend de la démographie, des taux et des marchés locaux, non du cours d'un fabricant de semi-conducteurs. La seconde est la production de revenus réguliers, utile à un investisseur qui pourrait, à l'issue de son package de rétention, souhaiter réorienter sa carrière vers un projet entrepreneurial moins rémunérateur. Les SCPI, détenues en direct, au sein d'une assurance-vie ou en nue-propriété temporaire, permettent de déployer rapidement plusieurs centaines de milliers d'euros sur un parc diversifié sans contrainte de gestion. Le club deal immobilier offre, pour des tickets plus élevés, l'accès à des opérations de valorisation ou de dette privée sur des actifs identifiés, avec un horizon de trois à six ans. La location meublée au régime réel, enfin, permet de percevoir des loyers dont l'imposition est neutralisée pendant plusieurs années par l'amortissement, ce qui compte pour un foyer dont le taux marginal restera élevé le temps que les tranches de rétention soient acquises.
Deux points d'attention accompagnent cette poche : l'impôt sur la fortune immobilière, qui ne concerne pas les actifs financiers mais qui s'appliquera aux actifs immobiliers acquis dès lors que leur valeur nette dépasse 1,3 million d'euros, et le recours au crédit, qui reste pertinent même pour un investisseur disposant de liquidités, puisqu'il préserve le capital financier et que les intérêts sont déductibles des revenus fonciers ou des recettes de location meublée.
Private equity et financement de la tech française : l'écho du réinvestissement des fondateurs
Clément Delangue s'est engagé à réinvestir une part significative du produit de la vente dans l'écosystème technologique européen, et le ministre de l'Économie a qualifié l'opération de signal d'alerte sur la capacité de l'Europe à financer ses champions. Pour un cadre dirigeant de Hugging Face, l'investissement dans le private equity répond à la fois à une logique de rendement, avec des objectifs de performance nette supérieurs à ceux des marchés cotés en contrepartie d'une illiquidité de six à dix ans, et à une logique de cohérence : réinvestir dans des entreprises non cotées le fruit d'une aventure entrepreneuriale non cotée. Les fonds de capital-investissement, de capital-développement ou de secondaire accessibles aux investisseurs privés, par tickets de 100 000 euros et plus, permettent de mutualiser ce risque sur plusieurs dizaines de participations, là où un investissement direct en tant que business angel concentre le risque sur quelques sociétés.
Cette poche s'articule avec l'apport-cession pour les investisseurs qui l'ont mis en place, puisque les fonds respectant les quotas de l'article 150-0 B ter constituent un remploi éligible, et avec l'assurance-vie luxembourgeoise, dont les fonds internes dédiés peuvent loger des parts de fonds non cotés. Les fonds de capital-investissement français positionnés sur le financement des entreprises technologiques, accessibles par l'intermédiaire du cabinet, prennent un relief particulier dans le contexte de cette opération.
{{cta-club-deal="/cta"}}
Les erreurs classiques après un rachat d'entreprise
La première erreur est la conservation par loyauté. Nombre de cadres refusent de céder les actions de l'acquéreur, par attachement au projet ou par crainte du signal envoyé à leurs collègues. Cette position, compréhensible, revient à parier l'essentiel de son patrimoine sur un titre unique. L'histoire des marchés technologiques, de 2000 à 2022, rappelle que les leaders d'une décennie ne sont pas toujours ceux de la suivante, et qu'une baisse de 50 % d'un titre concentré efface en quelques mois le bénéfice de dix années d'actionnariat salarié.
La deuxième erreur est l'achat immobilier immédiat, souvent une résidence principale ou secondaire acquise comptant dans les semaines suivant le closing. L'opération immobilise une part importante de la somme dans un actif non productif, prive l'investisseur de l'effet de levier du crédit et, dans le cas d'une résidence secondaire, crée une exposition à l'impôt sur la fortune immobilière. La troisième est la sous-provision fiscale : un investisseur qui investit la totalité de la somme perçue et découvre en septembre de l'année suivante un avis d'imposition à six chiffres doit vendre dans l'urgence, parfois à perte.
La quatrième erreur concerne les fondateurs et les cadres détenant des titres en direct : ne pas avoir structuré de holding avant la cession, alors que les délais le permettaient, et se retrouver à imposer immédiatement une plus-value qui aurait pu être placée en report et remployée. La cinquième, plus insidieuse, est l'absence de projet : une somme importante sans objectif défini est investie de façon incohérente, au gré des sollicitations. Définir en amont ce que doit financer ce capital, indépendance financière, transmission, nouveau projet entrepreneurial, revenus complémentaires, est le préalable à toute allocation.
L'avis d'Etsa
L'opération Hugging Face illustre à grande échelle la mécanique de tout événement de liquidité. Le montant encaissé n'est jamais la bonne variable de décision : ce sont la nature des titres, la qualification des plans et le calendrier qui déterminent la somme nette et les leviers disponibles. Les investisseurs qui traversent le mieux ce type d'opération sont ceux qui ont, avant le closing, cartographié chacun de leurs instruments, chiffré leur fiscalité au centime et fixé la part de leur patrimoine qu'ils acceptent de laisser exposée au titre de l'acquéreur.
Notre conviction est qu'une somme issue d'un rachat doit être traitée comme un capital de transformation et non comme un revenu : elle finance une indépendance, une transmission ou un nouveau projet, et son allocation se décide sur dix ans, non sur dix jours. Nous privilégions dans ces situations une architecture combinant assurance-vie luxembourgeoise pour le cœur de patrimoine, capital-investissement pour la part de long terme, immobilier de rendement financé à crédit et sortie programmée du titre concentré. Nous sommes également attentifs à ce que le réinvestissement ait un sens pour l'investisseur ; pour un profil issu de la tech française, financer la prochaine génération d'entreprises technologiques nationales en fait souvent partie.
{{cta-echange="/cta"}}
Ce qu'il faut retenir
Le rachat de Hugging Face par Nvidia pour 12,93 milliards de dollars va générer, pour des centaines de cadres et d'ingénieurs, un événement de liquidité dont le traitement patrimonial se décide en trois temps. Avant le closing attendu au premier semestre 2027, il s'agit d'identifier la nature de chaque titre détenu, de vérifier la qualification fiscale des plans américains au regard du droit français et d'étudier les leviers qui reposent sur la détention des titres : apport-cession pour les actions en direct, donation avant cession pour la part destinée aux enfants. Au closing, la priorité est de chiffrer la charge fiscale, souvent proche de la moitié de la somme brute lorsque le gain d'acquisition dépasse 300 000 euros, de la provisionner et de constituer une poche de sécurité. Après seulement vient l'allocation, construite autour de l'assurance-vie, du private equity, de l'immobilier de rendement et d'une sortie disciplinée du titre de l'acquéreur, en intégrant le package de rétention qui prolongera la concentration pendant plusieurs années.
Le cabinet Etsa Patrimoine se tient à votre disposition pour analyser la nature et la fiscalité de vos titres avant le closing d'un rachat, chiffrer la somme nette que vous percevrez et structurer la réallocation de ce capital, de la provision fiscale à l'architecture patrimoniale de long terme.
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé. Les règles fiscales mentionnées sont celles applicables aux revenus 2026 à la date de rédaction (14 septembre 2026) et sont susceptibles d'évoluer. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine.


