

Un dirigeant qui a construit un patrimoine de plusieurs millions d'euros finit toujours par se heurter au même mur : au-delà de 552 324 € par enfant en ligne directe, les droits de succession passent à 30 %, puis 40 % et 45 %. Les outils classiques de réduction des droits de succession ont chacun leur angle mort : les abattements sont vite consommés, l'assurance-vie a ses plafonds par bénéficiaire, et le pacte Dutreil ne concerne que l'entreprise. Reste une catégorie d'actifs que la plupart des investisseurs n'ont jamais regardée sérieusement : la forêt.
Le régime fiscal de la forêt en matière de transmission est l'un des plus anciens et des plus généreux du Code général des impôts. Depuis la loi dite Sérot-Monichon, codifiée à l'article 793 du CGI, les bois et forêts et les parts de groupements forestiers sont exonérés de droits de mutation à titre gratuit à hauteur de 75 % de leur valeur, sans plafond de montant. Un actif forestier de 800 000 € n'est taxé que sur 200 000 €. Peu de dispositifs offrent une telle réduction d'assiette, et encore moins sans limite.
Le problème n'est donc pas de savoir si la forêt est fiscalement attractive pour transmettre : elle l'est. Le problème est de mesurer ce que l'on accepte en échange : un actif peu liquide, au rendement courant faible, exposé à des risques physiques réels, et surtout un engagement de gestion durable de trente ans. Dans cet article, nous détaillons le mécanisme exact de l'exonération, les trois modes de détention possibles, un cas chiffré, et la grille d'arbitrage pour décider si la forêt a sa place dans votre stratégie de transmission.
{{cta-SIMDROITSUCC="/cta"}}
Comprendre le régime Monichon : comment fonctionne l'exonération de 75 % sur la transmission d'une forêt
Le mécanisme de l'article 793 du CGI
L'article 793 du CGI exonère de droits de mutation à titre gratuit, à concurrence des trois quarts de leur valeur, les propriétés en nature de bois et forêts (2° du 2) ainsi que les parts de groupements forestiers (3° du 1). Le dispositif s'applique aux successions comme aux donations entre vifs, ce qui permet de l'utiliser de manière anticipée et fractionnée dans le temps. L'exonération porte sur l'assiette taxable, avant application des abattements personnels et du barème progressif : elle se cumule donc avec l'abattement de 100 000 € par enfant et par parent, renouvelable tous les quinze ans.
La logique historique du régime explique ses contours. Le législateur a voulu taxer la seule valeur du sol, estimée forfaitairement à un quart de la valeur totale, et exclure la valeur des arbres, considérée comme un revenu futur déjà imposé par ailleurs au titre du forfait forestier. C'est aussi pourquoi l'exonération ne s'applique qu'à la fraction de la valeur représentative de bois et forêts. Les immeubles non affectés à l'exploitation forestière, les valeurs mobilières, les créances et, pour un groupement forestier, la trésorerie non investie restent taxables en totalité.
Les conditions à respecter, et qui les supporte
L'exonération n'est pas automatique. Elle suppose :
- la production d'un certificat délivré par la direction départementale des territoires (DDT ou DDTM) attestant que la forêt est susceptible de présenter une des garanties de gestion durable prévues par le code forestier, en pratique un plan simple de gestion agréé ;
- un engagement d'appliquer cette gestion durable pendant trente ans, pris par les héritiers ou donataires pour une forêt en direct, et par le groupement lui-même pour des parts de GFF ou de GFI ;
- la production d'un bilan de mise en œuvre du document de gestion durable tous les dix ans ;
- pour les parts de groupement forestier acquises à titre onéreux, une détention de plus de deux ans par le donateur ou le défunt. Cette condition ne s'applique pas aux parts reçues par apport, souscrites lors d'une augmentation de capital ou reçues à titre gratuit.
En cas de manquement, l'administration réclame le complément de droits, l'intérêt de retard et un droit supplémentaire égal à 30 %, 20 % ou 10 % de la réduction consentie selon que le manquement est constaté avant la fin de la dixième, de la vingtième ou de la trentième année (article 1840 G du CGI). Transmettre une forêt en direct, c'est donc transmettre une obligation de gestion sur une génération entière ; passer par un groupement, c'est confier cette obligation au gérant.
Forêt en direct, GFF ou GFI : quel véhicule pour quelle transmission ?
Le régime Monichon est identique quel que soit le mode de détention, mais l'expérience patrimoniale ne l'est pas du tout. Trois voies coexistent, et le choix entre elles conditionne autant la fiscalité que la gouvernance familiale.
La forêt détenue en direct
L'acquisition d'un massif en pleine propriété offre le contrôle total et l'ensemble des avantages fiscaux : exonération Monichon, exonération d'IFI à 75 % au titre de l'article 976 du CGI sous les mêmes conditions de gestion durable, et accès aux trois volets du dispositif DEFI Forêt. En contrepartie, le marché est étroit et hétérogène. Selon l'indicateur Safer publié en 2026, le prix moyen des forêts non bâties s'établit autour de 4 950 € par hectare en 2025, avec des écarts régionaux considérables, de moins de 3 000 € l'hectare dans le Massif central à près de 8 000 € dans le Nord-Bassin parisien, et des valeurs bien supérieures pour les massifs feuillus de qualité. Une forêt en direct impose aussi une gestion active, un gestionnaire forestier rémunéré et une assurance contre la tempête et l'incendie.
La transmission en direct pose enfin la question de l'indivision. Une forêt partagée entre trois enfants devient rapidement ingérable, et le partage physique d'un massif détruit souvent sa cohérence sylvicole. C'est précisément ce que le groupement forestier résout.
Le groupement forestier familial (GFF)
Le GFF est une société civile qui détient la forêt et dont les parts sont réparties entre les membres de la famille. L'investisseur apporte un massif existant ou en acquiert un via la structure, puis transmet des parts par donations successives. L'engagement de gestion durable est pris au niveau du groupement, et la gouvernance est fixée par les statuts, avec la possibilité de conserver la gérance. Le GFF cumule l'exonération Monichon, l'exonération d'IFI à 75 % prévue à l'article 976 et l'accès au DEFI. Il constitue l'outil de référence pour un chef d'entreprise qui souhaite loger un actif forestier significatif dans une structure de transmission maîtrisée, éventuellement combinée à un démembrement de propriété. Les groupements fonciers forestiers sélectionnés par Etsa sont analysés sous cet angle.
Le groupement forestier d'investissement (GFI)
Le GFI est un groupement forestier ouvert au public, dont les parts sont commercialisées avec un visa de l'AMF et géré par une société de gestion agréée. Il fonctionne comme un fonds collectif : ticket d'entrée accessible, diversification sur plusieurs massifs, essences et régions, responsabilité limitée à l'apport. Les parts de GFI bénéficient de l'exonération Monichon sur la fraction de leur valeur représentative de bois et forêts, et de la même condition de détention de deux ans lorsqu'elles ont été acquises à titre onéreux ; le mécanisme est détaillé dans notre article consacré au GFI et à la succession.
Sur l'IFI, en revanche, le traitement diffère : la doctrine administrative (BOI-PAT-IFI-30-20, § 120) exclut les parts de GFI du bénéfice de l'article 976, et les sociétés de gestion s'appuient sur d'autres fondements, notamment la détention inférieure à 10 % d'une société à activité opérationnelle, pour exclure les parts de l'assiette. Ce point doit être vérifié dans le document d'information de chaque GFI avant toute décision fondée sur l'IFI.
Ce qui distingue réellement les trois modes de détention
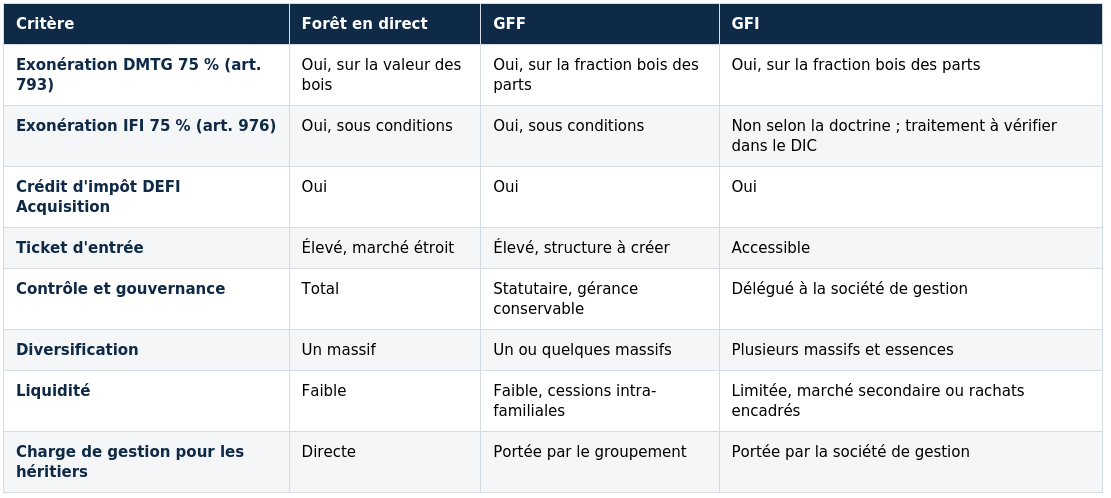
- Transmission : l'exonération de 75 % s'applique dans les trois cas, sur la valeur des bois en direct et sur la fraction forestière des parts en GFF ou en GFI.
- IFI : exonération de 75 % sous conditions pour la forêt en direct et le GFF ; pas d'exonération au titre de l'article 976 pour le GFI, dont le traitement est à vérifier dans le document d'information.
- DEFI Acquisition : accessible dans les trois cas.
- Ticket d'entrée : élevé en direct et en GFF, accessible en GFI.
- Contrôle : total en direct, statutaire avec gérance conservable en GFF, délégué à la société de gestion en GFI.
- Diversification : un massif en direct, un ou quelques massifs en GFF, plusieurs massifs et essences en GFI.
- Liquidité : faible en direct et en GFF (cessions intra-familiales), limitée en GFI (marché secondaire ou rachats encadrés).
- Charge de gestion pour les héritiers : directe en détention en direct, portée par le groupement en GFF, par la société de gestion en GFI.
{{cta-GFINP="/cta"}}
Les paramètres qui changent réellement la décision
La fiscalité au-delà de la transmission
Le régime forestier ne se limite pas à la succession. Le dispositif DEFI Forêt, refondu par la loi de finances pour 2023 et applicable jusqu'au 31 décembre 2027, accorde un crédit d'impôt de 25 % du prix d'acquisition de forêts ou de parts de groupements forestiers, retenu dans la limite de 6 250 € de dépenses pour une personne seule et 12 500 € pour un couple, soit un avantage maximal de 1 562 € ou 3 125 €, sous condition de conservation des parts pendant huit ans. Ce crédit entre dans le plafonnement global des avantages fiscaux de 10 000 €. Pour un patrimoine significatif, il reste anecdotique : personne n'investit 500 000 € en forêt pour 3 125 € de crédit d'impôt.
Les revenus forestiers relèvent quant à eux du forfait forestier de l'article 76 du CGI, dont nous avons analysé la portée réelle à l'impôt sur le revenu : le propriétaire est imposé sur le revenu cadastral, généralement modeste, et non sur le produit réel des coupes. Enfin, la cession de parts ou de forêt relève du régime des plus-values immobilières des particuliers, avec exonération totale d'impôt sur le revenu après vingt-deux ans de détention et de prélèvements sociaux après trente ans.
Le rendement, et le risque pris pour l'obtenir
Il faut être clair sur ce point : la forêt n'est pas un actif de rendement. Le revenu courant issu des coupes est faible et irrégulier, de l'ordre de 1 % à 3 % par an selon les massifs et les gestionnaires, hors valorisation du foncier. La création de valeur repose sur la croissance biologique du peuplement, sur l'évolution du prix du foncier forestier et sur le cours du bois. Ces trois moteurs sont lents, et deux d'entre eux sont exposés à des aléas que l'investisseur ne contrôle pas :
- tempêtes et incendies, dont la fréquence a augmenté ;
- dépérissements liés aux stress hydriques et aux ravageurs, qui ont déjà pesé sur certains massifs ;
- volatilité du prix du bois et du foncier forestier.
Les performances passées éventuellement mises en avant par les sociétés de gestion ne préjugent pas des résultats futurs, et le risque de perte en capital est réel.
L'horizon et la liquidité
Le régime Monichon impose trente ans de gestion durable, le DEFI huit ans de conservation, la plus-value immobilière vingt-deux à trente ans pour une exonération complète. Tout, dans la fiscalité forestière, pousse vers un horizon générationnel. C'est cohérent avec l'objectif de transmission, mais cela signifie que le capital investi doit être considéré comme immobilisé. La revente d'une forêt en direct prend des mois sur un marché étroit. Les parts de GFI se cèdent sur un marché secondaire organisé par la société de gestion, avec des délais et parfois des décotes en période de décollecte.
Cas concret : transmettre 400 000 € de parts de groupement forestier
Le profil et les hypothèses
Prenons un parent qui détient depuis plus de deux ans des parts de groupement forestier valorisées 400 000 €, intégralement représentatives de bois et forêts, et qui les donne à un enfant ayant déjà consommé son abattement de 100 000 €. Les hypothèses retenues sont le barème des droits en ligne directe en vigueur en 2026 et le respect de l'ensemble des conditions de gestion durable.
Le résultat
- Sans le régime Monichon : assiette taxable de 400 000 €, droits d'environ 78 200 € après application des tranches à 5 %, 10 %, 15 % puis 20 %.
- Avec le régime Monichon : assiette réduite à 100 000 €, droits d'environ 18 200 €.
- Économie : environ 60 000 €, soit 15 % de la valeur transmise, sur une seule opération.

Ce chiffre appelle deux nuances. Si les parts comportaient 10 % de trésorerie non investie, cette fraction serait taxée en totalité et l'économie serait réduite. Et si, quinze ans plus tard, l'engagement de gestion durable cessait d'être respecté, le complément de droits, les intérêts de retard et le droit supplémentaire deviendraient exigibles. L'avantage est important, mais conditionnel sur trente ans.
{{cta-DONATION70ANS="/cta"}}
Comment arbitrer selon son profil patrimonial
Le dirigeant avec un patrimoine important et une transmission déjà engagée
C'est le profil pour lequel la forêt a le plus de sens. Les abattements sont consommés, la tranche marginale de droits atteint 30 % ou plus, l'assurance-vie et le Dutreil sont déjà utilisés. Une poche forestière logée dans un GFF, transmise en nue-propriété avec réserve d'usufruit, cumule alors la décote du démembrement, l'exonération de 75 % et la conservation de la gouvernance par le donateur. La forêt joue ici un rôle de diversification patrimoniale en actif réel, dont la fonction première n'est pas de produire du rendement mais de réduire durablement l'assiette transmissible.
Le cadre dirigeant assujetti à l'IFI
Pour un contribuable dont le patrimoine immobilier net taxable dépasse 1,3 million d'euros, la forêt en direct ou en GFF réduit l'assiette IFI de 75 % sous condition de gestion durable, en plus de son avantage à la transmission. Le GFI est plus nuancé sur ce point, et son traitement IFI doit être analysé véhicule par véhicule. Dans tous les cas, l'IFI ne justifie pas seul un investissement forestier : il en renforce l'intérêt lorsqu'un objectif de transmission existe déjà.
Les situations où la forêt est peu pertinente
- un investisseur qui a besoin de liquidité à horizon inférieur à dix ans ou qui recherche un revenu régulier ;
- un patrimoine qui n'a pas encore saturé les outils de transmission plus simples (abattements, assurance-vie, démembrement) ;
- des héritiers ni disposés ni organisés pour porter un engagement trentenaire, sauf à passer par un GFI dont la société de gestion assume cette charge ;
- un investissement motivé principalement par le crédit d'impôt DEFI, plafonné à quelques milliers d'euros.
Les erreurs à éviter
Acquérir des parts trop tard
Acheter des parts de groupement forestier à titre onéreux sans respecter le délai de détention de deux ans exigé du donateur ou du défunt prive la transmission de l'exonération. Une acquisition réalisée dans les mois précédant une donation ou un décès ne bénéficie pas du régime.
Raisonner sur la valeur totale des parts
Un groupement fortement doté en trésorerie ou détenant du bâti transmet une assiette taxable plus large qu'il n'y paraît. Le taux forestier du véhicule, publié par le gérant, est un critère de sélection à part entière lorsque l'objectif est successoral.
Négliger les formalités
Le certificat de gestion durable doit être obtenu et l'engagement expressément mentionné dans l'acte de donation ou la déclaration de succession. Le notaire instruit la demande, mais l'anticipation relève de l'investisseur.
Lire les documents commerciaux comme des promesses
Les frais de souscription et de gestion, précisés dans le document d'information clé, réduisent la performance réelle, et l'avantage fiscal à l'entrée ne compense pas une sélection de massifs médiocre.
Considérer le régime comme acquis pour toujours
Lors des débats sur la loi de finances pour 2026, un article introduit au Sénat visait à réduire l'avantage Sérot-Monichon ; il n'a pas été retenu dans le texte définitif. Le dispositif reste intact à la date de cet article, mais il figure désormais parmi les niches régulièrement discutées, ce qui plaide pour des transmissions anticipées plutôt que différées.
{{cta-echange="/cta"}}
L'avis d'Etsa
La forêt est probablement l'actif dont l'intérêt fiscal est le plus déconnecté de son intérêt financier. C'est ce décalage qui en fait un outil de transmission puissant pour un profil précis, et un piège pour les autres. Le véritable arbitrage n'oppose pas la forêt à d'autres placements, mais la réduction d'assiette qu'elle procure au coût d'opportunité d'un capital immobilisé sur une génération avec un rendement courant très faible. Pour un patrimoine dont les droits marginaux de transmission sont à 30 % ou plus, ce coût d'opportunité est souvent inférieur à l'économie réalisée. En dessous, il l'est rarement.
Le risque le plus sous-estimé n'est ni la tempête ni le prix du bois, mais l'engagement trentenaire. Une famille qui ne partage pas l'intérêt pour l'actif finit par y manquer, et la remise en cause de l'exonération intervient alors au pire moment, après le décès du donateur. Le choix du véhicule répond directement à ce risque : le GFF convient à une famille impliquée, le GFI à une famille qui souhaite l'avantage sans la charge.
Dans une architecture patrimoniale complète, la forêt occupe une place de diversification en actifs réels, aux côtés de l'immobilier et du private equity, dont le dimensionnement doit rester compatible avec les besoins de liquidité du foyer. Elle intervient après l'assurance-vie, après le démembrement des actifs immobiliers, après le Dutreil pour les dirigeants, et en complément d'eux.
Conclusion
La transmission d'une forêt ou de parts de groupement forestier bénéficie d'une exonération de droits de mutation de 75 %, sans plafond, cumulable avec les abattements de droit commun et avec le démembrement de propriété. Cette réduction d'assiette est la raison principale d'investir, et elle n'a de sens qu'à partir d'un niveau de patrimoine où les droits marginaux de transmission sont élevés.
Le compromis est clair : un actif illiquide, au rendement courant faible et exposé à des aléas physiques, assorti d'un engagement de gestion durable de trente ans. Le mode de détention, en direct, en GFF ou en GFI, ne modifie pas l'avantage à la transmission mais change radicalement la gouvernance, le traitement IFI et la charge de gestion.
Le cabinet se tient naturellement à votre disposition pour chiffrer, dans votre situation, la poche forestière qui neutralise vos droits de succession marginaux, sélectionner le véhicule adapté à votre famille et coordonner la donation avec votre notaire.
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé ni une recommandation d'investissement. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine. Données fiscales à jour au 23 septembre 2026, sous réserve de la loi de finances pour 2027.


