
Un patrimoine élevé n'est pas nécessairement un patrimoine diversifié. C'est une réalité que découvrent, souvent tardivement, les cadres du secteur technologique dont la rémunération s'est construite, année après année, autour de l'actionnariat salarié : attributions gratuites d'actions, restricted stock units, plans d'achat d'actions à prix décoté. Ce mode de rémunération, particulièrement répandu dans les entreprises tech cotées ou en forte croissance, n'est pas un problème en soi, il traduit souvent une réussite professionnelle réelle et un alignement légitime avec la performance de l'entreprise. Mais il produit un effet secondaire rarement anticipé au moment de la signature d'un plan d'attribution : le patrimoine ne se diversifie pas à mesure qu'il se constitue, il se concentre. Chaque nouvelle attribution vient s'ajouter à une position déjà large sur le même titre, jusqu'à ce que l'essentiel de la valeur nette d'un foyer dépende d'une seule entreprise, aussi solide soit-elle aujourd'hui.
Cet article s'adresse aux cadres et dirigeants du secteur technologique dont la rémunération intègre une composante significative d'actionnariat salarié, et qui souhaitent comprendre pourquoi cette concentration constitue un risque patrimonial à part entière, et quels leviers concrets permettent de la réduire sans renoncer à la conviction — légitime — que l'on peut avoir dans son entreprise. Nous y détaillons le mécanisme qui transforme progressivement une rémunération en risque patrimonial, les raisons pour lesquelles ce risque échappe le plus souvent à toute analyse structurée, puis les quatre grandes familles de leviers qui permettent d'y répondre, avant d'aborder la méthode d'arbitrage entre ces leviers et les erreurs les plus fréquentes que nous observons dans ce type de dossier chez les cadres de la tech.
Le problème : quand la rémunération construit elle-même la concentration du patrimoine
AGA, RSU, stock-options : trois mécanismes, un effet patrimonial cumulatif
Les attributions gratuites d'actions, les restricted stock units et les plans d'achat d'actions à prix décoté ne relèvent pas du même régime juridique ni de la même fiscalité — nous avons détaillé chacun de ces mécanismes dans nos articles consacrés aux Restricted Stock Units et à l'optimisation des levées de stock-options et d'AGA (liens internes). Ces mécanismes sont particulièrement répandus dans le secteur technologique, où ils constituent fréquemment une part substantielle, parfois majoritaire, de la rémunération totale des cadres et dirigeants — bien plus que dans la plupart des autres secteurs d'activité. Mais du point de vue de la construction patrimoniale, ils produisent le même effet cumulatif : chaque plan, chaque cycle d'attribution, chaque acquisition définitive ajoute une nouvelle couche de titres du même employeur au bilan personnel du bénéficiaire. Un cadre en poste depuis une dizaine d'années dans un groupe technologique en forte croissance peut ainsi se retrouver, sans jamais avoir arbitré consciemment en ce sens, avec un patrimoine financier composé aux trois quarts, voire davantage, d'un seul et même titre.
Pourquoi ce risque reste invisible tant que le titre progresse
Ce phénomène a une caractéristique qui le rend particulièrement difficile à corriger spontanément : il ne se signale pas tant que le cours de l'action progresse. Un patrimoine qui double de valeur en quelques années, porté par la performance de l'entreprise, ne donne aucun signal d'alerte — au contraire, il conforte l'idée que la concentration a été la bonne décision. C'est précisément dans ces périodes favorables que le risque devrait être traité, car c'est là qu'il coûte le moins cher à corriger : céder une partie de ses titres lorsqu'ils sont valorisés favorablement, et réinvestir le produit dans des actifs dont la trajectoire ne dépend pas du même paramètre.
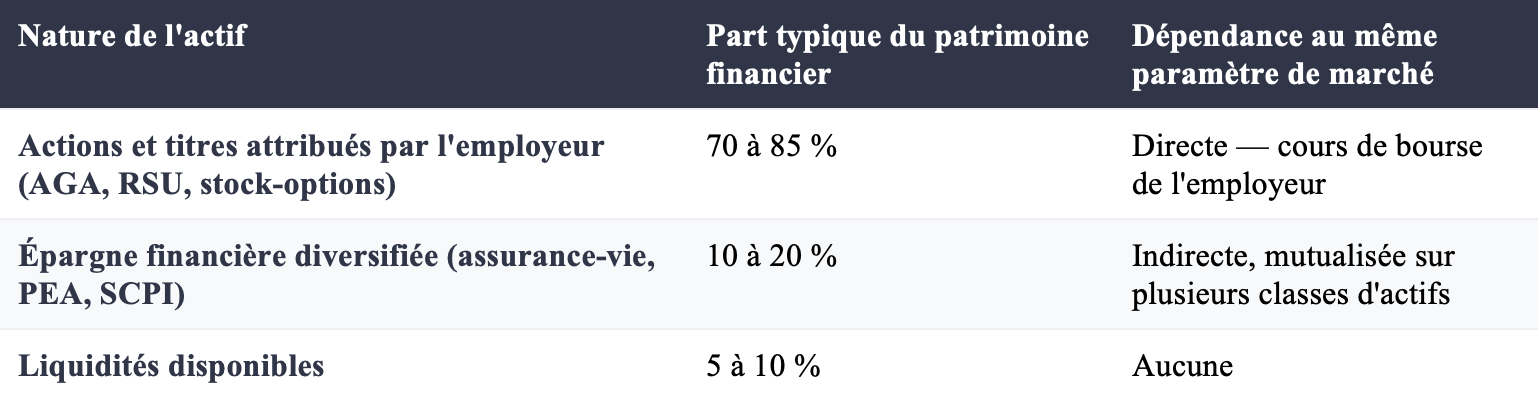
Cette structure, que nous rencontrons fréquemment en rendez-vous, n'est pas anormale au regard du parcours professionnel qui y a conduit. Elle devient problématique uniquement si elle est subie plutôt que choisie — c'est-à-dire si aucune réflexion n'a jamais été engagée sur le niveau de concentration que le foyer est prêt à assumer.
Le déclencheur d'une prise de conscience est souvent un événement extérieur au foyer lui-même : l'annonce d'un plan social dans une entreprise du même secteur, la difficulté rencontrée par un proche dont le patrimoine reposait sur un seul employeur, ou simplement une échéance de vesting qui, en révélant l'ampleur cumulée des titres détenus, fait apparaître pour la première fois le chiffre exact de la concentration. Nous recommandons de ne pas attendre ce type de déclencheur : la question du niveau de concentration acceptable mérite d'être posée dès que l'actionnariat salarié représente une part significative du patrimoine, indépendamment de tout signal d'alerte.
Pourquoi la concentration est un risque patrimonial à part entière
Le double risque : revenu professionnel et patrimoine liés au même acteur
Un investisseur qui détient une position large sur une valeur cotée s'expose à un risque de marché ordinaire. Un cadre dont le patrimoine est concentré sur les titres de son propre employeur s'expose à quelque chose de plus spécifique, que l'on peut qualifier de double risque : son revenu d'activité et son patrimoine investi dépendent tous deux du même acteur économique. Une contre-performance du titre, un retournement sectoriel, une restructuration, ou simplement un ralentissement de la croissance ne dégraderaient pas seulement les perspectives de rémunération future du cadre concerné — elles amputeraient, dans le même temps, l'essentiel de son patrimoine déjà constitué. Ce n'est pas un jugement sur la qualité de l'entreprise en question, ni sur la pertinence d'y avoir construit sa carrière ; c'est une observation arithmétique sur la construction du bilan personnel. Diversifier ne consiste pas à douter de son employeur, mais à cesser de faire dépendre l'intégralité de son avenir patrimonial d'un seul acteur.
Une position concentrée présente en outre une sensibilité aux chocs différente de celle d'un portefeuille diversifié. Un titre isolé peut connaître des variations bien plus marquées qu'un indice large, et un recul important n'est pas toujours suivi d'un retour au niveau antérieur dans un délai raisonnable. C'est précisément cette asymétrie — un risque de baisse potentiellement plus sévère et plus durable qu'en portefeuille diversifié, sans que le potentiel de hausse soit proportionnellement supérieur sur le long terme — qui justifie de traiter la concentration comme un risque à gérer activement, et non comme une simple préférence patrimoniale.
Cette logique n'est pas propre à la France ni aux entreprises technologiques : elle vaut pour tout salarié dont la rémunération intègre une part significative d'actionnariat, quel que soit le secteur. Les cabinets de gestion de patrimoine qui accompagnent des cadres dirigeants dans d'autres pays confrontés à ce même mécanisme de rémunération formulent d'ailleurs la même règle de bon sens : fixer, avant d'être exposé à un choc de marché, le niveau de concentration que l'on accepte de conserver, plutôt que de le découvrir après coup.
L'illiquidité de fait des titres non cédés
Un second facteur aggrave fréquemment la situation : ces titres ne sont pas toujours librement cessibles au moment choisi par leur détenteur. Les plans d'actionnariat salarié imposent souvent des fenêtres de cession limitées dans le temps, encadrées par les réglementations relatives aux informations privilégiées lorsque le cadre occupe une fonction sensible. S'y ajoute une réticence, très répandue chez les cadres dirigeants, à céder des titres de leur propre entreprise — perçue, à tort ou à raison, comme un signal de défiance vis-à-vis de l'employeur ou des collègues actionnaires. Le résultat est le même dans les deux cas : une position large, immobilisée de fait, sur un actif unique, ce qui exclut toute solution de diversification reposant sur une cession rapide et massive. C'est cette contrainte qui rend une stratégie de diversification progressive plus réaliste qu'une réallocation en une seule fois : elle s'adapte aux fenêtres réglementaires disponibles plutôt que de nécessiter une cession globale, souvent impossible à réaliser dans les délais et les volumes souhaités.
{{cta-SIMRSUAGA="/cta"}}
Les leviers de diversification disponibles
L'immobilier locatif géré
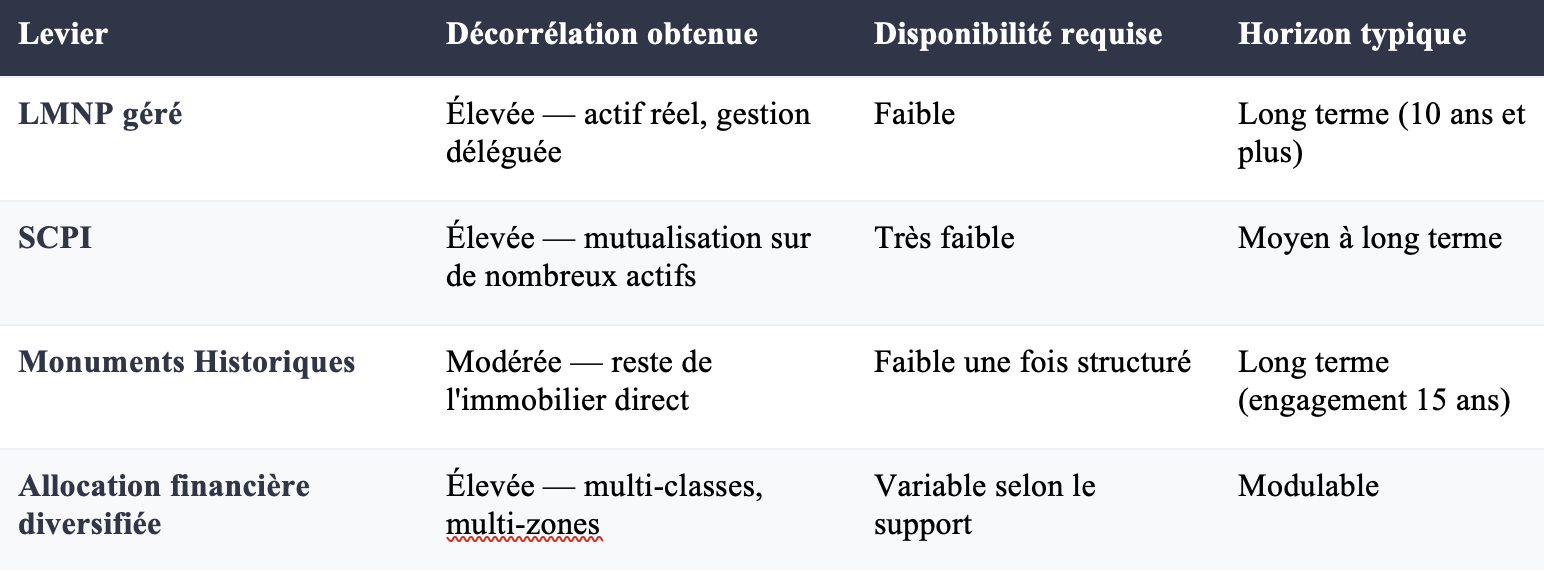
L'immobilier locatif géré, et en particulier le statut de loueur en meublé non professionnel (LMNP), présente un intérêt structurel pour ce type de profil : sa valorisation et les loyers qu'il génère répondent à une dynamique de marché local, de démographie et de taux, largement indépendante du cours de bourse d'un groupe technologique. Sa version gérée — bail commercial avec un exploitant unique — le rend en outre compatible avec un emploi du temps de cadre dirigeant, sans disponibilité pour une gestion locative directe. Au régime réel, l'amortissement comptable du bien et du mobilier neutralise le résultat imposable de l'activité pendant plusieurs années, ce qui permet de percevoir un revenu locatif sans aggraver une fiscalité déjà élevée sur le salaire et les gains d'actionnariat salarié. Nous avons présenté le fonctionnement de ce dispositif dans notre article de référence sur le LMNP géré, et illustré son usage dans une logique de diversification, plutôt que de réduction d'impôt, à travers un cas client que nous avons publié sur le sujet.
Les SCPI
Les sociétés civiles de placement immobilier permettent d'accéder à un patrimoine immobilier mutualisé sur plusieurs dizaines, voire centaines d'actifs, sans gestion locative et avec un ticket d'entrée nettement inférieur à celui d'un investissement en direct. Cette mutualisation en fait un outil de diversification particulièrement adapté à un patrimoine par ailleurs concentré : le risque locatif est réparti sur un grand nombre d'immeubles, de locataires et parfois de zones géographiques, ce qui limite l'impact d'un événement isolé. Nous détaillons les critères à examiner avant de sélectionner une SCPI dans notre article consacré à l'analyse des SCPI — car toutes les sociétés de gestion et tous les véhicules ne se valent pas, et un choix approximatif peut coûter cher sur un patrimoine conséquent. L'un des intérêts spécifiques des SCPI pour un patrimoine concentré tient à la faculté de fractionner l'investissement : plutôt que d'immobiliser une somme importante sur un seul bien, il est possible d'échelonner les souscriptions au rythme des cessions de titres, en répartissant l'acquisition entre plusieurs sociétés de gestion et zones géographiques pour renforcer encore la mutualisation du risque.
Les dispositifs de maîtrise fiscale lourde, pour les tranches marginales les plus élevées
Pour les foyers imposés à la tranche marginale de 45 %, certains dispositifs immobiliers fonctionnent par déduction du revenu global plutôt que par réduction d'impôt, ce qui les rend proportionnellement plus puissants à mesure que la tranche marginale s'élève. C'est le cas du régime des Monuments Historiques, que nous avons présenté dans notre article de référence sur le dispositif, et illustré à travers un cas client fondé sur un profil de cadre technologique dont la rémunération en actionnariat salarié saturait le barème. Ce type de dispositif répond avant tout à un objectif de maîtrise fiscale ; il peut néanmoins participer, en toile de fond, à la diversification d'un patrimoine par ailleurs concentré, dès lors que l'engagement de détention à long terme qu'il impose est compatible avec l'horizon d'investissement du foyer. Il convient toutefois de ne pas confondre les deux logiques : un dispositif de ce type ne réduit en rien l'exposition du foyer au titre de l'employeur, il ajoute simplement une classe d'actifs supplémentaire, avec ses propres contraintes de liquidité et de conservation, qui doivent être arbitrées indépendamment de l'objectif fiscal qui motive habituellement ce choix.
L'allocation financière diversifiée
Le dernier levier, souvent sous-estimé au profit des solutions immobilières, consiste simplement à réallouer le produit d'une cession partielle de titres vers un portefeuille financier structuré — assurance-vie multisupport, plan d'épargne en actions, fonds obligataires, ou encore private equity pour la fraction du patrimoine pouvant être immobilisée sur longue durée. L'intérêt de cette approche est double : elle reste dans la même sphère de liquidité relative que les titres cédés, et elle permet une diversification sectorielle et géographique bien plus fine qu'un portefeuille concentré sur une seule valeur, fût-elle de grande qualité. L'assurance-vie multisupport présente à cet égard un avantage structurant : elle permet de loger, au sein d'une même enveloppe, des supports en unités de compte couvrant plusieurs zones géographiques et secteurs, tout en conservant une fiscalité de sortie dégressive avec la durée de détention. Le plan d'épargne en actions complète utilement cette diversification pour la fraction du portefeuille dédiée aux actions européennes, avec un cadre fiscal spécifique au-delà de cinq ans de détention. Le private equity, enfin, répond à une logique différente : il mutualise le risque entrepreneurial sur plusieurs sociétés non cotées, sur un horizon long et avec une liquidité réduite, mais sans jamais dépendre du cours de bourse d'un employeur en particulier.
Un exemple chiffré de diversification progressive
Pour illustrer la logique décrite ci-dessus, prenons le cas fictif d'un cadre dont le patrimoine financier s'élève à 2 000 000 €, dont 1 500 000 € en titres de son employeur, soit 75 % du total. Plutôt que d'arbitrer l'intégralité de cette position en une seule opération, un plan de diversification étalé sur trois à quatre ans, calé sur les fenêtres de cession et les échéances de vesting, pourrait se structurer ainsi. La première année, une cession de 150 000 € de titres, à l'occasion d'une fenêtre de cession favorable, finance un apport en LMNP géré, complété par un crédit, selon la logique déjà décrite. La deuxième année, une nouvelle cession de 150 000 € est réinvestie en parts de SCPI réparties sur deux ou trois sociétés de gestion. La troisième année, 100 000 € supplémentaires viennent renforcer l'enveloppe d'assurance-vie multisupport déjà en place, avec une allocation orientée vers des unités de compte diversifiées.
Au terme de ce plan, la part des titres de l'employeur dans le patrimoine financier du foyer serait ramenée d'environ 75 % à environ 55 %, sans qu'aucune opération isolée n'ait représenté un arbitrage massif ni un pari sur le timing de marché. Ce chiffre n'a pas vocation à constituer un objectif en soi — le niveau de concentration acceptable dépend de la situation de chaque foyer — mais il illustre l'ordre de grandeur d'une trajectoire de diversification menée avec méthode plutôt que dans l'urgence.
Comment arbitrer entre ces leviers selon son profil
Le rôle du calendrier de vesting
La stratégie de diversification ne peut pas s'affranchir du calendrier propre à chaque plan d'attribution, un calendrier particulièrement structurant chez les cadres de la tech dont une large part de la rémunération est différée sur plusieurs années. Les RSU arrivent à maturité à des dates fixées par le plan, pour une valeur qui dépend du cours au moment de l'acquisition définitive ; les stock-options supposent un exercice suivi, le cas échéant, d'une cession. Une stratégie cohérente anticipe ces échéances plutôt que de les subir, en prévoyant, dès la connaissance du calendrier, la part de chaque tranche qui sera conservée et celle qui alimentera la diversification. Cette anticipation permet également de lisser l'impact fiscal des cessions sur plusieurs exercices, plutôt que de concentrer un gain d'acquisition important sur une seule année et d'en subir pleinement la progressivité du barème.
Capacité d'endettement et disponibilité
Le choix entre les leviers présentés dépend également de deux paramètres propres à chaque foyer : la capacité d'endettement résiduelle, qui conditionne notamment le recours au crédit pour un investissement immobilier, et la disponibilité réelle pour suivre un investissement — un élément déterminant en faveur des solutions à gestion déléguée pour des profils dont l'emploi du temps ne laisse aucune place à une gestion active. Un foyer dont la capacité d'emprunt est déjà largement mobilisée par ailleurs — résidence principale, investissements antérieurs — privilégiera naturellement les leviers financiers, plus rapides à mettre en œuvre et ne nécessitant pas d'accord bancaire supplémentaire, quand un foyer disposant d'une capacité d'endettement résiduelle importante pourra utilement combiner un levier immobilier financé à crédit et une allocation financière diversifiée en parallèle.
Une diversification progressive plutôt qu'une opération unique
La diversification d'un patrimoine concentré ne se joue pas en une opération isolée. Elle se construit dans la durée, au rythme des cessions de titres rendues possibles par les fenêtres réglementaires, et se répartit naturellement entre plusieurs leviers plutôt que de se concentrer sur un seul nouvel actif. Une règle simple, écrite à l'avance plutôt que décidée dans l'instant, limite la part de l'émotion dans ces arbitrages : elle évite à la fois de céder dans la précipitation lors d'un repli du titre, et de repousser indéfiniment une décision par excès de confiance lors d'une phase de hausse.
{{cta-audit="/cta"}}
Les erreurs à éviter
Concentrer la diversification elle-même sur un seul nouvel actif
La première erreur, paradoxale, consiste à sortir d'une concentration pour en recréer une autre : réinvestir l'intégralité du produit de cession dans un unique bien immobilier, ou dans une seule ligne financière, ne fait que déplacer le risque sans le réduire. Nous rencontrons régulièrement ce cas de figure lorsqu'un cadre, convaincu par un placement immobilier ponctuel présenté par un promoteur, y consacre l'intégralité du produit d'une cession de titres. Une diversification efficace répartit au contraire l'exposition entre plusieurs mécanismes de valorisation suffisamment indépendants les uns des autres — c'est la combinaison des leviers, plus que le choix d'un seul d'entre eux, qui réduit durablement le risque de concentration.
Ignorer la fiscalité de sortie de chaque enveloppe choisie
Chaque levier de diversification a sa propre fiscalité de sortie, qui doit être anticipée dès l'entrée plutôt que découverte au moment de la revente ou du rachat. Un LMNP géré, une SCPI, un contrat d'assurance-vie ou un investissement en Monuments Historiques n'obéissent pas aux mêmes règles de calcul de la plus-value ni aux mêmes durées de détention optimales : certains dispositifs voient leur avantage fiscal se réduire, voire se retourner partiellement, en cas de sortie anticipée. Structurer une diversification sans intégrer cette dimension revient à optimiser l'entrée d'une opération en ignorant sa sortie, ce qui peut conduire, plusieurs années plus tard, à différer une cession devenue pourtant nécessaire pour d'autres raisons patrimoniales.
Attendre un pic de valorisation pour agir
La dernière erreur, la plus fréquente, consiste à attendre le moment jugé idéal pour engager la diversification — un cours plus élevé, une actualité plus favorable, une meilleure visibilité sur l'entreprise. Cette attente a un coût réel : elle prolonge la période durant laquelle le patrimoine reste exposé à un risque non maîtrisé, et elle repose sur un pari implicite, celui de savoir identifier le sommet d'un cycle boursier, qu'aucun investisseur, aussi bien informé soit-il sur son propre secteur, ne maîtrise réellement. La diversification se pilote mieux par une démarche régulière et anticipée, calée sur les échéances de vesting plutôt que sur l'actualité du titre, que par une décision ponctuelle prise sous la pression d'un événement, favorable ou défavorable.
L'avis d'Etsa Patrimoine
La diversification est souvent présentée comme une évidence, rarement comme une décision concrète. Un cadre dont le patrimoine progresse d'année en année, porté par la valorisation de son entreprise, n'a aucune raison immédiate de s'interroger sur sa concentration — jusqu'au jour où le paramètre qui a construit son patrimoine se retourne. Notre conviction est que la diversification se décide dans les périodes favorables, précisément parce que c'est là qu'elle coûte le moins cher à mettre en œuvre et qu'elle est le moins naturelle à envisager.
Notre seconde conviction porte sur la méthode plutôt que sur l'outil. Il n'existe pas de levier de diversification universellement supérieur aux autres : le bon arbitrage dépend du calendrier de vesting, de la capacité d'endettement, de la disponibilité et de l'appétence au risque de chaque foyer. Ce qui distingue une diversification réussie d'une diversification manquée n'est donc pas le choix d'un dispositif plutôt qu'un autre, mais la régularité avec laquelle la démarche est conduite, année après année, plutôt qu'au gré d'une décision isolée.
Notre troisième conviction, enfin, porte sur le rôle du conseil dans ce type de démarche. Un cadre dirigeant maîtrise en général très bien son propre secteur d'activité et la valorisation de son entreprise ; il dispose rarement du temps, ni parfois du recul, pour arbitrer seul entre plusieurs enveloppes patrimoniales aux règles fiscales et aux horizons différents. C'est précisément l'articulation entre ces enveloppes, plus que la performance de chacune prise isolément, qui détermine la qualité d'une stratégie de diversification menée sur plusieurs années.
Ce qu'il faut retenir
Pour un cadre du secteur technologique, un patrimoine construit majoritairement en actionnariat salarié n'est pas, en tant que tel, mal construit — mais il expose son détenteur à une dépendance rarement mesurée entre son revenu professionnel et la valeur de son patrimoine investi. Cette concentration reste invisible tant que le titre progresse, ce qui en fait un risque particulièrement difficile à corriger spontanément.
Plusieurs leviers permettent d'y répondre — immobilier locatif géré, SCPI, dispositifs de maîtrise fiscale lourde pour les tranches marginales les plus élevées, allocation financière diversifiée — sans qu'aucun ne s'impose universellement. Le bon arbitrage dépend du calendrier de vesting, de la capacité d'endettement et de la disponibilité de chacun, et se construit dans la durée plutôt qu'en une opération unique.
Nous rappelons enfin que la fiscalité des différents leviers évoqués évolue : les éléments présentés ici sont à jour au 10 septembre 2026 et doivent être revérifiés avant toute décision.
{{cta-echange="/cta"}}
Cet article est fourni à titre informatif. Il ne constitue pas un conseil personnalisé ni une recommandation d'investissement. Pour une analyse adaptée à votre situation, prenez rendez-vous avec un conseiller en gestion de patrimoine.


