Simulateur
Simulateur PER
L’économie d’impôt liée à un versement retraite.
Simuler →
Capital de départ, versements, durée, taux : projetez l’évolution de votre épargne en quelques secondes, puis comprenez ce qui sépare le rendement affiché du rendement net.
Quatre données suffisent : le capital de départ, le versement annuel, la durée et le rendement attendu. Le simulateur applique les intérêts composés et affiche le capital estimé, les sommes versées, les gains et trois scénarios. Le taux saisi reste une hypothèse, pas une promesse.
Créé à Levallois-Perret, le cabinet suit chaque famille avec des interlocuteurs identifiés, dans la durée.
Catégorie « Pratique de qualité », gestion de patrimoine en Île-de-France.
Assureurs, sociétés de gestion, notaires, avocats et experts-comptables, choisis librement.


Combien épargner chaque année pour atteindre un montant donné ? Quel écart crée un point de rendement supplémentaire ? À partir de quand les gains dépassent-ils les versements ? Trois mécanismes répondent à ces questions.
Le simulateur raisonne sur un taux brut. Frais, fiscalité et inflation séparent ce taux de ce que l’épargnant conserve réellement.
Le taux est l’hypothèse la plus sensible de la projection. Il dépend du risque accepté et de la répartition entre classes d’actifs.

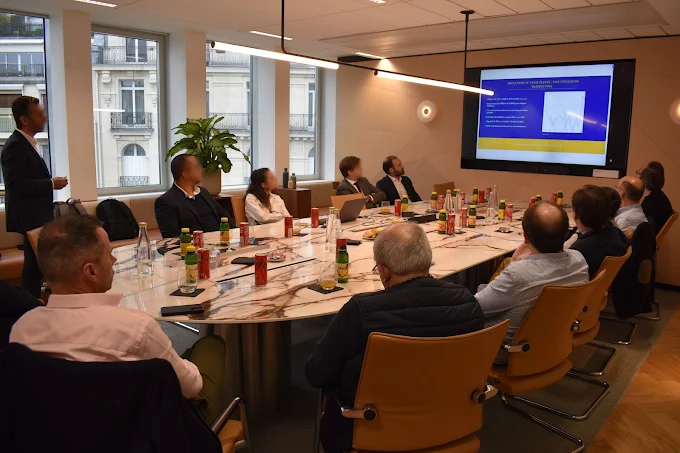
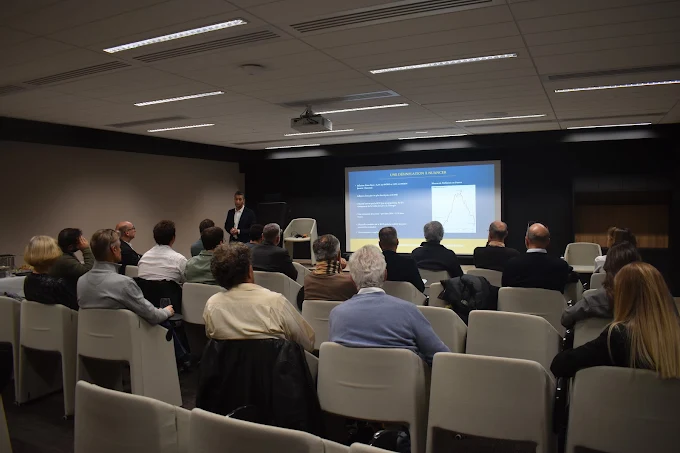
Ce que la réforme ELTIF 2.0 change pour les investisseurs particuliers, le fonctionnement de Makers Fund et les contraintes de liquidité à anticiper, avec questions-réponses en direct.
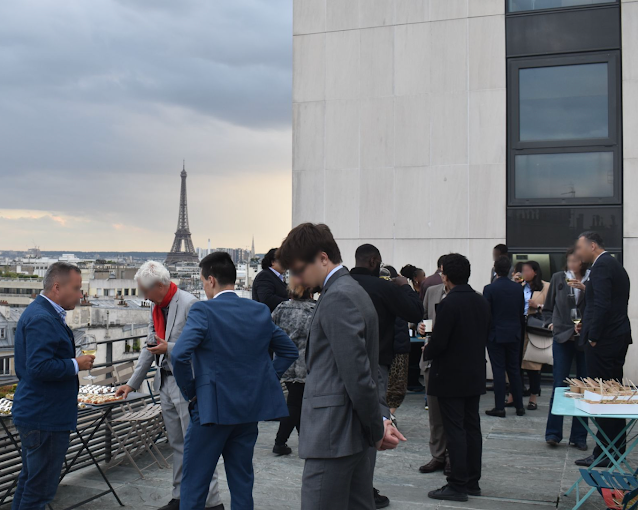
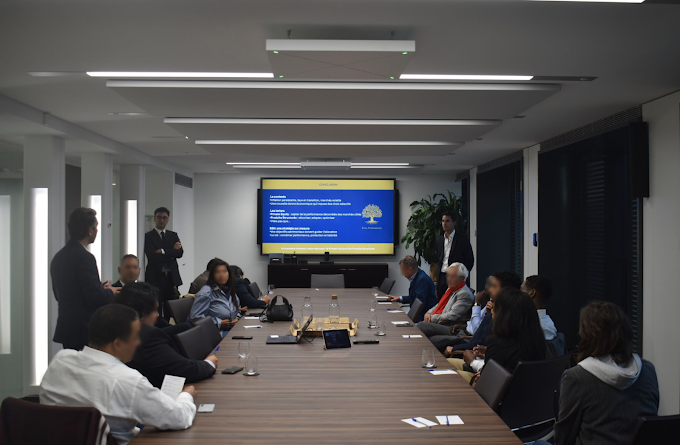
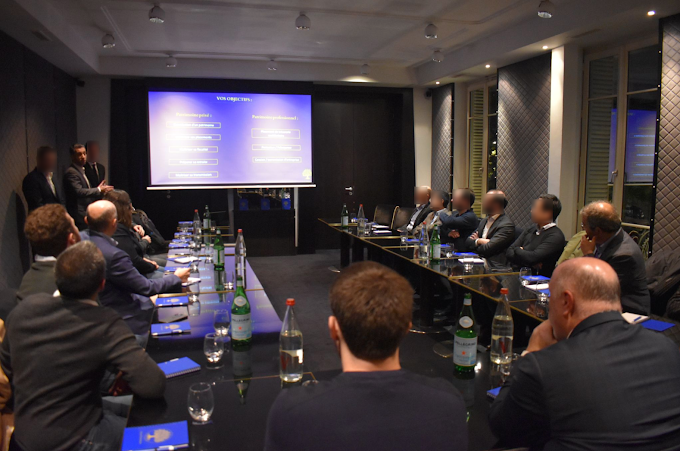
Rencontres clients, conférences et moments partagés avec nos partenaires.
Une simulation donne un ordre de grandeur. Une stratégie part de votre objectif, de votre fiscalité et de votre horizon.
 + de 60 avis publiés par nos clients
Très satisfait de l’accompagnement proposé par Monsieur Rosen. L’approche est rigoureuse : une analyse approfondie de la situation personnelle et familiale a permis de clarifier mes besoins et de structurer mes projets. Ce travail en amont aboutit à des recommandations claires, avec des solutions d’investissement cohérentes. M. Rosen se montre à la fois compétent, pédagogue et à l’écoute.
Une expérience excellente avec le cabinet Etsa Patrimoine. M. de Marne a su instaurer une réelle confiance grâce à sa transparence, son professionnalisme mais surtout ses bons conseils. Un accompagnement sérieux qui m’a permis d’investir sereinement.
Un grand merci pour le conseil et l’accompagnement patrimonial du cabinet Etsa Patrimoine. La transmission à mes enfants est bien anticipée et optimisée.
Je recommande vivement ETSA PATRIMOINE et notamment mon interlocuteur, Jonathan ROSEN. Une réelle écoute, des explications claires et précises, des conseils pertinents en fonction de ma situation et de mon profil. Disponible, réactif, sérieux. En un mot, très professionnel et en plus fort sympathique. Que demander de plus ?
Accompagné depuis quelques années par Jonathan Rosen. Très réactif et toujours à l’écoute, en plus d’être sympathique. Il permet de co-construire une stratégie patrimoniale adaptée à son profil.
Je recommande vivement le cabinet ETSA PATRIMOINE. Monsieur Rosen est très professionnel, à l’écoute de mes besoins, et toujours prêt à expliquer clairement les options qui s’offrent à moi. Grâce à ses conseils avisés, j’ai pu structurer mes projets financiers et optimiser mon patrimoine en toute confiance. Un accompagnement personnalisé et de grande qualité.
J’ai trouvé chez Etsa une écoute, une grande capacité à comprendre mes besoins. Si vous recherchez des conseils sur mesure, parfaitement adaptés à vos demandes et à vos objectifs, vous êtes au bon endroit.
Je tiens à remercier M. Rosen pour son professionnalisme et son sérieux dans son accompagnement. Sa stratégie s’est avérée pertinente et prolifique pour nous, je le recommande sans hésitation.
Audit patrimonial offert et sans engagement, à Levallois-Perret ou en visioconférence.
Oui, il est gratuit et sans engagement. Vous indiquez vos coordonnées pour afficher le résultat, qui vous est aussi adressé par e-mail.
Par les intérêts composés. Le capital de départ progresse chaque année au taux saisi, les versements annuels sont ajoutés en fin d’année et produisent à leur tour des intérêts. Le taux est constant sur toute la durée, avant fiscalité et inflation.
Un taux net de frais, cohérent avec le risque que vous acceptez. Les supports à capital garanti ont un rendement attendu plus faible ; les actions, l’immobilier ou le non coté visent davantage, avec un risque de perte en capital. Comparez toujours un scénario prudent, central et favorable.
Non. C’est une illustration arithmétique fondée sur un taux constant : elle ne constitue ni une prévision ni une garantie de rendement. Tout investissement comporte un risque de perte en capital et les performances passées ne préjugent pas des performances futures.
Pour vous adresser votre simulation détaillée et, si vous le souhaitez, vous proposer un échange avec un conseiller. Elles sont traitées par Etsa Patrimoine conformément à sa politique de confidentialité, détaillée dans les mentions légales.
Vous recevez vos résultats par e-mail. Si vous le souhaitez, un audit patrimonial offert permet ensuite de traduire votre objectif en allocation, nette de frais et de fiscalité, à Levallois-Perret ou en visioconférence.